sábado, octubre 3, 2026
16.7 C
Mexico City
Inicio Blog Página 6

La hora de la verdad: la energía corporativa se mide ya hora por hora

0

Por Marcos Avalos Director de Proyectos Estratégicos, Tuvansa

Durante una década, la afirmación corporativa de operar con “100% energía renovable” descansó en una aritmética sencilla: sumar al cierre del año los megawatt-hora limpios contratados y compararlos contra el consumo total del mismo periodo. El método movilizó inversión, pero se apoya en una ficción contable: permite que la producción solar de un mediodía de verano compense el consumo de una madrugada de invierno abastecida con gas o carbón. Ese promedio anual está llegando a su fin, y la métrica que lo sustituye es la correspondencia horaria.

El desplazamiento responde a tres fuerzas. La primera es regulatoria: el GHG Protocol —que fija las reglas de contabilidad de emisiones que siguen las empresas en todo el mundo— sometió a consulta pública una revisión de su Guía de Alcance 2 que propone exigir que los instrumentos contractuales se correspondan hora por hora con el consumo y provengan de un mercado desde el cual la energía sea físicamente entregable. El borrador de la versión 2.0 del estándar de SBTi apunta en la misma dirección y la CSRD europea ya exige un detalle incompatible con los promedios. La segunda es la presión de algunos gobiernos sobre la trazabilidad temporal de los certificados. La tercera es tecnológica: el seguimiento horario dejó de ser inviable.

Conviene precisar de dónde proviene la experiencia, porque no es un fenómeno europeo uniforme ni exclusivamente europeo. En la Unión Europea, la directiva RED III abrió la puerta a que los Estados miembros emitan garantías de origen con sello de tiempo, y Dinamarca fue la primera en concretarlo: su operador de transmisión, Energinet, obtuvo en 2025 la acreditación como emisor de certificados granulares bajo el estándar de EnergyTag. Países Bajos y los mercados nórdicos avanzan en esquemas equivalentes, y España —donde la CNMC administra las garantías de origen— está entre los gobiernos que más empujan la trazabilidad horaria. Fuera de Europa, registros estadounidenses como PJM-GATS, M-RETS y NEPOOL desarrollan esa capacidad, Texas ya emitió sus primeros certificados horarios y Taiwán opera un seguimiento por hora. Del lado de la demanda, empresas como Google y Microsoft, con metas de energía libre de carbono las 24 horas hacia 2030, son las que marcan el paso.
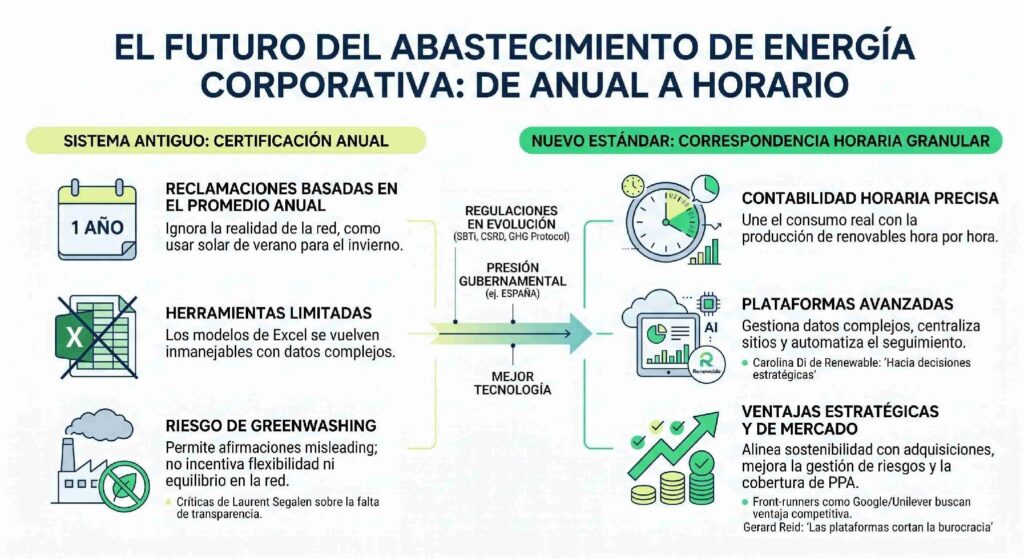
El futuro del abastecimiento de energía corporativa: de anual a horario.

La infografía resume el contraste. A la izquierda, el esquema vigente: reclamaciones sobre el promedio anual que ignoran la realidad física de la red; hojas de cálculo inmanejables conforme crece el volumen de datos; y riesgo reputacional de greenwashing, porque el promedio no premia la flexibilidad ni el equilibrio del sistema. A la derecha, el estándar emergente: contabilidad que une consumo real y producción limpia hora por hora; plataformas que centralizan sitios, contratos y emisiones; y ventaja de mercado para quienes se anticipan, alinear la sostenibilidad con las decisiones de compra y mejorar la gestión del riesgo y la cobertura de los PPA. En el centro, las tres fuerzas que empujan la transición.

La automatización explica buena parte de la viabilidad del cambio. Pasar de un reporte anual a uno horario multiplica por miles los puntos de dato de cada sitio, y una corporación multinacional administra decenas de miles. Las plataformas actuales se conectan a los sistemas de la empresa para consolidar consumo, contratos y emisiones, detectan anomalías antes de que contaminen el reporte y ejecutan análisis de valor presente neto y flujo de efectivo durante las licitaciones. El efecto práctico es liberar a los equipos de la limpieza de datos para concentrarlos en la estructura de los contratos y las coberturas.

La lectura para México es directa. El cumplimiento limpio nacional sigue anclado a un instrumento de periodicidad anual: el requisito de Certificados de Energías Limpias se mantuvo en 13.9% del consumo para los periodos de obligación 2025 y 2026, y se acredita al cierre de cada periodo. Al mismo tiempo, el Mercado Eléctrico Mayorista se mide y se liquida por hora, con precios nodales horarios publicados por el CENACE. La materia prima para la correspondencia horaria existe desde hace años; falta el puente normativo entre ambos mundos.

Para los centros de datos, la manufactura de exportación y las filiales de corporativos europeos en el país, la exigencia llegará por la vía del cliente y de la casa matriz antes que por la del regulador mexicano. Eso reordena decisiones de inversión: un contrato de largo plazo dejará de medirse solo por precio y volumen anual para evaluarse por su perfil horario, y el almacenamiento pasa de costo adicional a componente que cierra las horas descubiertas.

La transición de lo anual a lo horario no es un ajuste metodológico menor: redefine qué significa comprar energía limpia y traslada la competencia del precio promedio a la calidad del perfil de suministro. Los mercados que preparen a tiempo sus datos, certificados y contratos tendrán una ventaja difícil de replicar. México cuenta con la infraestructura de medición para dar el paso: la decisión pendiente es normativa.
ISO publica oficialmente la nueva norma ISO 9001:2026

0

La Organización Internacional de Normalización (ISO) publicó oficialmente la nueva ISO 9001:2026, sexta edición del estándar internacional para sistemas de gestión de la calidad, que sustituye a la versión de 2015 y tendrá impacto en más de un millón de organizaciones certificadas a nivel mundial.

La actualización incorpora un mayor enfoque en el liderazgo directivo, la cultura de calidad, el comportamiento ético y la gestión de riesgos y oportunidades. También mantiene la compatibilidad con otras normas ISO e incluye un Anexo A para facilitar la interpretación y aplicación de sus requisitos.

En México, BSI señala que alrededor del 1.2% de las unidades económicas cuenta con esta certificación. Entre las empresas certificadas, el 73% reporta mejoras operativas, mientras que el 50% registra un incremento en su facturación y el 32% señala beneficios para acceder a licitaciones internacionales o ampliar sus exportaciones.

Las organizaciones certificadas bajo ISO 9001:2015 deberán realizar un análisis de brechas (gap analysis), capacitar a sus equipos directivos y adaptar sus procesos durante el periodo de transición establecido para migrar a la nueva versión.

OXXO y CFE amplían la conectividad nacional con recargas de CFE Internet en más de 24 mil tiendas y Spin by OXXO

0
11 DE NOVIEMBRE DE 2019 *PROFECO CEA Y CFE PAG 13* FOTO: ESPECIAL

OXXO y la Comisión Federal de Electricidad (CFE) formalizaron una alianza estratégica que habilita la compra de recargas para el servicio de CFE Internet en las más de 24,000 tiendas OXXO distribuidas en México, así como a través de la plataforma financiera digital Spin by OXXO.

La iniciativa busca fortalecer la inclusión digital y ampliar los canales de atención al usuario, aprovechando la infraestructura capilar de la cadena comercial para facilitar el acceso a servicios de telecomunicaciones esenciales en comunidades urbanas y rurales.

La iniciativa permitirá el acceso inmediato a la red de recargas telefónicas en todo el territorio nacional, en línea con los objetivos de conectividad universal del Gobierno de México. La integración de canales digitales y físicos ofrecerá a los usuarios disponibilidad multicanal mediante puntos de venta presenciales con atención 24/7 y la aplicación fintech Spin by OXXO. Esta colaboración suma la capacidad logística y de cobranza de FEMSA/OXXO con el mandato social de la CFE para contribuir a reducir la brecha digital en el país.


Generación eólica reduciría costos energéticos durante horas críticas en México: Vestas

0

La empresa fabricante de aerogeneradores Vestas aseguró que la generación de energía eléctrica a partir de la producción eólica, puede reducir los costos de la energía en horas críticas, en especial en un momento en el que las altas temperaturas azotan a gran parte del territorio mexicano.

Además, el análisis de Vestas se dio mientras la industrialización y la instalación de centros de datos elevan las exigencias de un sistema que depende fuertemente del gas natural importado.

«Necesitamos una planeación que reconozca el valor de las tecnologías que aportan energía en los momentos críticos del sistema», señaló Mehdi Hadbi, Country Head de Vestas en México.

Y es que agrupar a las tecnologías renovables bajo el concepto general de intermitencia oculta características fundamentales para planear la expansión del sistema eléctrico mexicano.

La energía solar concentra sus mayores volúmenes de generación al mediodía y su aportación disminuye de forma acelerada hacia el atardecer. Esta rápida caída deja a la red sin flujo energético limpio justo en el momento en el que inician las horas de mayor demanda.

La tecnología eólica presenta un comportamiento distinto frente a otras alternativas renovables porque mantiene una inyección constante de energía durante el transcurso del día. Los registros históricos del Centro Nacional de Control de Energía demuestran que las granjas eólicas aumentan su participación hacia la tarde y la noche.

«La generación eólica aumenta 17% entre las 15:00 y 19:00 horas, precisamente en el intervalo en el que el sistema más requiere energía para atender la demanda punta», indicó el reporte de Vestas.

La generación de electricidad a partir de las corrientes de viento también muestra un carácter complementario importante durante los ciclos estacionales anuales de México. En la temporada de estiaje, la producción de las plantas hidroeléctricas disminuye, pero la intensidad de los vientos aumenta de forma natural en el territorio.

Desarrollar nuevas centrales de ciclo combinado a gas enfrenta tiempos de entrega comerciales de cinco a siete años a nivel internacional. Esto reduce la viabilidad del sector térmico para atender requerimientos a corto plazo y consolida a la energía eólica como una alternativa de rápida implementación.

El riesgo de ‘la curva del pato’

De acuerdo con Vestas, las experiencias internacionales en California y Brasil exponen los altos riesgos de concentrar la expansión renovable estatal de manera exclusiva en una sola tecnología. Una capacidad solar dominante genera el fenómeno de la curva del pato, el cual provoca excedentes de energía diurna y un profundo déficit vespertino.

«La gestión eficiente de la intermitencia no depende de eliminarla, sino de combinar tecnologías con perfiles de generación complementarios«, detalla el análisis de Vestas.

Esta desalineación horaria entre la generación intermitente disponible y el consumo real obliga al país a encender plantas térmicas de manera urgente. El uso intensivo de gas natural en los momentos de máxima demanda expone la seguridad energética nacional a la volatilidad de los precios externos.

«En los periodos de mayor demanda aumenta la dependencia de recursos de mayor costo, elevando los precios de la electricidad«, documentó el estudio.

Un sistema eléctrico dependiente del recurso fósil en sus horas pico traslada fuertes costos marginales operativos a las facturas de los consumidores finales. La energía eólica contiene las tarifas al incrementar su producción justo en el bloque horario en el que la radiación solar desaparece.

La empresa señaló que la planeación técnica del país debe evitar el recorte de generación por saturación de líneas en el día y la escasez de suministro durante la noche. El mercado requiere un equilibrio tecnológico integral para garantizar operaciones sin interrupciones y proteger la rentabilidad financiera de los usuarios comerciales y residenciales.

«Las renovables variables son la forma más competitiva de expandir el sistema, y su valor se maximiza al combinarse con tecnologías complementarias, permitiendo construir un sistema más resiliente y reducir los costos para el consumidor«, concluyó.

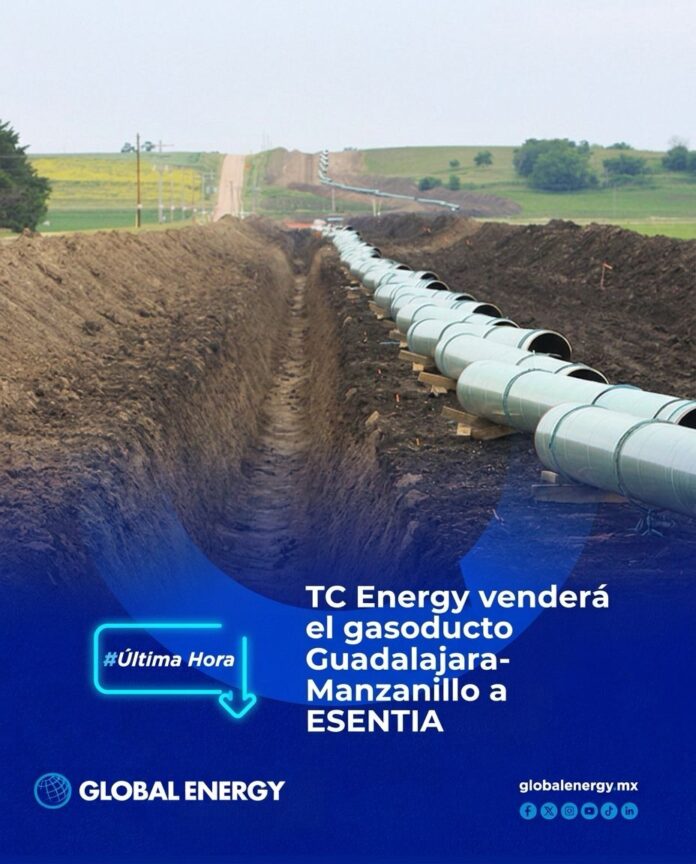
TC Energy venderá el gasoducto Guadalajara-Manzanillo a ESENTIA por 400 MDD

0

TC Energy Corporation anunció un acuerdo definitivo para vender Energía Occidente de México (EOM), propietaria del gasoducto Guadalajara-Manzanillo, a filiales de ESENTIA Energy Development por 560 millones de dólares canadienses, equivalentes a aproximadamente 400 millones de dólares estadounidenses.

El sistema cuenta con 313 kilómetros de longitud y una capacidad de transporte de hasta 500 MMcf/d de gas natural. La infraestructura conecta el suministro de gas natural licuado de la terminal de Manzanillo con la red continental en Guadalajara, abasteciendo a centrales eléctricas y clientes industriales de Colima y Jalisco.

Se prevé que la operación concluya durante la primera mitad de 2027, sujeta a las condiciones habituales de cierre y a las aprobaciones regulatorias correspondientes.

TC Energy señaló que los recursos obtenidos serán destinados a oportunidades de crecimiento dentro de su portafolio en Norteamérica. La compañía mantendrá su presencia en México, donde opera aproximadamente 3,300 kilómetros de gasoductos, con una capacidad instalada de transporte de 8.7 Bcf/d.

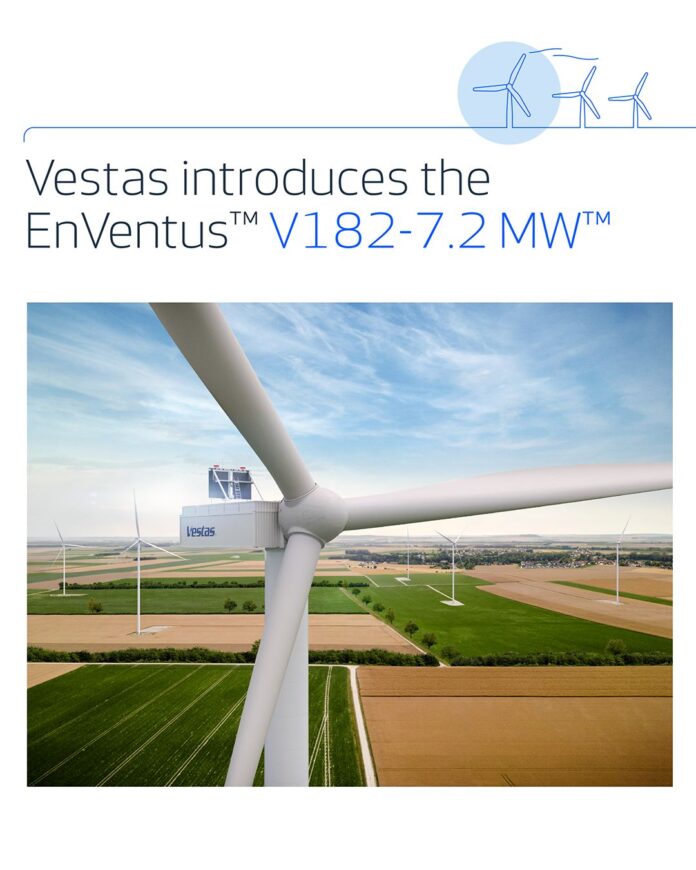
Vestas lanza la turbina eólica V182-7.2 MW para consolidar su plataforma EnVentus

0

La compañía danesa Vestas presentó formalmente la evolución de su plataforma terrestre EnVentus con el lanzamiento del modelo V182-7.2 MW, diseñado para optimizar el rendimiento energético e incrementar la rentabilidad comercial de los desarrollos eólicos a gran escala.

La plataforma EnVentus supera actualmente los 15 GW instalados a nivel global. El desarrollo del nuevo aerogenerador busca responder a la creciente demanda internacional de energía asequible, local y de bajas emisiones, al tiempo que refuerza la independencia energética de los países compradores.

La evolución tecnológica contempla un incremento en la capacidad nominal a 7.2 MW y la optimización del diámetro del rotor para maximizar la captura de viento en ubicaciones de velocidad baja a media. Estas mejoras buscan reducir el Costo Nivelado de la Energía (LCoE), fortaleciendo el caso de negocio y el retorno de inversión para los desarrolladores. Como parte de su estrategia global, la tecnología será presentada oficialmente ante clientes y socios de la industria en el marco del evento internacional WindEnergy Hamburg.

Trafigura crea Volare Shipping para operar su flota de superpetroleros y prepara su salida a bolsa en Oslo

0

Trafigura, una de las principales firmas independientes de comercio de materias primas del mundo, anunció el establecimiento de una nueva subsidiaria dedicada, Volare Shipping Ltd., con el objetivo de poseer, operar y escalar una flota de superpetroleros (Very Large Crude Carriers o VLCC). La gestión comercial de la flota estará a cargo de la división global de transporte marítimo de Trafigura.

Para financiar el proyecto, Volare Shipping alista una colocación privada por aproximadamente USD $500 millones y su posterior listamiento en la bolsa Euronext Growth Oslo bajo el ticker «VLCC«, cotización proyectada para iniciar alrededor del 5 de octubre de 2026. Tras la oferta, Trafigura mantendrá la propiedad mayoritaria de la nueva entidad.

La plataforma inicia con 6 VLCC en operación y 8 buques de nueva construcción encargados, con entregas programadas entre 2026 y 2028, alcanzando una flota total de 14 superpetroleros. Hacia octubre de 2028, se estima que la flota tendrá una edad promedio de 3 años y estará equipada con mayor capacidad de carga, sistemas de recubrimiento y calefacción interna que permitirán diversificar los tipos de crudo transportados, así como con capacidad de combustible dual ammonia-ready. La colocación privada de $500 MDD financiará en su totalidad el programa de nuevas construcciones, otorgando a la plataforma acceso directo a los mercados globales de capitales.

Brent cae 2% ante recuperación de las exportaciones sauditas

0

El petróleo inició la semana con una corrección importante pese a que el escenario geopolítico continúa lejos de mostrar señales de desescalada. Los futuros del Brent cayeron 2.1% hasta los 101.66 dólares por barril, después de haber rondado los 110 dólares durante la semana pasada.

De acuerdo con Sergio Cisternas, analista de mercados en EBC Financial Group, las exportaciones de petróleo de Arabia Saudita aumentaron hasta poco más de 4 millones de barriles diarios en septiembre, desde apenas 2.4 millones en agosto, de acuerdo con datos de Kpler. 

“A esto se suma la intención de Riad de restablecer rápidamente los flujos a través de su oleoducto este-oeste, aunque todavía existen dudas sobre la velocidad con que esa infraestructura podría recuperar su capacidad”, mencionó. 

También dijo que ahora comienza a observarse una mejora en el transporte energético. El Comando Central de Estados Unidos señaló que durante las últimas dos semanas el volumen transportado de petróleo crudo, carga y gas natural licuado fue superior al registrado en cualquier otro momento de los últimos seis meses. 

Explicó que el mercado está premiando esta recuperación efectiva de los flujos por encima del riesgo potencial de nuevas interrupciones, y esa diferencia ayuda a explicar la caída del Brent durante la jornada.

Sin embargo, señaló que los riesgos geopolíticos permanecen elevados. Estados Unidos e Irán intercambiaron nuevas amenazas, mientras los enfrentamientos entre los hutíes y las fuerzas alineadas con Arabia Saudita se intensificaron durante el fin de semana en Yemen. 

“Los ataques mediante misiles y drones contra Riad e instalaciones petroleras sauditas mantienen abierta la posibilidad de nuevas interrupciones precisamente cuando el mercado comienza a incorporar una recuperación del suministro”, lamentó.

El experto señaló que la caída del lunes no representa todavía una normalización del mercado petrolero, sino un ajuste de la prima geopolítica ante señales concretas de mayores exportaciones sauditas. 

Y es que el salto desde 2.4 hasta más de 4 millones de barriles diarios es suficientemente importante para justificar parte de la corrección, pero el escenario continúa siendo extremadamente sensible a cualquier deterioro en Bab el-Mandeb, Ormuz o la infraestructura energética saudita.

“Mientras el Brent permanezca alrededor de los 100 dólares, el mercado seguirá mostrando una prima considerable asociada al conflicto. Una recuperación sostenida de los flujos sauditas podría continuar reduciendo esa presión, mientras nuevos ataques contra infraestructura petrolera o rutas de transporte podrían revertir rápidamente el movimiento”, explicó. 

Por ahora, dijo que el petróleo está reaccionando más al volumen que efectivamente está llegando al mercado que a las amenazas sobre lo que podría dejar de llegar. 

Agregó que relación puede cambiar rápidamente mientras el conflicto continúe activo en dos rutas marítimas fundamentales para el comercio energético mundial.

Nueva etapa energética exigirá más redes, gas y almacenamiento en México

0

El sector poco a poco comienza a recuperar movimiento con el regreso de proyectos e inversionistas, los mismos que están poniendo bajo presión algunas de las carencias estructurales del sistema. Para Eckhard Hinrichsen, Country Manager de DNV Energy Systems México, el principal desafío pasa por detonar nueva generación o producción, y por asegurar que exista infraestructura suficiente para transportar la energía, respaldar el suministro y acompañar el crecimiento de la demanda.

“Vemos mucha actividad después de años donde no se hizo casi nada. Hay entusiasmo y también optimismo, y eso es bastante bueno”, afirmó el ejecutivo en entrevista para Global Energy. A su juicio, el gobierno ha identificado que el déficit alcanza distintos eslabones. “Hay que aumentar generación, transmisión y distribución. En las tres áreas falta capacidad y están tratando de impulsar el sector”.

Este nuevo escenario encuentra a DNV con más de cuatro décadas de presencia en el país y una operación que también se ha transformado con el mercado. Cuando Hinrichsen llegó a México desde Alemania en 2005, recordó, buena parte de la actividad estaba vinculada directamente con Pemex o sus proveedores. Desde entonces, la compañía amplió su participación hacia operadores privados, infraestructura de transporte de gas, LNG, generación renovable y nuevas tecnologías energéticas.

Infraestructura bajo presión

Dentro de ese mapa, Hinrichsen identifica la capacidad de la red eléctrica como una de las mayores vulnerabilidades para la siguiente fase de expansión energética. “Donde hay mucha generación, típicamente no está tan cerca de los centros de demanda o de las industrias grandes. Hay que transportar la energía. Eso es un cuello de botella”, explicó.

La segunda vulnerabilidad se encuentra en el suministro de gas natural. Para el directivo, “la dependencia del gas de Estados Unidos es muy fuerte y hay muy poco almacenamiento. Si por algo se interrumpe el suministro en la frontera, va a ser complicado”. Y aunque desde hace años se discute cómo elevar reservas físicas y ampliar la resiliencia del sistema, Hinrichsen considera que los avances concretos todavía son limitados.

“Hubo varios intentos de definir proyectos, pero concretamente no los hemos visto”, señaló, al plantear que el mercado necesita condiciones capaces de volver económicamente atractiva la inversión en almacenamiento.

En esa misma discusión está el potencial de los recursos no convencionales. “Si se puede hacer de manera sostenible, tomando en cuenta a la población y al medio ambiente, creo que puede ser importante. La industria ha desarrollado mucha tecnología, ha bajado costos y hoy se sabe cómo hacerlo de una forma más sostenible y más amigable con el medio ambiente”, afirmó, agregando que México tendría además que construir condiciones suficientemente atractivas para atraer la tecnología e incorporar experiencia en caso de decidir avanzar por esa vía.

Hinrichsen también identifica señales de recuperación en upstream, a través de proyectos privados y de los nuevos esquemas de colaboración con Pemex.. La compañía ha incrementado su participación como tercero independiente en proyectos de alta complejidad.

Uno de ellos es Trion, el primer proyecto en aguas ultraprofundas en México, donde DNV comenzó a trabajar en 2020 y debe coordinar capacidades técnicas desplegadas en México, Houston, Noruega y Corea del Sur para acompañar el desarrollo de instalaciones y unidades flotantes.

“Somos globales, estamos en más de 100 países, pero también somos locales y sabemos exactamente qué se necesita aquí en México”, dijo el ejecutivo sobre una combinación que permite verificar equipos construidos en distintos mercados y, simultáneamente, asegurar su cumplimiento con los requerimientos regulatorios mexicanos. “Es muy importante involucrar desde el inicio a una tercera parte independiente y con alta capacidad técnica. Si detectas casi al final del proyecto que algo no cumple, obviamente es mucho más difícil y costoso repararlo o adecuarlo”, explicó Hinrichsen.

Baterías, offshore y la necesidad de nuevos proyectos

El cambio en la matriz energética también está modificando la clase de servicios demandados. DNV observa una aceleración particular en sistemas de almacenamiento con baterías, donde se comienzan a incorporar tecnologías que ya cuentan con una trayectoria mayor en mercados como Estados Unidos y Europa.

Y ahí aparece una de las funciones que Hinrichsen considera centrales para la compañía: determinar desde el punto de vista técnico si un proyecto puede considerarse financiable. “Siempre está la pregunta de si tu proyecto es bancable o no. Hacemos el technical due diligence y, si el estudio sale positivo, eso se presenta a los bancos”.

La misma lógica está detrás de los market entry studies que DNV prepara para compañías que analizan entrar al país. La firma cuenta además con modelos propios del mercado eléctrico mexicano con horizontes de hasta 50 años para proyectar variables como demanda, generación y precios.

Para el líder de la compañía en el país, los esquemas privados y mixtos que impulsa actualmente el gobierno para energías renovables han devuelto actividad a compañías que permanecieron durante los años de menor desarrollo y, al mismo tiempo, están comenzando a atraer nuevos participantes.

Desde la perspectiva de Hinrichsen, México tendrá que encontrar un mecanismo para renovar la cartera de proyectos de hidrocarburos y mantener el interés de las grandes compañías internacionales. “Sería importante algún día llegar otra vez a asignaciones de nuevos campos y en cooperación con PEMEX, porque las compañías necesitan constantemente llenar su pipeline de proyectos”, sostuvo, al mencionar a Brasil como un mercado donde las licitaciones recurrentes permiten mantener presencia de operadores internacionales.

Para DNV, este periodo de redefinición representa también una oportunidad de crecimiento. La firma cuenta actualmente con alrededor de 140 colaboradores en México y espera cerrar 2026 con una expansión cercana a 15%, apoyada en proyectos que ya están en ejecución y en una cartera que incluye renovables, LNG, aguas profundas y almacenamiento. “México es muy importante para nosotros porque vemos un mercado creciente. Europa tiene mercados mucho más maduros; aquí todavía vemos mucha inversión por hacer en renovables y en oil & gas”, sostuvo.

A ello se sumará una demanda eléctrica que seguirá creciendo por la expansión industrial, la digitalización y la llegada de nuevos centros de datos. Para Hinrichsen, esa combinación obliga a mirar generación, redes, combustibles y nuevas tecnologías como partes de una misma ecuación. “Estamos muy comprometidos con México a todos los niveles y vemos muchas posibilidades y mucho desarrollo hacia el futuro”.

El diésel se encarece un 68 % antes de impuestos en España tras el inicio del conflicto en Irán

0

El precio del diésel en España registra un incremento del 68 % antes de impuestos desde el estallido del conflicto armado en Irán el pasado 28 de febrero, pasando de 0.82 a 1.378 euros por litro según datos de la Comisión Nacional de los Mercados y de la Competencia (CNMC). Pese a este ajuste en origen, el incremento en el precio final de venta al público se ha mantenido contenido en un 29.9 % (alcanzando 1.87 euros/litro) gracias a las rebajas fiscales y subsidios directos aplicados por el Gobierno español.

La incertidumbre sobre el fin de estas medidas fiscales —programado para el 30 de septiembre— ha encendido las alarmas en el sector logístico y de movilidad, dado que más del 57 % del parque vehicular nacional (superando los 18 millones de unidades, entre turismos, comerciales e industriales) depende de este carburante.

Trayectoria de los esquemas de apoyo fiscal e impacto en el sector:

  • Fase 1 (Marzo-Junio): Reducción del IVA del 21 % al 10 % e incremento del subsidio, manteniendo el alza final de venta en un 18 %.
  • Fase 2 (Julio-Agosto): Retiro del beneficio en IVA y ajuste escalonado en el impuesto a los hidrocarburos (descuentos de 15 a 10 céntimos por litro).
  • Fase 3 (Septiembre): Ajuste de la ayuda a 20 céntimos por litro para el diésel tras registrarse inflaciones superiores al 15 % en el rubro de refinados.

Gremios como la CETM y Fenadismer advierten sobre un impacto potencial de hasta 24 céntimos adicionales por litro a partir del 1 de octubre si no se aprueba la prórroga de los estímulos directos.