sábado, octubre 3, 2026
16.7 C
Mexico City
Inicio Blog Página 5

Japón acelera la producción de combustibles sintéticos para la neutralidad de carbono

0

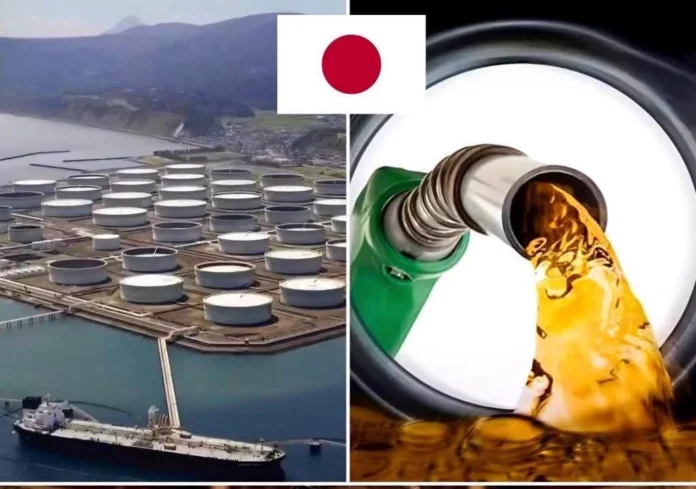
Empresas energéticas de Japón, lideradas por ENEOS, avanzan en el desarrollo de combustibles sintéticos (e-fuels) elaborados a partir de hidrógeno verde y dióxido de carbono (CO₂) capturado, con el objetivo de contribuir a la descarbonización del transporte.

Una de las principales ventajas de estos combustibles es que pueden utilizarse en motores de combustión e infraestructura de distribución existentes, sin requerir el reemplazo inmediato de la flota vehicular.

El proyecto busca avanzar de las etapas de demostración hacia una producción de hasta 10,000 barriles diarios, aunque su expansión enfrenta retos como los altos costos actuales y la gran cantidad de electricidad renovable necesaria para producir hidrógeno y mantener un balance climático favorable.

La iniciativa forma parte de los esfuerzos de Japón para desarrollar alternativas que permitan reducir las emisiones del transporte mientras se aprovecha parte de la infraestructura energética existente.

Shell vende activos del Golfo de México por 840 millones de dólares

0

Shell plc completó la venta de sus participaciones no operadas en la plataforma Na Kika y el campo Coulomb, en el Golfo de México, a filiales de Talos Energy y Ridgewood Energy.

La operación generó un ingreso inicial en efectivo de aproximadamente 840 millones de dólares, dentro de una contraprestación total acordada de 1,700 millones de dólares, sujeta a ajustes y pagos futuros vinculados al desempeño de los activos.

La desinversión forma parte de la estrategia de Shell para optimizar su portafolio Upstream, mediante la venta de activos maduros y la reasignación de capital hacia proyectos de mayor escala y rentabilidad.

Al cierre de 2025, Na Kika y Coulomb contaban con reservas probadas de 4.3 y 7.2 millones de barriles equivalentes de petróleo, respectivamente, y una producción conjunta de alrededor de 37,000 barriles equivalentes diarios.

Los compradores asumirán las obligaciones relacionadas con el desmantelamiento de las instalaciones, mientras que Shell conservará derechos para comercializar parte de la producción. La operación tampoco representa la salida de Shell del Golfo de México, región que continúa siendo estratégica para sus operaciones de aguas profundas.

México avanza hacia el cobro digital en gasolineras: Peña Merino

0

Por Ángel Velaiz

El titular de la Agencia de Transformación Digital y Telecomunicaciones, José Peña Merino, mencionó que la mayoría de las gasolineras en México cuentan con mecanismos de cobro digital. Aproximadamente, 95% de las estaciones de servicio de combustible cuenta con una terminal punto de venta (TPV). Además, dijo que las casetas en carreteras también estarían listas para el pago 100% digital, ya que las 32 entidades federativas cuentan con sistemas de identificación automática de vehículos, según Identificación Automática de Vehículos (IAVE).

Como parte de la Ley de Economía Digital, impulsada por la presidenta Claudia Sheinbaum durante la 89.ª Convención Bancaria, que busca avanzar en la digitalización económica junto con el pago digital en gasolineras y casetas, José Peña Merino informó sobre los avances que se han tenido en materia de digitalización de pagos tanto en casetas como en gasolineras.

“En agosto se concluyó la sustitución total de todo el hardware, de toda la infraestructura tecnológica que permite la lectura oportuna de los tags”, mencionó José Peña Merino, titular de la Agencia de Transformación Digital y Telecomunicaciones, durante una reunión con funcionarios públicos en la Cámara de Diputados.

En el análisis realizado por la Agencia de Transformación Digital y Telecomunicaciones informa que la cobertura de conectividad en estaciones de servicio de combustible alcanza el 98.45% de zonas con cobertura garantizada, mientras que 174 no cuentan con cobertura garantizada y 57 estaciones se encuentran en zonas sin cobertura.

José Peña Merino señaló que se tiene que hacer un esfuerzo adicional para garantizar la cobertura de todas las estaciones y proporcionar a los usuarios opciones de pago electrónico.

La iniciativa es resultado de un trabajo conjunto entre el Banco de México, la Secretaría de Hacienda y Crédito Público y la Comisión Nacional Bancaria y de Valores. Sin embargo, aún existe una brecha en el número de personas que no hacen uso de los pagos digitales.

El reto no está en la infraestructura, sino en la adopción de estos métodos de pago. A pesar de que el uso de transferencias creció tres puntos porcentuales entre 2021 y 2024, el efectivo sigue siendo el principal medio de pago en transacciones por debajo de 500 pesos, donde el 85% de estos pagos se realizan en efectivo. Esto representa que ocho de cada 10 mexicanos hacen pagos en efectivo, señaló José Peña Merino.

También señaló que la conectividad rutinaria entre 2015 y 2025 pasó de 55% a 86%. En cuanto a cobertura, 119 millones de mexicanos y mexicanas viven en zonas con cobertura, lo que representa 94% de la población. El objetivo de la Agencia de Transformación Digital es alcanzar 98% e incluir a las personas adultas mayores.

El grupo en el que más ha crecido el uso de internet es el de los adultos mayores. Entre las personas de 60 a 64 años, el 76% utiliza diariamente un teléfono celular con conexión a internet. La dependencia busca mejorar la experiencia de usuario para avanzar hacia una ley más inclusiva.

La iniciativa fue presentada por la presidenta de la República, la Dra. Claudia Sheinbaum, y busca modernizar los medios de pago, ampliar la inclusión financiera y aprovechar las herramientas digitales para facilitar las operaciones de las personas, los comercios y las autoridades, reconociendo que la transformación digital no constituye únicamente un cambio tecnológico, sino una oportunidad para ampliar derechos.

Contener la inflación cambia la ecuación para Pemex y el mercado de combustibles

0

Evaluar a Petróleos Mexicanos únicamente a partir de sus ganancias, pérdidas o participación de mercado deja fuera una parte fundamental de su función dentro del sistema energético mexicano. En momentos de presión internacional sobre los combustibles, Pemex compite con otros proveedores y está siendo utilizada como una herramienta para contener precios, asegurar el suministro y reducir el impacto de la energía sobre la inflación.

Para Alejandro Montufar Helu, director general de PetroIntelligence, esa diferencia resulta central para entender lo que está ocurriendo actualmente en el mercado y también para dimensionar correctamente el costo de las decisiones que se están tomando. “Pemex no es una empresa, es un brazo estatal. La misión de Pemex no es hacer dinero, es, desde mi punto de vista, brindar seguridad nacional a través de la seguridad energética y combatir la inflación”, afirma en conversación con Global Energy.

Durante los últimos meses Pemex ha recuperado una participación dominante en el mercado mayorista, de acuerdo con los datos de PetroIntelligence. Al cierre de junio la petrolera concentraba 91% del mayoreo de gasolina y 82.2% del diésel, una proporción muy distinta a la observada cinco años atrás.

Claramente, parte de ese avance se explica por la diferencia entre sus precios y los de los importadores privados. Frente al encarecimiento internacional, estos últimos no tienen la misma capacidad para contener sus precios, mientras Pemex ha mantenido condiciones más competitivas en el contexto del pacto voluntario.

Pero interpretar este fenómeno solo como una política de precios subsidiados también sería incompleto. El ejecutivo sostiene que existe otro elemento menos visible: la integración de funciones que antes estaban distribuidas entre distintas subsidiarias habría permitido disminuir costos administrativos y comerciales.

Por eso, PetroIntelligence considera, respecto a la participación conquistada, que “sí va a perder por supuesto una parte porque los importadores, cuando pase esta crisis de precio global, van a poder competir, pero Pemex no va a regresar a los márgenes que tenía anteriormente”.

Para Montufar, una parte del sector todavía interpreta el avance de Pemex como un fenómeno estrictamente coyuntural, ya que “la crisis de precios no permitió observar la reingeniería de procesos que se están llevando a cabo de manera interna, que sí están sucediendo”.

Contener la inflación también tiene un costo

La otra cara de la estrategia aparece cuando se observa el efecto financiero que implica utilizar a Pemex para amortiguar el precio de los combustibles. PetroIntelligence calcula que, considerando las reducciones de costos asociadas a la reorganización interna, la petrolera está dejando de obtener alrededor de 1,700 millones de pesos mensuales. Una primera estimación superaba los 5,000 millones, pero fue corregida al incorporar el efecto de esas eficiencias.

“Lo que Pemex está perdiendo, yo no lo visualizo como una pérdida, lo veo como un pago por mantener la inflación y mantener la gobernabilidad”, señala Montufar sobre una comparación que ya no sería solo sobre cuánto podría ganar Pemex vendiendo los combustibles a otro precio, sino cuál sería el costo económico y social de permitir que toda la presión internacional se trasladara directamente al consumidor. “Combatir la inflación cuesta. No es algo gratis”, advierte.

Eso sí, “hay que tener cuidado qué tanto estiramos la liga”, insiste Montufar, principalmente porque Pemex arrastra desde hace décadas una posición financiera vulnerable y, si bien puede abastecer una proporción considerable del mercado, necesita complementariedad privada para alcanzar determinadas regiones. El crecimiento reciente de su participación ha producido retrasos en algunas entregas y reubicaciones de los puntos donde las estaciones deben cargar producto.

“No hay desabasto. Hay quien ha comentado que Pemex no tiene producto. Realmente no es eso. Sí hay un retraso de algunos días en las entregas, pero es porque no estaban acostumbrados a esta demanda. Es un tema de planeación”, precisa.

La paradoja es que la propia política destinada a contener el precio al consumidor puede generar mayores costos logísticos dentro de la cadena. “Si tienes estados completos que no cumplen por los fletes de última milla y a Pemex le está costando, tú como Sener tendrías que estar sacando más permisos”, argumenta.

El riesgo está en lo que ocurre después

La presión contingente no se concentra únicamente en Pemex. El mercado de estaciones de servicio también está comenzando a mostrar señales que, según PetroIntelligence, pueden comprometer la inversión futura. El margen necesario para una estación, considerando IVA, costos operativos, regulación, impuestos y rendimiento sobre la inversión, se ubica alrededor de 2.80 pesos por litro. Bajo las condiciones actuales, identifica una insuficiencia cercana a 50 centavos en gasolina y de un peso en diésel.

En gasolina regular, sostiene, muchas estaciones estarían operando prácticamente en el punto de equilibrio. “No están generando recursos que den el rendimiento de la inversión, solamente operativos”, explica. La situación resulta más compleja en diésel, donde la insuficiencia podría alcanzar no solamente la rentabilidad esperada, sino incluso una parte de los costos vinculados al cumplimiento regulatorio.

Las señales de menor interés por nuevos proyectos también comienzan a aparecer en los datos que analiza PetroIntelligence. Montufar señala una disminución en las solicitudes de apertura y anticipa que, si las condiciones se mantienen, el siguiente año podría profundizarse. “Estás llevando a cabo estrategias de corto plazo para contener los precios, pero como no estás cuidando otros aspectos, vas a generar precios altos en el mediano plazo”, advierte.

Menor inversión significaría, eventualmente, menos infraestructura, menor competencia y menor diversidad de productos. Y ahí la discusión vuelve al punto de partida: la seguridad energética, donde el desafío no consiste en elegir entre Pemex o los privados, sino en reconocer que ambos forman parte del mismo sistema.

“Si tú quitaras a Pemex, pues el país entra en crisis porque ¿quién va a llevar el combustible? No hay forma que lo puedas quitar. Es más importante que un tema de negocio”, afirma. El mismo razonamiento, sostiene, debe extenderse a la inversión privada. Pemex necesita distribuidores, transportistas, terminales, estaciones y otros participantes capaces de complementar su infraestructura. “Hoy sí se acepta y se comunica que Pemex solo no puede y necesita a la iniciativa privada”.

El reto será definir hasta dónde puede utilizarse a la petrolera como mecanismo de contención sin comprometer su capacidad futura y, simultáneamente, mantener condiciones que permitan al capital privado continuar participando. “También falta comunicar que Pemex es una herramienta de seguridad nacional y no solo una empresa”, cerró.

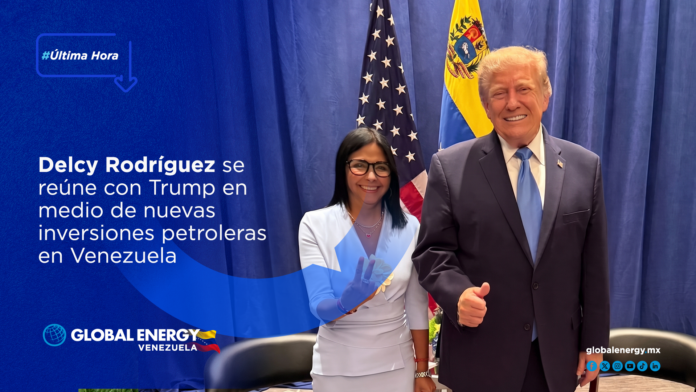
Delcy Rodríguez y Donald Trump se reúnen por primera vez

0

Por: Itzel Alaniz

La presidenta de Venezuela, Delcy Rodríguez, y el mandatario estadounidense, Donald Trump, sostuvieron su primer encuentro este martes en el Lotte New York Palace Hotel, en Nueva York, a puerta cerrada y sin acceso a la prensa. La reunión ocurrió en medio del acercamiento entre ambos gobiernos, marcado principalmente por los nuevos acuerdos petroleros entre Venezuela y Estados Unidos.

El encuentro también marcó la primera reunión entre los mandatarios de Estados Unidos y Venezuela desde el breve encuentro entre Barack Obama y Nicolás Maduro en 2015.

“Sostuvimos una histórica reunión con el presidente de Estados Unidos, Donald Trump, con quien conversamos sobre el fortalecimiento de la relación bilateral entre nuestros países y el avance de una agenda de cooperación en áreas estratégicas como energía, minería, seguridad”, publicó Rodríguez en su cuenta de X.

Cronología de acuerdos petroleros

A partir de la llegada de Delcy Rodríguez al poder, tras la captura de Nicolás Maduro en enero de este año, Venezuela comenzó a abrir nuevamente su industria petrolera a empresas extranjeras, en particular estadounidenses, después de años de restricciones, expropiaciones y mayor control estatal durante el chavismo.

Enero de 2026: Estados Unidos y Venezuela acordaron la venta de entre 30 y 50 millones de barriles de crudo venezolano, cuyos ingresos quedaron bajo control estadounidense.

Febrero-marzo: Washington amplió las licencias para permitir nuevas operaciones de empresas estadounidenses en Venezuela y facilitar transacciones con PDVSA.

31 de agosto: Ambos gobiernos anunciaron un acuerdo para desarrollar 17 campos petroleros venezolanos, con reservas estimadas en unos 64 mil millones de barriles. Algunos términos del proyecto todavía estaban en definición.

2 de septiembre: Chevron anunció una inversión superior a 7 mil millones de dólares para ampliar su producción en Venezuela.

16 de septiembre: Continental Resources firmó un memorando con PDVSA para desarrollar el bloque Ayacucho 2, en la Faja del Orinoco. Ese mismo mes, ExxonMobil avanzó en negociaciones para regresar a Venezuela, aunque todavía no existe un acuerdo definitivo.

María Corina Machado intenta ingresar tres veces a Venezuela en un día

Mientras Delcy Rodríguez participa en la 81.ª Asamblea General de la Organización de las Naciones Unidas (ONU) y sostiene reuniones privadas en Nueva York, la opositora venezolana María Corina Machado, quien permanece exiliada en Panamá, intentó regresar a Venezuela en tres ocasiones el 22 de septiembre.

El primer intento ocurrió por vía marítima, con una ruta desde Panamá hacia el Caribe y Venezuela, pero el viaje se canceló por presuntas fallas en uno de los motores de la embarcación. Después, Machado intentó viajar en avión con destino a Aruba, el cual se ubica entre 25 a 30 kilómetros de Venezuela, pero no pudo concretar el aterrizaje. Finalmente, se desvió hacia Curazao, ubicado a 50 kilómetros del territorio venezolano, aunque tampoco logró ingresar.

Protestas fuera de la ONU

“Delcy no representa a Venezuela”, “Justicia democrática y libertad”, “Delcy arrodillada ante el imperio” y “¡Democracia ya! No más dictadura!” fueron algunos de los mensajes en los carteles que llevaron venezolanos a las protestas frente a la ONU durante la tarde.

Los manifestantes expresaron su rechazo al gobierno de Delcy Rodríguez y al sistema chavista que representa, después de la captura de Nicolás Maduro en enero de este año.

California y Nueva York demandan al gobierno de Estados Unidos por proyectos eólicos marinos

0

California y Nueva York, junto con otros estados, presentaron nuevas demandas contra el gobierno de Donald Trump para frenar acuerdos federales destinados a cancelar proyectos de energía eólica marina mediante la recompra de sus arrendamientos.

Las acciones legales cuestionan acuerdos con empresas como Invenergy y Bluepoint Wind, que contemplan pagos por alrededor de 1,400 millones de dólares para cancelar diversos proyectos. A nivel nacional, la administración federal ha comprometido cerca de 4,000 millones de dólares en este tipo de operaciones.

Nueva York sostiene que las cancelaciones podrían limitar nueva capacidad de generación en un momento de crecimiento de la demanda eléctrica, mientras que California cuestiona la legalidad de los acuerdos y su impacto sobre las inversiones realizadas para desarrollar la industria eólica marina.

A las acciones encabezadas por Nueva York se sumaron Connecticut, Delaware, Maine, Massachusetts, Nueva Jersey, Rhode Island y Vermont. California presentó una demanda separada relacionada con la cancelación de un arrendamiento de Invenergy frente a su costa.

Del porcentaje a las capacidades: el siguiente paso del contenido nacional en México

0

La política de contenido nacional implementada en México a partir de la Reforma Energética de 2013 e incorporada al nuevo marco regulatorio, particularmente a través de la Ley de Hidrocarburos de 2014, representó uno de los esfuerzos de política pública más ambiciosos para vincular la apertura del sector petrolero con el desarrollo económico nacional. Su propósito era claro: aprovechar la inversión, la tecnología y la experiencia de los operadores petroleros extranjeros para que la actividad petrolera generara beneficios permanentes para el país, más allá de la extracción de hidrocarburos.

Leticia Cienfuegos Especialista en Contenido Nacional y académica de la Facultad de Ciencias de la UNAM, con más de 9 años de experiencia en el sector energético. Participó en el diseño e implementación de los primeros procedimientos de verificación de Contenido Nacional en hidrocarburos y cuenta con experiencia en medición, cumplimiento y estrategia regulatoria.

Oscar A. Gomez Comisionado de la CNA y académico de la Facultad de Economía de la UNAM con más de 10 años de experiencia en el sector energético. Participó en el diseño de políticas de fomento industrial para el sector energético y en los procedimientos de verificación de contratos en materia de hidrocarburos.

Para alcanzar este objetivo, el marco normativo estableció que el cumplimiento de las obligaciones de contenido nacional se determinaría mediante seis variables fundamentales: bienes nacionales, servicios nacionales, mano de obra nacional, capacitación, transferencia de tecnología e infraestructura local y regional. Sin embargo, desde su diseño, estas variables respondían a objetivos distintos.

Mientras los bienes, servicios y mano de obra nacional buscaban incrementar la participación económica de empresas y trabajadores mexicanos en la actividad petrolera; la capacitación y la transferencia de tecnología pretendían contribuir al desarrollo de capacidades nacionales, entendidas como los conocimientos, habilidades y tecnología que permanecen en el país y permiten fortalecer la competitividad, generar mayor valor agregado y participar progresivamente en actividades de mayor complejidad. Finalmente, la infraestructura local y regional perseguía un tercer objetivo: generar beneficios permanentes en zonas de influencia de los proyectos. Más de una década después, el resultado fue un claro predominio de las variables de participación económica.

El cumplimiento se concentró principalmente en bienes, servicios y mano de obra nacional, mientras que la capacitación, la transferencia de tecnología y la infraestructura local y regional permanecieron como variables marginales dentro de la estrategia de cumplimiento de los operadores. Esta experiencia permite identificar una lección relevante: el problema no fue que la política de contenido nacional careciera de instrumentos para generar capacidades y beneficios de largo plazo, sino que su diseño permitió cumplir las metas regulatorias sin necesidad de utilizarlos.

La estructura de incentivos: por qué dominaron las variables de participación económica

Desde una perspectiva económica, este comportamiento no resulta sorprendente. Los operadores petroleros responden a incentivos, por lo que, cuando existen múltiples mecanismos para cumplir una obligación regulatoria, los agentes racionales elegirán aquellos que impliquen menores costos, menor incertidumbre y mecanismos de acreditación más sencillos. En la práctica, los operadores concentraron su estrategia de cumplimiento, en este orden, en la contratación de servicios nacionales, el empleo de mano de obra mexicana y la adquisición de bienes nacionales, es decir, en conceptos inherentes al desarrollo de cualquier proyecto de exploración y extracción.

Estas tres variables representan aproximadamente el 98 % del gasto susceptible de ser reconocido como contenido nacional. Considerando que las metas contractuales alcanzan como máximo el 35%, bastaba con que una fracción relativamente reducida de ese gasto correspondiera a bienes nacionales, servicios nacionales y mano de obra nacional para cumplir con las obligaciones previstas en los contratos, sin necesidad de recurrir a la capacitación, la transferencia de tecnología o la infraestructura local y regional. En contraste, la capacitación, la transferencia de tecnología y la infraestructura local y regional implicaban inversiones adicionales, procesos de planeación más complejos, criterios de acreditación menos definidos y una mayor incertidumbre respecto de su reconocimiento para efectos del cumplimiento regulatorio.

Esto, en un contexto en el que la mayoría de los contratos se encontraban en periodo de exploración o evaluación, periodos de corta duración que no hacen redituable la inversión más allá del cumplimiento regulatorio. Paradójicamente, las variables concebidas para generar los beneficios de largo plazo de la política terminaron siendo las menos utilizadas del sistema.

Más allá de la participación económica: un potencial desaprovechado

Entre todas las variables del contenido nacional, la que tenía mayor potencial transformador era la transferencia tecnológica. Su incorporación respondía a una lógica ampliamente utilizada en países productores de hidrocarburos: aprovechar la participación de empresas internacionales para acelerar la transferencia de conocimientos técnicos especializados, fortalecer capacidades nacionales y acumular experiencia operativa en la industria local. La transferencia tecnológica requiere, por su propia naturaleza, la existencia de un emisor y un receptor del conocimiento. En este sentido, el diseño original de la reforma contemplaba a Pemex como posible receptor, al prever la participación del Estado en los contratos cuando existieran oportunidades para impulsar la transferencia de conocimiento y tecnología para el desarrollo de sus capacidades. Esta lógica generaba un canal natural para el intercambio de experiencias, procesos y tecnologías.

Sin embargo, la mayoría de los contratos adjudicados durante las rondas petroleras fueron desarrollados sin participación conjunta de Pemex como empresa productiva del Estado. Así, la transferencia tecnológica quedó sin un receptor natural claramente identificado y, desde la perspectiva de una empresa privada, evitó transferir tecnología “de manera gratuita” a un potencial competidor desalineando los incentivos entre la política pública y los económicos. Por su parte, la capacitación enfrentó dos limitaciones: una conceptual y otra relacionada con su cumplimiento regulatorio. Desde el punto de vista conceptual, la Metodología establecía que esta variable era aplicable únicamente a la capacitación del personal contratado directamente por los operadores petroleros. Sin embargo, los Programas de Capacitación y Transferencia de Tecnología ampliaban su alcance al permitir actividades dirigidas a estudiantes y personal subcontratado, mediante cursos, seminarios, talleres, capacitaciones operativas y eventos de difusión técnica.

Desde el cumplimiento regulatorio, el soporte documental requerido para reconocer las actividades de capacitación se definió con mayor precisión durante los procesos de verificación de gabinete, cuando muchas de estas actividades ya habían sido realizadas. En consecuencia, parte de la documentación generada al momento de su ejecución resultaba insuficiente para acreditar posteriormente su cumplimiento ante la autoridad. En la práctica, una parte importante de las actividades reportadas se concentró en programas de corto plazo y cumplimiento mínimo que podían contribuir a la operación cotidiana de las empresas, pero difícilmente se traducían en el desarrollo de capacidades nacionales permanentes. En consecuencia, la capacitación podía convertirse en una variable reportable, pero difícilmente evaluable en términos de impacto.

Por su parte, la infraestructura local y regional buscaba convertir parte de la inversión petrolera en beneficios permanentes para las comunidades ubicadas en las zonas de influencia de los proyectos petroleros. La lógica era consistente con experiencias internacionales. La explotación de recursos naturales genera impactos territoriales significativos y, por tanto, una parte de los beneficios debe traducirse en mejoras visibles para las comunidades, tales como la construcción y mantenimiento de carreteras, caminos, puentes y vías de transporte público; la construcción de hospitales, escuelas, viviendas, sistemas de suministro de agua potable, saneamiento y drenaje, parques públicos y deportivos que beneficien a la comunidad. Sin embargo, la política de contenido nacional nunca desarrolló mecanismos claros para su implementación, ya que no existieron procedimientos específicos de validación, criterios robustos de elegibilidad o una estrategia institucional para promover su utilización.

En la práctica, la infraestructura resultaba prescindible para alcanzar las metas de contenido nacional, lo que contribuyó a que su utilización fuera excepcional. En conjunto, la transferencia de tecnología, la capacitación y la infraestructura local y regional compartieron una misma limitación estructural. Aunque las dos primeras estaban orientadas al desarrollo de capacidades nacionales y la tercera a generar beneficios territoriales permanentes, las tres enfrentaron una fuerte desventaja frente a las variables de participación económica para efectos del cumplimiento regulatorio.

La Guía de 2020: un esfuerzo por corregir el diseño

Ante estas dificultades, en 2020 la Secretaría de Economía emitió la Guía para la presentación de los programas de capacitación y transferencia de tecnología solicitados en los contratos para la exploración y extracción de hidrocarburos, con el propósito de establecer criterios para el reconocimiento de actividades relacionadas con la capacitación y la transferencia de tecnología. Su emisión representó un avance importante porque atendió una realidad que el propio sector ya había identificado: persistían vacíos y criterios poco claros para el reconocimiento de estas variables. La Guía amplió las posibilidades para que los operadores canalizaran recursos hacia universidades, centros de investigación, institutos tecnológicos y otros organismos especializados, reduciendo la dependencia de la interacción con Pemex como canal para la transferencia tecnológica.

Sin embargo, su carácter orientativo y no vinculante permitió aclarar conceptos y reducir parte de la incertidumbre interpretativa, pero no modificó la estructura de incentivos que había llevado a los operadores a privilegiar las variables de participación económica. Mientras el cumplimiento de las metas regulatorias pudiera alcanzarse principalmente mediante bienes, servicios y mano de obra nacional, la capacitación y la transferencia de tecnología continuarían desempeñando un papel secundario.

Del cumplimiento regulatorio al desarrollo de capacidades nacionales

Después de más de una década de implementación, la principal lección es clara: uno de los principales desafíos del contenido nacional se encuentra en la estructura de incentivos sobre la que fue diseñado el sistema. Mientras ese diseño permita alcanzar las metas regulatorias principalmente mediante bienes, servicios y mano de obra nacional, las variables concebidas para generar beneficios de largo plazo seguirán desempeñando un papel secundario. Por ello, la discusión ya no debería centrarse únicamente en cuánto contenido nacional se reporta, sino también en qué capacidades se desarrollan y qué beneficios permanentes quedan en el país una vez que concluye la inversión petrolera.

El desafío para los próximos años consiste en evolucionar desde un modelo centrado en la medición de porcentajes hacia uno capaz de evaluar también los beneficios de largo plazo generados por la política. Ello implica incorporar mecanismos que permitan determinar no solo cuánto contenido nacional se genera, sino también en qué medida la capacitación y la transferencia de tecnología fortalecen el capital humano, la competitividad, la innovación y la integración de las cadenas de suministro, y qué beneficios permanentes genera la infraestructura local y regional en las zonas de influencia de los proyectos.

No bastará con reconocer estas variables dentro de la metodología; será necesario desarrollar indicadores capaces de medir sus resultados y vincularlos a un esquema de incentivos que premie efectivamente su implementación. En el caso de la capacitación y la transferencia de tecnología, esos indicadores deberían evaluar el desarrollo de capacidades nacionales; en el de la infraestructura local y regional, los beneficios permanentes generados en las zonas de influencia de los proyectos.

Una nueva generación del contenido nacional La siguiente etapa de esta política debería orientarse a construir un sistema capaz de medir no solo cuánto contenido nacional participa en la actividad petrolera, sino también qué beneficios de largo plazo es capaz de generar y preservar una vez que la inversión concluye.

Solo así el contenido nacional dejará de entenderse como una obligación de cumplimiento para consolidarse como un verdadero instrumento de política industrial, capaz de fortalecer la competitividad, la innovación y el desarrollo económico del país. Porque, al final, los porcentajes terminan cuando concluye un proyecto. Las capacidades nacionales y los beneficios permanentes generados por la infraestructura, en cambio, pueden trascenderlo.

¿Qué debería definir el éxito del contenido nacional: el porcentaje que se alcanza o el legado que permanece?
Vestas destaca el valor de la energía eólica en el Sistema Eléctrico Mexicano

0

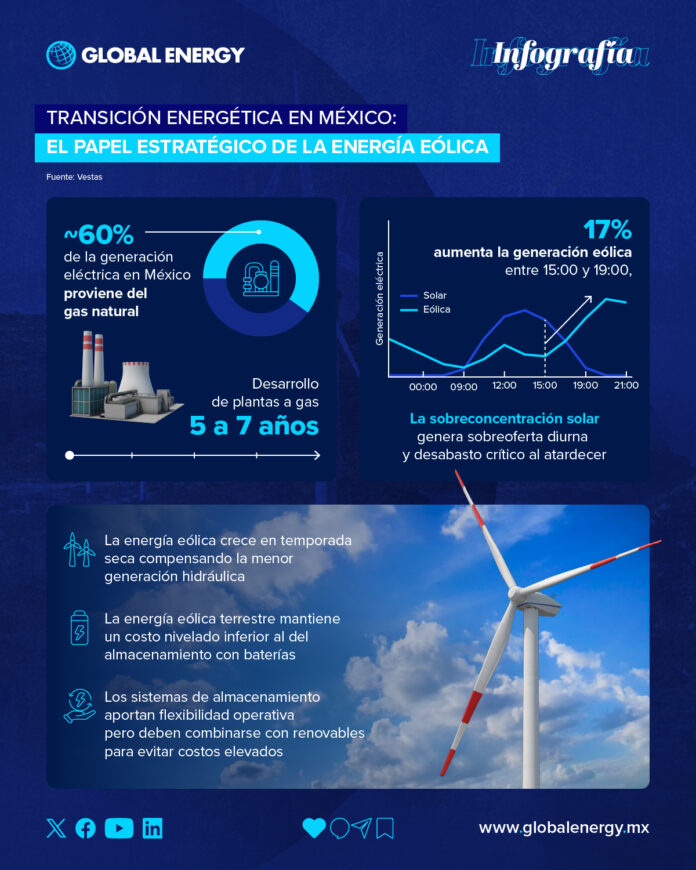
Vestas presentó el análisis “No toda la intermitencia es igual: El valor sistémico de la energía eólica en la planeación y la operación del Sistema Eléctrico Mexicano”, en el que examina el papel de la energía eólica ante el crecimiento de la demanda eléctrica impulsado por la industrialización, el nearshoring y los centros de datos.

El estudio señala que la generación eólica puede complementar a otras fuentes renovables debido a sus distintos patrones de generación. En México, la producción eólica aumenta alrededor de 17% entre las 15:00 y las 19:00 horas, periodo que coincide con las horas de mayor demanda eléctrica.

Vestas también destaca que la energía eólica puede compensar la menor generación hidroeléctrica durante la temporada seca y ayudar a reducir los efectos de la llamada “curva del pato”, asociada a una elevada concentración de generación solar durante el día.

Finalmente, el análisis plantea que, pese al avance de los sistemas de almacenamiento de energía, la eólica terrestre mantiene ventajas de costo frente al almacenamiento en baterías de cuatro horas, por lo que podría desempeñar un papel relevante en la expansión de capacidad eléctrica de corto plazo en México.

Menos fricción regulatoria y más tecnología determinan la ruta del gas LP para ganar competitividad

0

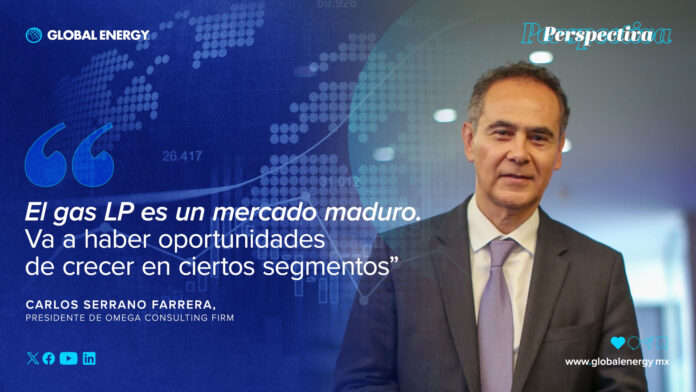
Después de décadas de expansión, el gas LP opera sobre un mercado maduro, con una demanda profundamente integrada a la vida cotidiana y a numerosas actividades productivas. Para Carlos Serrano Farrera, presidente de Omega Consulting Firm y expresidente ejecutivo de Amexgas, la siguiente etapa estará determinada por la capacidad de hacer más eficiente la operación, reducir las fricciones asociadas al cumplimiento regulatorio y destinar más recursos a tecnología, seguridad y talento.

Con 27 años de trayectoria en el sector, Serrano sostiene que la dimensión del mercado sigue siendo una de sus principales fortalezas. Cerca de 100 millones de personas utilizan gas LP directamente en sus hogares y los restantes consumidores mantienen contacto indirecto con el energético. “Somos consumidores netos de este producto que viene es a satisfacer una necesidad básica de energía, que es fundamental y es un factor no solamente de desarrollo económico, sino de estabilidad social”, señaló en entrevista con Global Energy en el marco del GLP Summit 2026.

Esa fortaleza convive con una elevada exposición externa, ya que alrededor de 80% del gas LP consumido en México es importado. En ese contexto, cualquier episodio de volatilidad internacional podría presionar el costo de adquisición de la molécula. El efecto, explicó, no necesariamente se transmite de manera directa al usuario final, pero sí “se sacrifica el margen operativo, que es de donde se realizan las inversiones. ¿Para qué? Para renovación de equipo de reparto, plantas y estaciones de Servicio, que son los canales que permiten garantizar el abasto, la seguridad y la continuidad operativa”, sostuvo Serrano.

Cumplir, pero con menos costos y duplicidades

Uno de los aspectos fundamentales a mejorar es el marco regulatorio del sector. El análisis y el debate, señala Serrano, no deberían centrarse en cuestionar la existencia de las regulaciones. En una actividad que implica el manejo cotidiano de un combustible con riesgos inherentes, la regulación es necesaria y cumple una función esencial para proteger a las personas, las instalaciones y al propio sector.

“El verdadero reto está en hacer más eficiente su cumplimiento. En mi experiencia, considero que se requiere construir mecanismos que reduzcan trámites, eviten duplicidades, simplifiquen procesos, eliminen burocracia excesiva y permitan que las empresas puedan cumplir y destinen mayores recursos a la seguridad y a la operación, en lugar de absorberlos en exceso de cargas administrativas y costos, que no necesariamente agregan valor a los consumidores”.

El objetivo, advierte Serrano, debe ser mantener altos estándares de seguridad y cumplimiento, pero con procesos más simples, coordinados, digitales y eficientes. Y, luego, trascender las finanzas de las distribuidoras, buscando que el costo regulatorio no se traslade al consumidor. Su propuesta es conectar cumplimiento, seguridad operativa, eficiencia operativa y rentabilidad, para que cumplir mejor no signifique operar con mayores costos y tampoco implique sacrificar el futuro de un sector que, por sus características propias, requiere de una inversión continua en mantenimiento y renovación de activos e infraestructura de almacenamiento y distribución.

La necesidad de inversión también aparece en el almacenamiento, donde Serrano reveló que las 1,116 plantas de distribución de todo el país suelen mantener producto suficiente para cubrir entre tres y cuatro días de la demanda de su mercado regional. Es en aguas arriba donde la ecuación cambia. El país cuenta también con terminales que reciben y almacenan la producción nacional, las importaciones terrestres y marítimas, infraestructura utilizada por Pemex y por empresas privadas. “Si sumamos esa capacidad de almacenamiento, entonces los días suben significativamente. Podríamos llegar a tener otros ocho a diez días aproximadamente de almacenamiento”, para hacer frente a una demanda nacional equivalente aproximadamente a 770,000 toneladas promedio mensual.

El problema se desplaza, entonces, desde la existencia física del inventario hacia la capacidad de movilizarlo. De acuerdo con cifras de Serrano, transportar producto desde alrededor de 34 terminales hacia las plantas de distribución “es una logística muy compleja de 7×24 continua que exige una eficiencia operativa intensa. Entonces, a veces es donde el hilo está más delgado”. Es en esos movimientos donde podrían aparecer ciertos episodios temporales de desabasto y donde se encuentra un espacio para fortalecer infraestructura y transporte.

Tecnología para crecer en un mercado maduro

El presidente de Omega Consulting Firm proyecta que la demanda nacional de Gas LP avanzará entre 0.5% y 1.5% anual, con una media cercana a 1%, comportamiento que considera consistente con un Sector que ya alcanzó un alto nivel de penetración. “El gas LP es un mercado maduro. Pero eso no quiere decir que todos los tipos de clientes van a mantenerse igual. Va a haber oportunidades de crecer en ciertos segmentos”.

En ese escenario, la tarea consiste en atender una demanda consolidada con operaciones más eficientes y seguras, pero también “necesitamos que la autoridad entienda el negocio, no desde un punto de vista de autoridad, sino desde un punto de vista de consumidor y desde un punto de vista de operador, porque entonces la perspectiva cambia”, afirmó.

Una de las herramientas para conseguir la excelencia será la digitalización. Aunque diversas compañías ya han implementado soluciones tecnológicas, “todavía estamos en la etapa inicial. El área de oportunidad es extraordinaria para implementar la inteligencia artificial, particularmente en la industria del gas LP”, afirmó Carlos Serrano.

La propia composición empresarial del sector ayuda a explicar parte de ese rezago. “Estamos hablando de empresas familiares que van en su segunda, tercera generación, la mayoría, algunas ya en la cuarta”, explicó. Y durante años, “se implementó una administración más tradicional y se postergaron proyectos”. A ello se sumó, según Serrano, la falta de márgenes suficientes para financiar las inversiones requeridas.

Aunque, más que observar esa brecha tecnológica como una debilidad, Serrano la identifica “como una gran área de oportunidad que puede detonar el nivel de servicio, el nivel de eficiencia y el nivel de productividad de nuestro sector”. De hecho, la inteligencia artificial fue uno de los temas incluidos en el GLP Summit 2026, encuentro que juntó operadores y especialistas para “analizar, reflexionar y profundizar sobre los temas relevantes del sector y generar un trabajo conjunto de hacer planteamientos de cómo mejoramos la industria”.

Para los próximos cinco a diez años, Carlos Serrano confía en que el desafío será avanzar hacia una regulación más efectiva mediante el diálogo y colaboración entre industria y autoridad, adoptar tecnología con aplicaciones concretas sobre prevención de accidentes, eficiencia, costos y servicio al cliente y fortalecer al capital humano de una actividad que, según sus estimaciones, genera más de 200,000 empleos directos.

Esas condiciones son las que permitirían convertir la estabilidad de la demanda en una plataforma para modernizar el negocio. “La demanda existe, el producto existe”, pero “el salto pendiente está en hacer que una industria consolidada funcione con mejores herramientas para invertir, operar y responder a un consumidor que seguirá dependiendo del gas LP, para esto será determinante lograr consolidar la certeza jurídica y económica del Sector”.

Consumo de diésel aumentó durante la primera mitad de 2026

0

Por Ángel Velaiz

Durante el primer semestre del 26, el consumo nacional de diésel aumentó y alcanzó máximos históricos en la última década, de acuerdo con cifras del Sistema de Información Energética de la Secretaría de Energía (Sener). El procesamiento de crudo de Pemex quedó en un millón 150,000 barriles diarios.

A pesar del panorama geopolítico y las presiones en los costos de importación, el Gobierno federal informó que las medidas estabilizadoras y los estímulos fiscales han aminorado el impacto en los consumidores nacionales sobre el consumo de diésel, por lo cual Pemex reportó un incremento en sus ventas de 13.9%, al alcanzar los 304 mil barriles diarios.

Por su parte, la presidenta Claudia Sheinbaum aseguró por la mañana que México cerrará el año con abasto de diésel garantizado y precios estables. También señaló que la refinería Olmeca, en Dos Bocas, y la modernización del sistema de refinación contribuyen a evitar un problema de abasto.

Desde la entrada en operaciones de la refinería Olmeca, en Dos Bocas, ha habido un aumento gradual de sus operaciones, pasando de procesar 62,000 a casi 180,000 barriles diarios; sin embargo, aún se encuentra lejos de alcanzar su objetivo de 300 mil barriles diarios.

Pemex ha recuperado el suministro de combustible a nivel nacional gracias a su estrategia de marca y sus servicios. Entre sus números, reportó que a finales de junio contaba con 13,046 gasolineras a las que suministra total o parcialmente combustible, de las cuales el 58 por ciento opera mediante la franquicia Pemex, 4,333 son estaciones de servicio con marcas distintas, además de 1,149 con licencia de uso de marca.

El blindaje del mercado nacional coincide con el alza en el procesamiento de crudo del Sistema Nacional de Refinación, donde, en mayo de 2026, Petróleos Mexicanos (Pemex) incrementó su proceso en 23%, superando la barrera del millón de barriles diarios establecida durante una década, para alcanzar los 1.05 millones de barriles diarios.

De enero a mayo se alcanzó un promedio diario de 439,356 barriles, lo que representa un alza de 23.9% en comparación con el mismo lapso de 2025.

De ese volumen, el 62% se abasteció con producción nacional, lo que significó un salto de 10 puntos porcentuales respecto de la participación del 52% que tuvo durante el mismo lapso de 2025. Por lo cual, se redujo la participación de las importaciones del 48 al 38%, lo que implica su menor cuota de mercado desde 2016, cuando fue del 37%.