lunes, octubre 5, 2026
15.6 C
Mexico City
Inicio Blog Página 9

IMP y AMEXCID firman alianza estratégica para impulsar el talento y la tecnología energética de México en el exterior

0

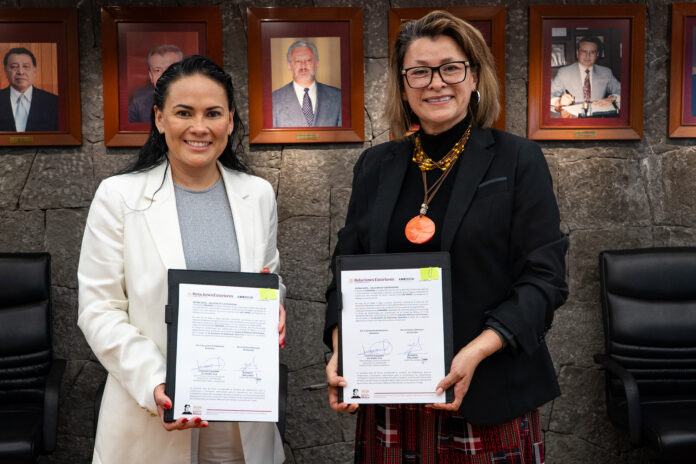
El Instituto Mexicano del Petróleo (IMP) y la Agencia Mexicana de Cooperación Internacional para el Desarrollo (AMEXCID), adscrita a la SRE, firmaron un convenio de colaboración para conectar las capacidades científicas y tecnológicas del Instituto con la red de cooperación internacional de México. El acuerdo fue suscrito por la Dra. Elizabeth Mar Juárez, Directora General del IMP, y la Mtra. Alejandra Del Moral Vela, Directora Ejecutiva de la AMEXCID.

La alianza busca crear un mecanismo de doble vía orientado a la formación de talento, intercambio de conocimiento y transferencia tecnológica. Permitirá proyectar internacionalmente las soluciones desarrolladas por el IMP en la cadena de valor de los hidrocarburos, al tiempo que facilitará el acceso a nuevas prácticas globales en materia de innovación y sostenibilidad.

Entre las áreas técnicas y líneas de investigación estratégicas que abarca el convenio destacan:

  • Exploración y Extracción: Caracterización de yacimientos, simulación de fluidos, optimización de pozos, integridad de instalaciones y tratamiento de crudos.
  • Transición Energética y Sostenibilidad: Evaluación de potencial geotérmico en pozos petroleros, extracción de litio en salmueras, exploración de hidrógeno geológico, economía circular y química verde.
  • Mecanismos de Cooperación: Estancias técnicas, desarrollo de plantas piloto, proyectos multinacionales de investigación y programas de capacitación especializada.

La industria de software industrial acorta el tiempo entre datos y decisiones

0

AVEVA impulsa un proceso de integración de datos que busca reducir el tiempo entre la generación de información y la toma de decisiones en las plantas industriales. Esa prioridad se traduce de forma distinta según el país: mientras México concentra sus recursos en operar mejor los activos que ya tiene, Brasil orienta los suyos hacia la ampliación de infraestructura. A esa diferencia regional se suma la complejidad que trae consigo la transición hacia energías renovables, que multiplica los puntos de generación y la cantidad de datos que las empresas deben administrar, lo que convierte a la interpretación de la información en el reto central del sector.

Por Kathya Santoyo

El uso de información generada en las plantas industriales pasó de una etapa de simple almacenamiento a convertirse en el eje central de las decisiones operativas, señala Javier Barella, vicepresidente para Latinoamérica de AVEVA. En entrevista exclusiva para Global Energy, Barella explica que la industria dedicó entre 20 y 30 años a un proceso gradual, pues los operadores comenzaron a guardar los datos generados por sus procesos, después identificaron su valor y ahora buscan integrarlos desde el diseño de ingeniería de una planta hasta su operación diaria, con el objetivo de mejorar la eficiencia.

Las nuevas regulaciones impulsan parte de este cambio. De acuerdo con el directivo, el tránsito de la matriz energética de combustibles fósiles hacia fuentes renovables genera nuevos requerimientos dentro de la gestión de información industrial, la cual enfrenta desde hace años el mismo reto de fondo, ayudar a las compañías a interpretar mejor lo que ya generan, pero en menos tiempo.

Ese acortamiento de tiempos, según Barella, no depende de una tecnología nueva, sino de la inteligencia artificial, que por cierto, es una capacidad que la industria utiliza desde hace décadas, definida por el Instituto Tecnológico de Massachusetts (MIT) como el trabajo conjunto entre personas y máquinas. Lo que cambió es la velocidad de procesamiento, pues análisis que antes tomaban meses o años hoy se resuelven en minutos o segundos, lo que permitió pasar de un modelo descriptivo a uno predictivo y, más recientemente, prescriptivo.

Esa capacidad de anticipación amplía el alcance de la información que una empresa administra. El vicepresidente de AVEVA explica que las compañías ya no buscan operar una sola planta, sino una flota completa, lo que las lleva a solicitar mayor interpretación de datos a sus socios tecnológicos y, en algunos casos, a compartir esa información con reguladores y autoridades.

La construcción de una planta industrial refleja la misma tendencia. Un proyecto que antes tomaba años para completar su etapa de diseño hoy se resuelve en semanas, gracias a sistemas de control más avanzados y a un entrenamiento más preciso de los operadores, cambio que Barella compara con la evolución de un automóvil, de depender del volante y la palanca de velocidades a integrar sensores que hoy monitorean buena parte de la operación.

En su opinión, ese conjunto de cambios resume el propósito de AVEVA: dar mayor capacidad de decisión a las personas mediante tecnología y facilitar el intercambio de conocimiento entre los equipos que operan los activos industriales.

El reto de conciliar plataformas

Barella advierte que lograr ese propósito depende de resolver antes un problema más básico, cómo digerir con mayor rapidez los datos que ya generan las plantas, lo cual no depende solo de sumar plataformas, sino de resolver un problema previo, pues los datos que genera una planta no siempre son compatibles entre los sistemas que los producen.

Para ilustrar ese problema, el ejecutivo recurre al caso de una empresa con 50 plantas, cada una con un responsable que toma decisiones de manera independiente. “Poner de acuerdo a esos 50 responsables sobre un mismo indicador de eficiencia tomaría días, entre agendas y presentación de resultados individuales. La tecnología es lo que ayuda a conciliar esas cifras y a corroborar con hechos, no solo con reportes de cada planta», apunta.

El directivo de AVEVA señala que la adopción de estas herramientas varía de un país a otro dentro de América Latina, región que agrupa a 33 países con marcadas diferencias culturales. La comparación entre Brasil y México ilustra esa diversidad. Según Barella, las empresas brasileñas de punta priorizan fortalecer su infraestructura mediante nuevas plantas y equipos, mientras que las compañías mexicanas concentran su inversión en operar mejor los activos que ya tienen. «En México, su situación primordial es operar mejor lo que ya tiene», explica el directivo, quien describe ambas posturas como estrategias distintas orientadas a un mismo objetivo de eficiencia.

Impacto de las renovables en la red de datos

Javier Barella identifica en la transición energética otro factor que multiplica esa diferencia de necesidades entre países, pues no todos avanzan al mismo ritmo hacia fuentes renovables. El modelo tradicional de generación concentraba la energía en plantas de gran escala capaces de abastecer territorios extensos a través de una red interconectada, mientras que la transición hacia fuentes renovables reemplaza ese esquema por unidades de generación más pequeñas y distribuidas en múltiples ubicaciones.

Ese cambio obliga a ampliar la red eléctrica para cubrir una mayor cantidad de puntos de generación. Barella cita el caso de Estados Unidos, donde algunas estimaciones señalan que la red tendría que multiplicarse hasta 10 veces para incorporar los ajustes que exige la generación renovable, lo que implica una mayor cantidad de información que las empresas deben monitorear y administrar, aun cuando cada unidad individual sea de menor tamaño.

El directivo considera que en lugar de simplificarla, este proceso añade complejidad a la operación industrial. Antes, dice, las decisiones de diseño de una planta se tomaban de forma prácticamente aislada, con base en la disponibilidad de un combustible cercano y el crecimiento poblacional de una zona. Hoy, factores adicionales como el impacto ambiental forman parte de esa ecuación, lo que obliga a considerar el sistema completo antes de decidir.

Para Barella, ese tránsito de decisiones aisladas a decisiones sistémicas resume el momento que atraviesa la industria de software industrial, pues cada dato adicional que se integra a la operación de una planta responde a un sistema más amplio de variables, y la tecnología ocupa un lugar central en la manera en que las compañías logran interpretarlas y actuar sobre ellas.

Sempra Infrastructure firma acuerdo de suministro de GNL a 20 años con Petrobras desde Port Arthur LNG

0

Sempra Infrastructure, subsidiaria de Sempra, concretó un contrato de compraventa (SPA) a 20 años con la petrolera estatal brasileña Petrobras para el suministro de aproximadamente 0.8 millones de toneladas métricas por año (Mtpa) de gas natural licuado (GNL).

El energético provendrá de la capacidad de licuefacción contratada en el proyecto Port Arthur LNG Fase 2, actualmente en construcción en el condado de Jefferson, Texas. Con este acuerdo, Petrobras se convierte en la primera empresa sudamericana en incorporarse al portafolio de clientes de GNL de Sempra Infrastructure.

El proyecto Port Arthur LNG Fase 2 (que tomó su decisión final de inversión en septiembre de 2025) contempla dos trenes de licuefacción que añadirán 13 Mtpa, elevando la capacidad total del complejo a cerca de 26 Mtpa. Se prevé que los trenes 1 y 2 (Fase 1) entren en operación comercial hacia finales de 2027 y 2028, mientras que los trenes 3 y 4 (Fase 2) inicien operaciones en 2030 y 2031, respectivamente.

Borr Drilling acuerda la venta de su participación del 51% en Perfomex para optimizar sus operaciones en México

0

Borr Drilling Limited anunció la firma de acuerdos definitivos para vender su participación accionaria del 51% en las empresas conjuntas Perforaciones Estratégicas e Integrales Mexicana y Perforaciones Estratégicas e Integrales Mexicana II (Perfomex) a su socio local en México.

Tras el cierre de la transacción, el socio local asumirá la propiedad total de Perfomex, así como la gestión y operación de las plataformas de perforación autoagrupables (jack-ups) Galar, Gersemi y Njord, las cuales se encuentran operando activamente para PEMEX. Borr Drilling conservará la propiedad de los tres equipos y continuará participando en los contratos subyacentes mediante acuerdos de arrendamiento a casco desnudo (bareboat charter), manteniendo esquemas económicos similares a los actuales. La plataforma Njord tiene contrato hasta abril de 2028 (con opciones de extensión), mientras que Galar y Gersemi están contratadas hasta mayo de 2030.

La operación busca simplificar la estructura corporativa de la compañía en el país. Tras el cierre, Perfomex continuará enfocada en servicios integrados para PEMEX, mientras que Borr Drilling comercializará y operará de forma independiente su flota regional —incluyendo las cinco plataformas adquiridas recientemente a través de la joint venture BC Ventures— para otros operadores en el mercado de aguas someras de México.

México registra el mayor incremento en producción de gas natural entre los países de la OCDE en junio de 2026

0

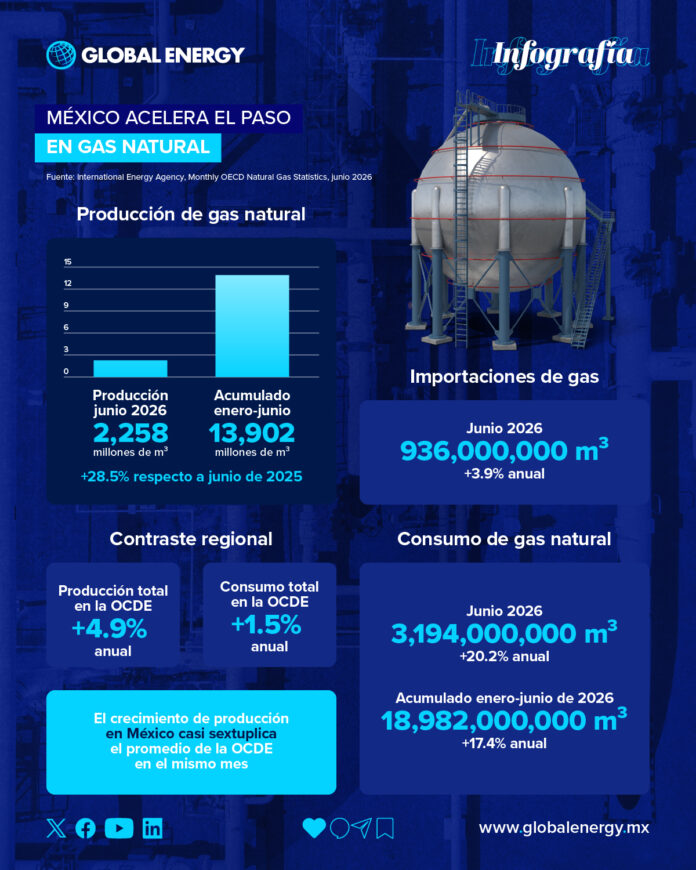
La producción de gas natural en México alcanzó 2,258 millones de metros cúbicos en junio de 2026, un incremento de 28.5% frente al mismo mes de 2025, de acuerdo con el reporte Monthly OECD Natural Gas Statistics de la Agencia Internacional de Energía (IEA). El consumo interno también avanzó, con 3,194 millones de metros cúbicos, 20.2% más que un año antes. El ritmo de expansión de México contrasta con el de la OCDE en su conjunto, donde la producción total avanzó 4.9% y el consumo 1.5% en el mismo periodo.

La Agencia Internacional de Energía publicó su reporte mensual de estadísticas de gas natural para los países miembros de la OCDE, con datos correspondientes a junio de 2026. Los números ubican a México entre los mercados con mayor dinamismo del bloque. La producción indígena de gas natural en el país llegó a 2,258 millones de metros cúbicos durante el mes, cifra que representa un incremento de 28.5% respecto a junio de 2025, cuando la producción fue de 1,757 millones de metros cúbicos.

El comportamiento se sostiene en el acumulado del año. Entre enero y junio de 2026, México produjo 13,902 millones de metros cúbicos de gas natural, 19.5% más que en el mismo periodo de 2025, cuando la cifra fue de 11,631 millones de metros cúbicos.

El consumo interno siguió una trayectoria similar. En junio de 2026 el consumo bruto de gas natural en México fue de 3,194 millones de metros cúbicos, 20.2% por encima de los 2,657 millones registrados en junio de 2025. El acumulado enero-junio 2026 cerró en 18,982 millones de metros cúbicos, frente a 16,168 millones en el mismo lapso de 2025, un avance de 17.4%.

En materia de comercio exterior, las importaciones de gas natural hacia México sumaron 936 millones de metros cúbicos en junio de 2026, 3.9% más que los 901 millones del año anterior. Las exportaciones se mantuvieron en niveles marginales, con 1 millón de metros cúbicos en el mes, dado que la posición exportadora de México en el mercado de gas natural es limitada frente a su volumen de producción y consumo.

El contraste con el resto de la OCDE refuerza la magnitud del crecimiento mexicano. La producción total del bloque aumentó 4.9% en junio de 2026 respecto al año anterior, mientras que el consumo total avanzó 1.5% en el mismo periodo. El ritmo de producción en México, de 28.5%, se ubicó muy por encima de ese promedio y también superó el desempeño de otras economías relevantes de la organización, como Estados Unidos, cuya producción creció 4.5% en junio de 2026.

Los controles volumétricos: Beneficios de sus buenas prácticas e instrumentación

0

Por: Roberto Villeda Suárez

El riesgo detrás de los reportes volumétricos “fabricados” se traduce en una simulación que expone a las empresas del ramo energético, no solamente a pérdidas económicas, sino también a responsabilidades fiscales y penales, y para el Estado en una merma en la recaudación de impuestos. Enviar no es cumplir. 

Los controles volumétricos empiezan con un sistema confiable de medición, gestión y procesamiento de información, que se convierten en los reportes mensuales obligatorios ante el Servicio de Administración Tributaria (SAT); sin este soporte tecnológico, no pasan de ser una simple hoja de cálculo, que al final puede convertirse en serias implicaciones de corte fiscal, económico e incluso penal. 

En México, los contribuyentes que participan en determinadas actividades relacionadas con hidrocarburos y petrolíferos deben generar reportes diarios y enviar al SAT sus reportes mensuales de controles volumétricos.

Para 2026, la información mensual debe enviarse, como regla general, a más tardar durante los primeros tres días naturales del segundo mes posterior al que corresponden lo datos. Sin embargo, la obligación no consiste simplemente en cargar un archivo y conservar el acuse. El archivo debe ser el resultado de un sistema confiable de medición, gestión y procesamiento de información.

Esa es precisamente la parte que algunos contribuyentes, y también ciertos prestadores improvisados, parecen olvidar.

El acuse del SAT no convierte información deficiente en información verdadera y mucho menos da por cumplida la obligación

Prevalece una idea errónea y peligrosa en el mercado y sus actores: que basta con que el portal del SAT reciba el archivo para considerar que la obligación quedó cumplida, lo cual es totalmente falso y riesgoso para los sujetos obligados.

El acuse únicamente acredita que un archivo fue transmitido y recibido mediante determinado mecanismo, solamente eso, no demuestra de ninguna manera y por sí mismo que los volúmenes reportados sean reales, que provengan de equipos adecuados, que el programa informático cumpla con los requisitos de seguridad o que la información coincida con inventarios, facturas, pedimentos, dictámenes de calidad y operaciones efectivamente realizadas.

El Anexo 21 exige que los equipos y programas informáticos permitan generar, recopilar, almacenar y procesar los registros de recepción, entrega y control de existencias. También deben integrar la información fiscal asociada y producir los reportes diarios y mensuales correspondientes. En otras palabras, el reporte no surge por generación espontánea el último día del plazo como una hoja de cálculo; asumir esto sería una fuga hacia adelante, con implicaciones graves. 

La calidad de la medición está íntimamente relacionada con la metrología, cuyo objetivo es estandarizar e institucionalizar los patrones de medición para que todos los involucrados en el sector tengamos los mismos parámetros y compartamos los mismos resultados.

Por lo tanto, es necesario precisar que, si la medición no se realiza correctamente bajos los parámetros de la metrología, en realidad se trata de una riesgosa simulación. 

Entonces, conviene aclarar un punto que suele expresarse o entenderse de forma incorrecta:

La regulación no establece que una unidad de inspección deba únicamente revisar y aprobar individualmente cada archivo mensual antes de su envío; su obligación debe ir más allá, al tener que verificar la correcta operación y funcionamiento de los equipos y programas informáticos utilizados para llevar los controles volumétricos.

Conforme al Anexo 22 de la Resolución de Miscelánea Fiscal vigente (RMF), los contribuyentes obligados deben obtener anualmente, a más tardar el 31 de diciembre del ejercicio correspondiente, el certificado que acredite esa correcta operación y funcionamiento. La verificación debe evaluar la conformidad de los sistemas de medición y del programa informático respecto de las especificaciones del Anexo 21 de la RMF.

Por ello, enviar reportes generados mediante equipos y programas que no han sido verificados, se traduce –además que en un archivo falso– en un reporte con deficiencias producto de la mala calidad de los instrumentos de medición, lo que viene siendo una simulación.

Esta simulación, deja al contribuyente sin una de las evidencias esenciales para demostrar que la información fue producida mediante una infraestructura confiable y conforme a la regulación.

Y esa es una diferencia enorme cuando llega una revisión.

En resumen: el Excel no es el malo de la película, sino la ausencia o baja calidad y deficiencia de los sistemas de medición y sus programas informáticos que generan la información.

Una hoja de cálculo puede utilizarse como herramienta auxiliar para conciliaciones, análisis, supervisión o revisión interna. La regulación no prohíbe que una empresa use Excel para hacer cálculos de apoyo.

El problema comienza cuando la hoja de cálculo sustituye al programa informático que debería recopilar, almacenar y procesar la información proveniente de los sistemas de medición.

Un archivo creado manualmente, alimentado mediante copiar y pegar, sin conexión con los elementos de medición, sin controles de acceso, sin bitácoras, sin protección contra modificaciones y sin trazabilidad sobre quién cambió cada dato difícilmente puede demostrar el origen y la integridad de la información.

El Anexo 21 de la RMF no exige únicamente que el resultado tenga la extensión correcta. Exige funcionalidad, almacenamiento, procesamiento, trazabilidad y seguridad. Convertir una hoja de Excel a JSON no transforma mágicamente un proceso manual en un sistema regulatoriamente conforme. Cambiarle el envase al problema no cambia su contenido.

Huachicol en la medición

Así como el huachicol en todas sus modalidades adultera y viola los controles volumétricos en grandes dimensiones, existen empresasimprovisadas, cuyo negocio es fabricar o simular su cumplimiento, generando una figura en el ramo de los controles volumétricos a la que se le ha empezado a conocer como “huachicol de la medición”.

En el mercado han aparecido prestadores que ofrecen “generar” reportes volumétricos sin revisar la infraestructura de medición, el sistema de gestión, las calibraciones, los registros originales, la calidad del producto o la seguridad informática.

Su servicio suele limitarse a solicitar inventarios iniciales, compras, ventas y existencias finales para construir archivos que aparentemente cumplen con la estructura requerida.

La oferta resulta atractiva: es rápida, barata y evita que el contribuyente tenga que corregir años de abandono técnico.

También es profundamente riesgosa.

Cuando un tercero crea reportes sin conocer la operación real, el contribuyente puede terminar enviando datos incompletos, inconsistentes o directamente inventados. La responsabilidad frente al SAT no desaparece porque el archivo haya sido preparado por una empresa externa. El obligado continúa siendo el contribuyente.

El asesor podrá haber vendido el archivo, pero la empresa compró el riesgo. Se trata de una ejecución admirablemente eficiente, salvo para quien termina respondiendo ante la autoridad, y entonces no solamente “lo barato habrá salido caro”, sino que el contribuyente pudo haber sido expuesto a riesgos severos ante la autoridad fiscal y penal. 

El peligroso mito del “balance perfecto”

Otra práctica frecuente consiste en manipular recepciones, entregas, mermas o inventarios para obtener una diferencia exactamente igual a cero.

A primera vista, un balance perfecto parece transmitir orden. En realidad, puede provocar la pregunta más incómoda: ¿por qué una operación física sometida a temperatura, densidad, incertidumbre, condiciones ambientales, calibraciones, residuos, líneas y variaciones instrumentales presenta una perfección matemática permanente?

¿Un balance sin diferencias puede ser técnicamente posible? Para despegar esta pregunta, es necesario tener muy claro que en la cadena de valor hay variables que influyen en la medición como las ya mencionadas: temperatura, densidad y condiciones ambientales, que impactan en el volumen generando diferencias mínimas que pueden ser completamente identificables y justificadas; es decir, siempre hay una margen de diferencia en un balance, pero es rastreable, justificable y comprobable, por lo que fabricar un balance perfecto es algo sospechoso e inaceptable para los estándares de la metrología. 

Las diferencias deben analizarse, documentarse y justificarse. Pueden provenir de incertidumbre de medición, condiciones de operación, conversiones, fallas, calibraciones vencidas, errores de captura, pérdidas reales o movimientos no registrados. Borrarlas o redistribuirlas manualmente destruye la evidencia necesaria para encontrar la causa.

Más grave todavía: el Código Fiscal de la Federación contempla consecuencias penales para quien proporcione a la autoridad registros falsos, incompletos o inexactos en los controles volumétricos. El artículo 111 Bis establece penas de tres a ocho años de prisión para diversas conductas relacionadas con la inexistencia, alteración o falsificación de controles, programas, certificados y registros.

Un “balance perfecto” artificial o fabricado puede terminar siendo el indicio de que algo anda mal y levantar sospechas fundadas del proceso en la medición.

El costo para la recaudación del Estado mexicano

Los controles volumétricos relacionan el movimiento físico de los productos con inventarios, CFDI, pedimentos, dictámenes y demás información fiscal.

Cuando los registros son confiables, la autoridad puede comparar cuánto producto ingresó, cuánto se almacenó, cuánto salió, cuánto se facturó y cuánto quedó disponible.

Cuando la información se manipula, se pierde esa capacidad de conciliación. Esto puede ocultar ventas no facturadas, compras sin soporte, inventarios ficticios, combustibles de origen no acreditado o diferencias entre volúmenes físicos y fiscales.

No toda diferencia significa evasión y no todo error constituye un delito. Pero un sistema construido sobre datos manipulados reduce la capacidad del Estado para determinar correctamente contribuciones como el IEPS, el IVA y el ISR vinculados con las operaciones realizadas.

Competencia desleal en el sector económico del país y desincentivación de la inversión  

El efecto económico consiste en que cada litro mal reportado tiene diferentes impactos, que van desde una menor recaudación y mayores costos de fiscalización, hasta competencia desleal ante la expansión de operaciones informales e ilegales, lo que en suma genera incertidumbre para la inversión nacional y extranjera; todo lo anterior se convierte en una variable más que incide en el PIB del país. 

Trato inequitativo a las empresas que cumplen cabalmente con las obligaciones de medición

Las empresas que sí invierten en medición, calibración, software, seguridad y verificación terminan compitiendo contra organizaciones que aparentan cumplir mediante archivos fabricados. Así, el incumplimiento y la falsificación no solamente perjudican al fisco, sino quetambién castigan al operador responsable, y premia al que convierte la opacidad y la simulación en estrategia comercial.

La simulación y la información incorrecta se propaga por toda la cadenade valor, generando un problema de huachicol en materia de medición que afecta a cada uno de sus eslabones.

De esta manera, el riesgo tampoco termina en la empresa que genera el reporte, sino que afecta a todo el ecosistema de la cadena de valor.

Las reglas obligan a determinados prestadores de transporte, almacenamiento o distribución a proporcionar información volumétrica a los comercializadores que sean sus clientes. Asimismo, la información sobre el tipo de hidrocarburo o petrolífero, poder calorífico u octanaje debe entregarse a clientes o proveedores cuando corresponda al mismo lote, para que pueda incorporarse en sus propios reportes.

Esto significa que una medición equivocada o un dato manipulado puede contaminar conciliaciones posteriores de otros actores en la cadena de valor.

El comercializador puede recibir registros incorrectos del transportista. El distribuidor puede transmitir datos equivocados al cliente. El adquirente puede incorporar información deficiente en su propio programa. Después, cuando la autoridad compara CFDI, entregas, recepciones e inventarios, las diferencias aparecen en varias empresas.

El riesgo jurídico no se transfiere automáticamente de una organización a otra. Cada contribuyente conserva sus propias obligaciones y se hace acreedor a las sanciones correspondientes cuando tengan lugar. Pero el problema operativo y documental sí se propaga, obligando a cada participante a demostrar de dónde obtuvo la información, cómo la validó y por qué decidió utilizarla.

En una cadena regulada, confiar ciegamente en el dato recibido también es una forma de no controlar el cumplimiento normativo y arriesgarse por terceros que no hicieron lo apropiado de acuerdo con la regulación. 

El riesgo de los representantes legales

La primera responsabilidad administrativa y fiscal corresponde al contribuyente. Sin embargo, los representantes legales, administradores, directivos y responsables operativos no deben asumir que la personalidad jurídica de la empresa los protege frente a cualquier conducta.

Tampoco debe afirmarse que un representante legal será penalmente responsable por el simple hecho de ocupar el cargo. La responsabilidad personal no es automática y debe analizarse conforme a la participación, conocimiento, intención, funciones y pruebas existentes.

El Código Fiscal considera responsables de delitos fiscales, entre otros, a quienes concierten o ejecuten la conducta, participen conjuntamente, induzcan o ayuden dolosamente, utilicen a otra persona para realizarla o tengan una obligación jurídica de evitar el resultado.

Por ello, el riesgo aumenta cuando un representante:

• Ordena modificar información para eliminar diferencias.

• Autoriza el envío de un reporte sabiendo que los registros no provienen del sistema de medición.

• Tolera la fabricación de reportes.

• Firma documentos falsos o certificados inexistentes.

• Instruye borrar bitácoras o sustituir información original.

• Decide continuar enviando archivos pese a conocer incumplimientos graves.

No se trata de sembrar pánico ni de convertir cualquier error operativo en una acusación penal. Se trata de entender que existe una diferencia entre equivocarse, incumplir por desorganización y participar conscientemente en la creación de información falsa y el involucramiento en un potencial delito.

Las sanciones no son simbólicas y pueden llegar a la clausura del establecimiento

El Código Fiscal tipifica como infracciones, entre otras conductas, no contar con certificados, equipos, programas o controles; no enviar los reportes; enviarlos fuera de plazo; presentarlos incompletos o con errores, y no generarlos o conservarlos.

Para 2026, algunas de las multas vinculadas con reportes no enviados, enviados fuera de plazo, presentados con errores o no conservados van de $39,360 a $69,160 por cada reporte, dependiendo de la conducta. Otros incumplimientos pueden involucrar sanciones considerablemente mayores y clausura del establecimiento.

Además, las irregularidades relacionadas con controles volumétricos pueden abrir la puerta a determinaciones presuntivas de ingresos o contribuciones, independientemente de otras sanciones aplicables.

Por eso, medir el riesgo únicamente por el costo de contratar un software o una verificación resulta miope. El costo relevante es cuánto puede perder la empresa cuando la autoridad determine que los archivos enviados no representan su operación.

La necesidad de regularizarse, dejando atrás el maquillaje y la simulación de años, sobre todo como una estrategia de prevención para evitar daños mayores de tipo fiscal y penal

Una regularización seria no debe comenzar modificando archivos históricos para que “cuadren”. Debe comenzar preservando la información original y reconociendo las brechas existentes.

Después, la empresa necesita revisar integralmente:

• Sus equipos y puntos de medición.

• Calibraciones, trazabilidad e incertidumbre.

• Inventarios y movimientos físicos.

• Programa informático y seguridad tecnológica.

• Reportes diarios y mensuales.

• CFDI, pedimentos y contratos asociados.

• Dictámenes del tipo y características del producto.

• Certificados de correcta operación.

• Bitácoras de fallas, alarmas y modificaciones.

• Información recibida y entregada a otros participantes.

El Anexo 21 establece la base técnica y de seguridad de los equipos y programas; el Anexo 22 regula la verificación y certificación de su correcta operación, y el Anexo 23 establece las características y periodicidad de los dictámenes que identifican el producto, su poder calorífico o su octanaje, según corresponda.

La regularización debe integrar gestión de las mediciones, infraestructura, calibración, software, seguridad, evidencia documental y verificación. Atender solo el archivo mensual equivale a pintar el tablero de un automóvil cuyo motor no funciona, creando una fuga hacia adelante, una tranquilidad ficticia; y muy importante: exponiendo y arriesgando a la empresa de verse involucrada en infracciones y sanciones fiscales, incluso consecuencias penales. 

Conclusión: enviar archivos sin un soporte profesional de controles volumétricos no equivale a construir confianza, sino todo lo contrario:genera riesgos e incertidumbre para la empresa.

Los reportes mensuales de controles volumétricos no son simples formatos fiscales. Deben representar, de manera íntegra y trazable, la operación física, comercial, metrológica y documental del contribuyente.

Existen empresas que se limitan a contratar la elaboración y entrega de archivos mensuales y consideran que, con ello, han cumplido su obligación. En realidad, se trata de un cumplimiento parcial y frágil cuando dichos reportes no provienen de equipos y programas informáticos cuya correcta operación haya sido verificada y certificada conforme a las disposiciones aplicables.

La certificación de la correcta operación de los equipos y programas informáticos no debe entenderse como un trámite ornamental. Es uno de los mecanismos que permiten acreditar que los datos reportados se originaron en una infraestructura real, funcional y sujeta a controles. Sin esa base, el contribuyente puede entregar números, pero difícilmente puede demostrar que esos números representan lo que verdaderamente ocurrió en su operación.

Esta situación trasciende a las empresas y debe ser observada también como un asunto de interés público. Cuando los controles volumétricos se reducen a archivos elaborados manualmente, balances artificiales o reportes preparados por terceros sin contacto con la operación, se debilita la capacidad del Estado para identificar diferencias, rastrear el origen y destino de los combustibles, comprobar operaciones y recaudar correctamente las contribuciones asociadas.

En ese espacio de opacidad pueden prosperar fenómenos que México conoce demasiado bien: simulación de operaciones, comercialización irregular, evasión fiscal, mercados ilícitos y distintas modalidades de robo o tráfico ilegal de combustibles. No puede afirmarse que todo reporte deficiente sea evidencia de huachicol, pero sí debe reconocerse que los sistemas débiles, la medición inadecuada y la información manipulable crean condiciones favorables para ocultarlo.

El resultado es una cadena de afectaciones: menores ingresos para el Estado, competencia desleal contra las empresas que sí invierten en cumplimiento, pérdida de confianza en el sector, mayores costos de fiscalización y riesgos que se transfieren a transportistas, almacenistas, distribuidores, comercializadores, clientes y demás participantes que utilizan esa información.

Por ello, el llamado no debe dirigirse únicamente a los contribuyentes. También corresponde a las autoridades fortalecer la supervisión, distinguir entre la simple presentación de archivos y el cumplimiento material de las obligaciones, revisar la calidad y trazabilidad de la información recibida y cerrar los espacios donde la simulación termina pareciendo cumplimiento.

La pregunta correcta no es “¿ya se envió el archivo?”

La pregunta que empresas y autoridades deberían formularse es “¿la información enviada nació de un sistema confiable, certificado, trazable y capaz de demostrar la realidad de las operaciones?”

Si la respuesta es negativa, no estamos frente a un verdadero control volumétrico, estamos frente a una apariencia o simulación del cumplimiento que beneficia a quienes lucran con la desinformación, perjudica a las empresas responsables y debilita los ingresos y la capacidad de gobernabilidad del Estado mexicano.
Terminal de Gas Calidad avanza en Tuxpan para reforzar el almacenamiento estratégico de gas LP en México

0

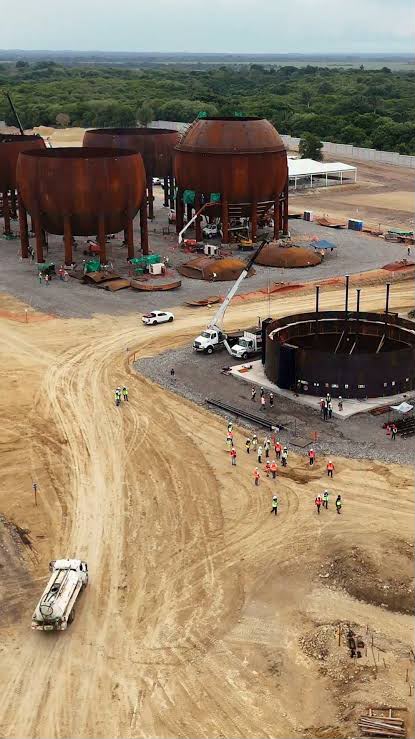
La Terminal Marítima de Almacenamiento de Gas LP de Gas de Calidad, ubicada en Tuxpan, Veracruz, avanza como una infraestructura clave para mitigar la vulnerabilidad logística del país. Actualmente, México enfrenta un reto crítico en sus inventarios: mientras el mercado nacional moviliza más de 700 mil toneladas mensuales, las reservas disponibles equivalen a solo dos días de consumo, lejos del estándar óptimo recomendado de siete a ocho días.

Con una inversión estimada de 150 millones de dólares, el proyecto aportará una capacidad inicial cercana a 30 mil toneladas, funcionando como un nodo logístico estratégico para enlazar el suministro del Golfo de México con la demanda del centro del país.

Aspectos técnicos y operativos destacados de la terminal:

  • Infraestructura de Recepción y Despacho: Ocho recipientes de almacenamiento semirrefrigerado y 12 posiciones de despacho terrestre.
  • Seguridad Ambiental e Ingeniería: Evaluación bajo metodología HAZOP y modelación de escenarios dentro del Estudio de Riesgo Ambiental para definir controles preventivos antes de su puesta en marcha.
  • Diversificación Logística: Incorporación de una ruta de recepción marítima directa que reduce la dependencia de un solo punto de entrada en la cadena de suministro nacional.

Digital Grid: ¿mito o realidad? Qué hay detrás de la “IA” que promete evitar el colapso de la red eléctrica

0

Por Dr. Roberto Luna

1. La promesa del “cerebro inteligente” frente a una red bajo presión

Durante el último tiempo ha cobrado fuerza la noción de que una inteligencia artificial tomará el control total de las redes eléctricas, anticipando cada falla y equilibrando el sistema con precisión quirúrgica. La narrativa resulta muy atractiva en el papel, pero la operación en terreno dista bastante de esa visión.

La red eléctrica no funciona como una aplicación de smartphone que se actualiza con un parche de software. Es una infraestructura física masiva y heterogénea, construida a lo largo de décadas con acero, cobre, transformadores, interruptores y cables de alta tensión. Muchos de estos componentes llevan más de 40 años funcionando de forma continua.

Sobre esta base física, la exigencia no para de crecer. La rápida electrificación del transporte, la penetración de renovables variables, el crecimiento industrial y la proliferación de centros de datos de gran escala están empujando a las redes a trabajar al límite de sus parámetros técnicos. Paradójicamente, el propio procesamiento intensivo que requiere la IA añade una carga inédita a la demanda global.

Ante este panorama, el debate de fondo no pasa por la capacidad de los modelos para generar texto o código. La pregunta crítica para el sector es concreta: ¿pueden la sensorización, el procesamiento de datos y la analítica predictiva evitar fallas catastróficas e interrupciones del suministro?

La respuesta es afirmativa, aunque el camino dista mucho de los titulares sensacionalistas.

2. Menos «hype», más ingeniería: la IA real en la red eléctrica

Para entender el alcance del Digital Grid, conviene despejar fantasías. Salvo contadas excepciones en pruebas piloto, la industria no opera con redes autónomas que toman decisiones operativas críticas sin supervisión humana.

La realidad tecnológica del sector se apoya en una arquitectura de capas bien conocidas: sensores industriales, redes de telecomunicaciones, sistemas SCADA, analítica avanzada, aprendizaje automático (machine learning) y plataformas de visualización para centros de control. La combinación de estos elementos busca respaldar las decisiones de los operadores humanos con mejor información, no reemplazarlos.

Históricamente, la red de distribución ha operado a ciegas en varios tramos. En muchos países, la alerta de un corte llegaba únicamente cuando los usuarios llamaban a reclamar. La digitalización no le otorga atributos mágicos a la infraestructura; su valor radica en aportar visibilidad en tiempo real sobre variables que antes eran invisibles.

El reto principal consiste en procesar volúmenes masivos de datos dispares —temperatura, corriente, vibraciones, humedad, gases disueltos, descargas parciales y eventos de protección— para extraer patrones anómalos antes de que escalen a una falla mayor.

  • El mito comercial: Una inteligencia artificial omnisciente que controla de forma autónoma la red global.
  • La realidad operativa: Redes de sensores, modelos matemáticos y analítica predictiva orientados a respaldar las decisiones de ingeniería.

3. Diagnóstico predictivo en el activo clave: DGA y monitoreo de transformadores

El verdadero retorno de inversión del Digital Grid rara vez proviene de la nube por sí sola. Surge de la capacidad de enlazar el análisis de datos con la física de los activos más costosos e interconectados de la red.

En este terreno, el análisis de gases disueltos (DGA), por sus siglas en inglés, destaca como una de las técnicas más consolidadas. Aplicado desde hace décadas en transformadores de potencia de alta tensión, el DGA permite diagnosticar la salud interna del equipo sin sacarlo de servicio.

Los transformadores utilizan aceites minerales o dieléctricos sintéticos como medio de aislación y refrigeración. Frente a arcos eléctricos, puntos calientes o degradación del aislamiento sólido, las moléculas del fluido se rompen y generan gases de falla como hidrógeno, metano, etano, etileno, acetileno, monóxido y dióxido de carbono.

El DGA actúa como una muestra sanguínea en medicina: revela procesos de deterioro interno que no son perceptibles mediante inspecciones visuales.

La evolución clave en los últimos años ha sido el paso del laboratorio al monitoreo en línea (online monitoring). Al medir la evolución de los gases de forma continua mediante equipos instalados directamente en el transformador, los equipos de mantenimiento pueden detectar tendencias aceleradas de degradación e intervenir semanas o meses antes de una falla catastrófica.

Un referente técnico en este segmento es el monitor Vaisala Optimus™ OPT100, diseñado para unidades de potencia críticas. El equipo emplea extracción de gases por vacío combinada con espectroscopia infrarroja no dispersiva (NDIR) para cuantificar los gases de falla en el aceite. Además, integra la medición de humedad en aceite, presión total de los gases y soporte para protocolos de comunicación industrial como Modbus e IEC 61850.

Atributos clave de esta tecnología en terreno:

  • Extracción de gases por vacío: Permite aislar los gases del aceite de forma estable, reduciendo el margen de error causado por fluctuaciones de temperatura o presión ambiental.
  • Operación libre de consumibles: A diferencia de la cromatografía de gases tradicional en sitio, el diseño del OPT100 no requiere botellas de gas portador ni sustitución frecuente de reactivos, desapareciendo las visitas de mantenimiento al monitor.
  • Medición multigas flexible: Monitorea de forma continua los gases clave de degradación térmica y eléctrica.
  • Integración con arquitecturas Digital Grid: Sus opciones de conectividad nativa (Modbus, IEC 61850, DNP3) facilitan la ingesta de datos en plataformas de gestión de activos (APM) o SCADA centralizados.

Disponer de datos en tiempo real carece de valor si no transforma las prácticas operativas. El verdadero beneficio del monitoreo continuo se logra al pasar de esquemas de mantenimiento basados en calendario a estrategias basadas en la condición real (Condition-Based Maintenance).

4. La realidad latinoamericana: salto tecnológico entre brechas de infraestructura

La discusión sobre la digitalización en América Latina exige evaluar tanto sus fortalezas de matriz como sus restricciones físicas de transporte.

Por un lado, la región exhibe una de las matrices eléctricas más limpias del planeta. Datos de la Agencia Internacional de Energía (IEA) indican que la hidroelectricidad aporta cerca del 45% de la generación regional, mientras que el conjunto de fuentes renovables roza el 60% del suministro total.

Por otro lado, los sistemas de transmisión y distribución muestran signos evidentes de congestión, obsolescencia de activos y niveles elevados de pérdidas técnicas y no técnicas.

En este escenario, la digitalización de la red no constituye un lujo tecnológico, sino una necesidad táctica. Levantar nuevas líneas de transmisión o construir subestaciones demanda años de tramitación ambiental, permisos y elevadas inversiones de capital (CapEx). En el corto y mediano plazo, la implementación de sensores en línea, analítica predictiva y diagnóstico como el DGA permite exprimir la capacidad de la infraestructura existente de forma segura.

5. Conclusión: la meta no es una red autónoma, sino una red resiliente

El Digital Grid no es un espejismo publicitario, pero sí lo es la pretensión de que un algoritmo de inteligencia artificial resolverá por sí solo los déficit de inversión en el sistema eléctrico.

Ningún software puede sustituir la capacidad física de un conductor, el aislamiento de un transformador o el trabajo de campo de las cuadrillas técnicas. El progreso real radica en dotar a los centros de control e ingenieros de mantenimiento de información precisa para anticiparse a los eventos críticos.

Las tecnologías de monitoreo en línea de transformadores ilustran bien este cambio de paradigma: pasar del mantenimiento reactivo a la gestión basada en la condición física del activo. La prioridad de la industria no es crear un sistema autónomo sin intervención humana, sino construir redes más visibles, mejor diagnosticadas y preparadas para absorber la transición energética.

SLT Solar proyecta la planta fotovoltaica Alianza Derramadero de 214.4 MWp en Coahuila por 117.7 MDD

0

SLT Solar presentó ante la Dirección General de Impacto y Riesgo Ambiental (DGIRA) la Manifestación de Impacto Ambiental Regional (MIA-R) para el proyecto solar Alianza Derramadero, una central fotovoltaica de 214.41 MWp ubicada en la localidad de San José de la Joya, municipio de Saltillo, Coahuila. La inversión estimada para la obra asciende a 117.7 millones de dólares.

El proyecto prevé una potencia nominal de 169 MW en el punto de interconexión con la Comisión Federal de Electricidad (CFE). La instalación abarca una superficie a intervenir de 322.87 hectáreas (de un total de 410.41 ha en tres polígonos) y contempla la remoción de vegetación forestal en 320.12 ha.

Principales especificaciones técnicas de la central:

  • Equipamiento: 324,870 módulos fotovoltaicos de 660 Wp (Trina Solar), montados sobre 3,689 seguidores solares con configuración 2V, y 45 inversores Power Electronics (197.55 MWca totales) distribuidos en 23 centros de transformación.
  • Infraestructura de evacuación: Subestación elevadora (0.54 ha) y una línea de alta tensión en 115 kV de 2.2 km con 8 torres y 2 pórticos hacia la subestación de maniobras de CFE.
  • Almacenamiento de energía: Reserva de 0.5 ha destinada a un sistema de baterías (BESS), cuya potencia y capacidad en MWh se definirán posteriormente.

Pemex atiende fuga de aceite crudo en el Activo Cantarell a 46 millas de Ciudad del Carmen

0

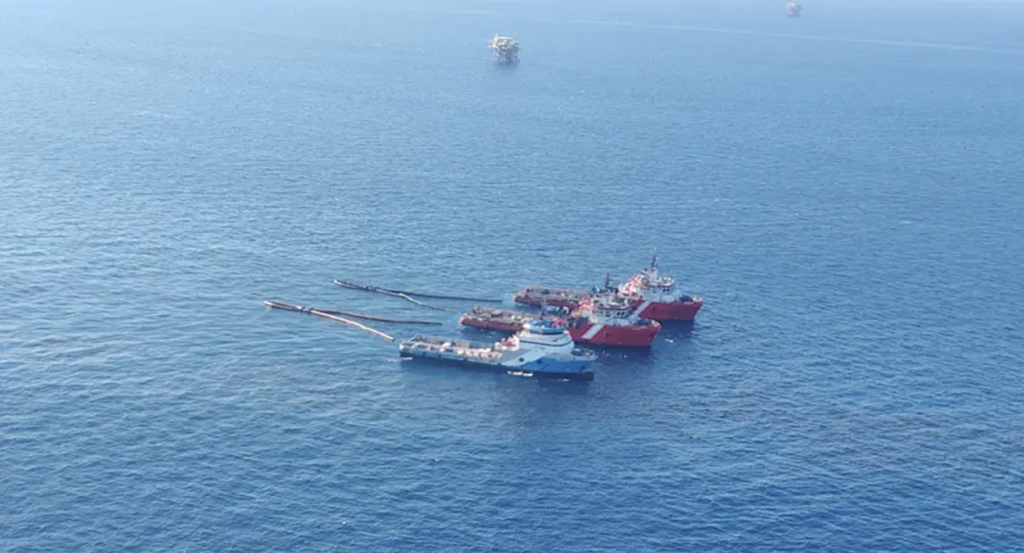
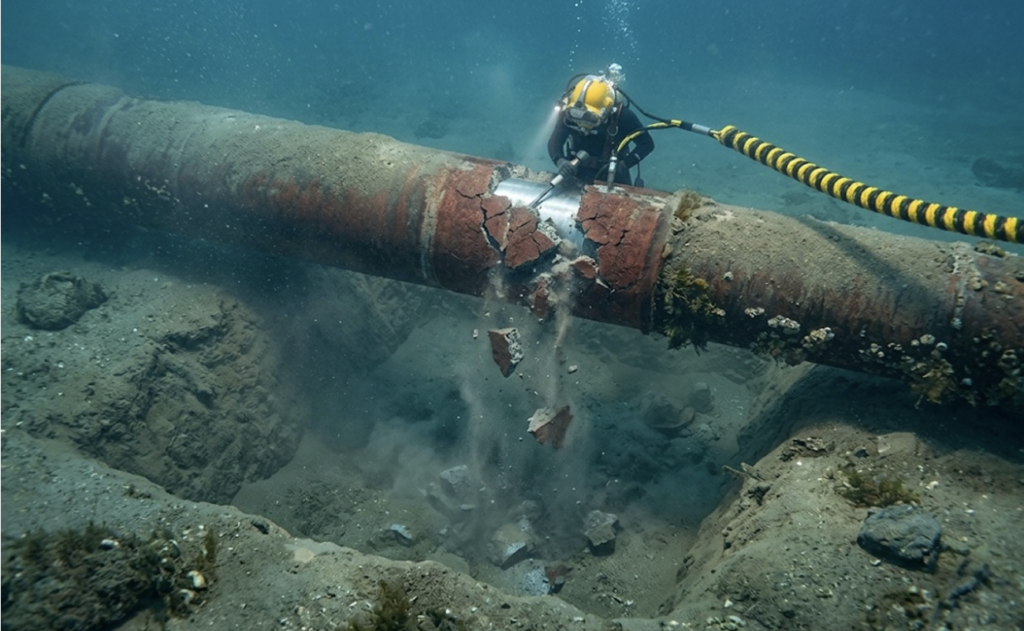
Petróleos Mexicanos (Pemex) informó sobre las acciones de contingencia y reparación desplegadas tras detectar una pérdida de contención de aceite crudo en un ducto marino de recolección en el Activo de Extracción Cantarell, ubicado a 46 millas náuticas de Ciudad del Carmen, Campeche.

El incidente se registró el pasado 10 de septiembre tras detectarse una caída de presión en el ducto que recolecta hidrocarburos de las plataformas Ek-TA, Balam-TA, Balam-A, Balam-TB y Balam-TA2. La petrolera procedió al cierre de válvulas de seguridad, despresurizando el sistema y deteniendo el flujo del hidrocarburo.

Entre las medidas de mitigación y avance de los trabajos destacan:

  • Activación del GRAME: Despliegue del Grupo Regional de Atención y Manejo de Emergencias y notificación a la ASEA y la Secretaría de Marina.
  • Contención Marina: Uso de embarcaciones especializadas para la dispersión mecánica del hidrocarburo y la colocación de barreras oleofílicas.
  • Reparación Técnica: Conclusión del dragado en el lecho marino y trabajos en el retiro de lastre de concreto para la habilitación de una envolvente metálica sobre el ducto afectado.
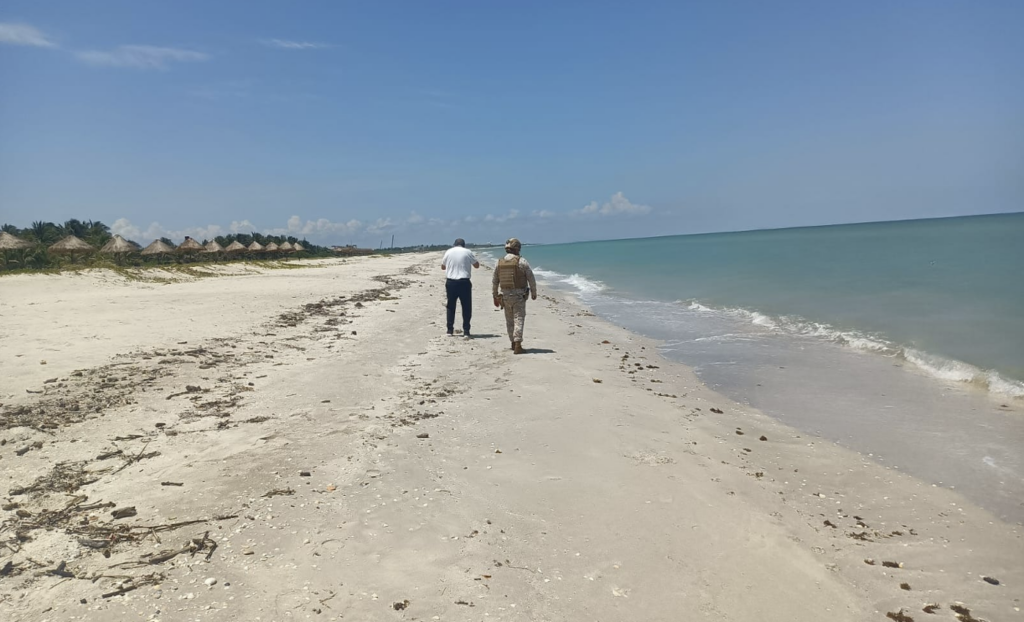
  • Monitoreo Costero: Pemex descartó el arribo de manchas de crudo a la línea de costa y mantiene inspecciones junto a la ASEA.