lunes, octubre 5, 2026
15 C
Mexico City
Inicio Blog Página 10

Diésel en Estados Unidos supera histórico de $6 dólares por galón tras restricciones en la oferta global de crudo

0

El precio promedio del diésel en Estados Unidos alcanzó un máximo histórico al rebasar los 6 dólares por galón, registrando un incremento cercano al 60% desde el inicio de las hostilidades con Irán a finales de febrero, según reportes de GasBuddy.

El encarecimiento responde a la presión en los marcadores de crudo (el Brent cerró en $107.63 USD y el WTI en $102.48 USD), aunado a disrupciones en el Estrecho de Ormuz, restricciones a las exportaciones rusas por ataques a sus refinerías y un nivel de inventarios en EE. UU. ubicado 13% por debajo del promedio de cinco años (106.3 millones de barriles).

La escalada en el costo del combustible clave para el transporte de carga, agricultura y maquinaria pesada impacta de manera directa en los costos operativos de las cadenas de suministro regionales, acelerando las presiones inflacionarias globales sobre bienes y servicios de consumo final.

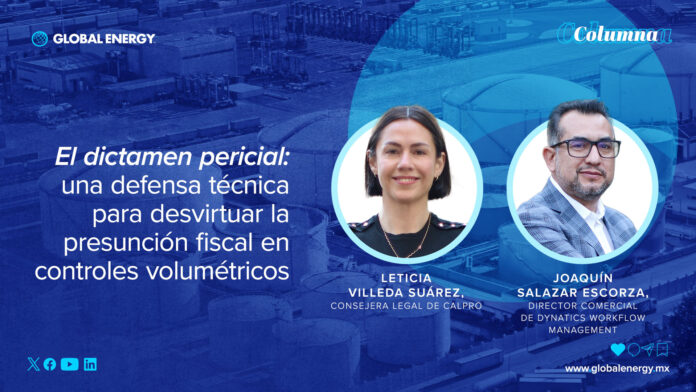
El dictamen pericial: una defensa técnica para desvirtuar la presunción fiscal en controles volumétricos

0

Para las empresas que operan en la cadena de hidrocarburos y petrolíferos –de la extracción y el transporte al almacenamiento, la distribución y la venta– el sistema de controles volumétricos dejó de ser un mero requisito administrativo: es hoy una de las principales fuentes de información que la autoridad fiscal puede utilizar para conocer y contrastar sus operaciones. Ese sistema genera y conserva registros sobre los volúmenes recibidos, entregados y mantenidos en existencia, conforme al tipo de instalación y actividad de que se trate. La información que arroja puede ser contrastada con los comprobantes fiscales (CFDI), los registros contables y los reportes que el contribuyente está obligado a presentar al Servicio de Administración Tributaria (SAT). Cuando esos universos –lo medido, lo facturado, lo registrado contablemente y lo reportado– no coinciden, se enciende una alerta.

Sin embargo, es importante delimitar desde el inicio el alcance de la figura que analizamos: la regla 2.6.2.2. de la Resolución Miscelánea Fiscal (RMF) para 2026 desarrolla específicamente el dictamen pericial para comprobar litros y precios de enajenación tratándose de estaciones de servicio.

La pregunta que muchos empresarios del sector se hacen es qué ocurre cuando esa discrepancia no obedece a una conducta irregular, sino a una falla real: un sistema que fue hackeado, un equipo de medición que se descompuso, un error en la transmisión de datos o una contingencia operativa. Cuando estas circunstancias actualizan alguno de los supuestos de determinación presuntiva y existe evidencia suficiente y trazable para demostrar la operación real, la legislación contempla un mecanismo probatorio relevante: el dictamen pericial previsto en el artículo 56, fracción VII, del Código Fiscal de la Federación (CFF) y desarrollado por la regla 2.6.2.2. de la RMF 2026. Conviene entender de qué se trata antes de necesitarlo.

La facultad de la autoridad: la determinación presuntiva

El punto de partida es una facultad que la ley concede al SAT. Cuando la autoridad detecta determinados incumplimientos o irregularidades relacionados con los controles volumétricos, puede presumir ingresos: calcular por su cuenta cuánto estima que la empresa vendió y, sobre esa base, determinar las contribuciones correspondientes. Es lo que se conoce como determinación presuntiva.

Esta atribución se fundamenta en el artículo 55, fracción VII, del CFF, que permite a la autoridad determinar presuntivamente cuando los obligados a llevar controles volumétricos –conforme al artículo 28, fracción I, apartado B–, entre otros supuestos, no envían sus reportes, no cuentan con controles volumétricos, los alteran, inutilizan o destruyen; no mantienen en operación sus equipos y programas informáticos; o presentan determinadas diferencias superiores a 0.5% tratándose de hidrocarburos y petrolíferos líquidos y a 1% tratándose de gaseosos, según el supuesto de comparación establecido por el propio Código, incluyendo balances de existencias, recepciones frente a compras y entregas frente a ventas.

El artículo 56, fracción VII, del CFF fija enseguida el método con que la autoridad cuantifica esa presunción tratándose de combustibles: dependiendo del tipo y ubicación de la instalación, puede considerar elementos como el número de mangueras, la capacidad de los tanques y el precio de enajenación de referencia previsto por el propio artículo para determinar los litros y el valor de las operaciones del periodo revisado.

El problema para la empresa es evidente: si el sistema que debía dar certeza falló, esa cifra presunta puede quedar muy por encima de la realidad, con el consecuente crédito fiscal –y el riesgo asociado– que ello implica.

La respuesta de la empresa: el dictamen pericial

Frente a esa presunción, la propia ley prevé un mecanismo para desvirtuarla. El penúltimo párrafo de la fracción VII del artículo 56 del CFF dispone que el método presuntivo no se aplicará cuando el contribuyente compruebe los litros enajenados y el precio de enajenación, por cada tipo de hidrocarburo o petrolífero, mediante un dictamen pericial que asocie los litros vendidos con los registros de volumen provenientes de los equipos y programas informáticos para llevar controles volumétricos y con los registros contables correspondientes.

La regla 2.6.2.2. de la RMF 2026, publicada en el Diario Oficial de la Federación el 28 de diciembre de 2025, desarrolla ese dictamen y detalla sus requisitos tratándose de estaciones de servicio.

En términos sencillos, el dictamen no consiste en sustituir los controles volumétricos por estimaciones externas. Su función es demostrar, mediante un cruce técnico y documental, cuáles fueron los litros efectivamente enajenados y su precio, relacionando los registros de volumen provenientes de los equipos y programas informáticos con los CFDI de compra y venta, inventarios, auxiliares de ventas y demás registros contables.

Por ello, la existencia de información volumétrica trazable es fundamental. Los CFDI, contratos, inventarios o registros contables pueden fortalecer la prueba, pero la regla exige expresamente relacionarlos con los registros de volumen que provengan de los equipos y programas informáticos de controles volumétricos.

También es importante precisar qué no hace el dictamen: no sustituye las obligaciones de llevar controles volumétricos ni elimina, por sí mismo, las infracciones o responsabilidades que pudieran haberse originado por su incumplimiento. Su finalidad específica es proporcionar elementos para desvirtuar la determinación presuntiva prevista en el artículo 56, fracción VII, del CFF.

¿En qué momento puede ser relevante un dictamen así?

El dictamen no es un trámite periódico ni una obligación general; es un mecanismo probatorio vinculado a un escenario de fiscalización. La propia regla 2.6.2.2. exige que el documento contenga, entre otros elementos, los datos de identificación de la auditoría que se le está practicando al contribuyente, las contribuciones y el periodo revisado.

Esto significa que debe distinguirse entre preparar preventivamente la evidencia y emitir formalmente el dictamen previsto en la regla.

Entre los escenarios que justifican prestar especial atención a esta herramienta se encuentran:

  • Vulneración del sistema. Un ataque informático compromete el sistema de controles volumétricos y afecta la integridad o disponibilidad de los registros. Cuando subsistan registros volumétricos trazables y exista evidencia documental suficiente para realizar el cruce exigido por la RMF, el dictamen puede ser un elemento relevante para acreditar ante la autoridad los litros efectivamente enajenados y su precio.
  • Fallas técnicas o de medición. Descomposturas de equipos, errores de calibración o interrupciones en la transmisión de datos que generan diferencias entre lo medido y lo facturado, sin que exista irregularidad alguna. En estos casos resultará indispensable determinar qué registros conservaron integridad y qué evidencia técnica permite explicar y soportar las diferencias detectadas.
  • Discrepancias detectadas en una revisión interna. Cuando la propia empresa, en una auditoría preventiva, identifica desajustes en sus registros, la actuación recomendable es conciliar la información, documentar su causa y realizar, cuando corresponda, las correcciones permitidas por las disposiciones fiscales. Este trabajo preventivo no debe confundirse con la emisión formal del dictamen de la regla 2.6.2.2., pero puede resultar decisivo si posteriormente inicia una auditoría.
  • Inicio de facultades de comprobación. Cuando el SAT ya notificó una revisión y realiza los cruces de información, el dictamen permite responder con soporte calificado en lugar de aceptar pasivamente la cifra presunta. Es precisamente en este contexto donde la regla 2.6.2.2. adquiere su aplicación formal.

Los requisitos: una defensa con doble respaldo técnico y fiscal

La fortaleza del dictamen radica no en una “doble firma”, sino en la integración de dos especialidades complementarias: el soporte técnico y el análisis fiscal-contable. La normatividad exige que el dictamen sea:

Emitido por un contador público inscrito que cumpla los requisitos de la regla 2.10.9. de la Resolución Miscelánea. Dicha regla exige, entre otros elementos, contar con inscripción o renovación del registro antes de presentar el dictamen, encontrarse al corriente en sus obligaciones fiscales y contar con certificación profesional vigente.

El contador deberá ser apoyado por un profesionista que cuente con un informe de evaluación aprobatorio emitido por una entidad de acreditación, de conformidad con la Ley de Infraestructura de la Calidad o su régimen transitorio. La regla no establece que este profesionista sea coemisor del dictamen ni exige una segunda firma: la firma que expresamente requiere corresponde al Contador Público Inscrito.

El respaldo técnico debe permitir sustentar aspectos como la identificación de los equipos y programas informáticos, la trazabilidad de los registros y la consistencia de la evidencia volumétrica. El Contador Público Inscrito integra esa evidencia con los CFDI, inventarios, auxiliares de ventas y registros contables, formula las conclusiones correspondientes y emite formalmente el dictamen bajo su responsabilidad profesional.

La regla exige, además, que el dictamen incorpore un papel de trabajo que cruce la información proveniente de los equipos y programas informáticos contra los comprobantes fiscales de compra y venta; detalle recepciones y entregas del mes, litros e importes; y vincule esa información con inventarios y auxiliares de ventas. Como soporte pueden formar parte del expediente, entre otros elementos, permisos, avisos de equipos y programas, certificados, dictámenes del producto, CFDI, reportes de controles volumétricos, bitácoras, inventarios, contratos y demás evidencia idónea.

Anticiparse: preparar la evidencia antes de necesitar la defensa

La experiencia enseña que el mejor momento para actuar es antes de que llegue la notificación de la autoridad. Esto no significa necesariamente emitir anticipadamente el dictamen formal de la regla 2.6.2.2., cuya estructura contempla una auditoría en curso; significa construir y preservar, desde ahora, la evidencia que permitiría defender la realidad operativa del contribuyente si esa auditoría llega.

Cuando una empresa detecta un problema, con anticipación puede revisar sus controles volumétricos, conciliar los CFDI, identificar diferencias, preservar bitácoras, respaldar registros, documentar contingencias técnicas y corregir, cuando legalmente proceda, la información correspondiente. De esa forma, si posteriormente la autoridad inicia facultades de comprobación y pretende determinar presuntivamente litros o ingresos, el contribuyente no comienza a buscar evidencia con los plazos fiscales corriendo en su contra.

Ello supone prever, con tiempo, a los especialistas idóneos: un profesionista que cumpla el requisito técnico exigido por la regla 2.6.2.2. –que puede participar dentro de una estructura especializada de inspección o evaluación– y un contador público inscrito que reúna los requisitos de la regla 2.10.9. RMF y sea responsable de emitir y suscribir el dictamen.

En un entorno donde la autoridad fiscal ha intensificado la vigilancia sobre la cadena de hidrocarburos, conocer esta herramienta deja de ser un asunto exclusivamente jurídico para convertirse en una decisión de gestión de riesgo. El dictamen pericial ofrece a la empresa afectada algo esencial: el derecho a demostrar, con rigor técnico y respaldo profesional, cuál fue su realidad operativa.

Pero su mayor valor no consiste en “borrar” un incumplimiento, sino en proporcionar evidencia técnicamente trazable y fiscalmente sustentada para desvirtuar una presunción que no corresponda con la realidad de la operación.
Mark Cutifani renuncia como director no ejecutivo de Woodside por motivos personales

0

Woodside anunció la renuncia de Mark Cutifani CBE como director no ejecutivo de su junta directiva, efectiva a partir del 13 de septiembre de 2026.

Cutifani, quien se incorporó al consejo directivo en marzo pasados, desempeñó roles clave dentro de los comités de Auditoría y Riesgo, Sostenibilidad, y Nominaciones y Gobernanza. La decisión responde a motivos personales vinculados con la reevaluación y reorganización de sus compromisos profesionales a nivel global.

El presidente de la junta directiva de Woodside, Richard Goyder AO, expresó su agradecimiento por la contribución de Cutifani al grupo, destacando su trayectoria en la creación y protección de valor durante períodos de transformación y mejora operativa dentro del sector industrial.

Cambio climático puede cerrar el crédito a pequeños productores

0

Por Itzel Alaniz

El cambio climático puede convertirse en una nueva barrera para que los pequeños productores del campo accedan a financiamiento. Ante fenómenos meteorológicos que aumentan la exposición de la agricultura, las instituciones financieras deben decidir entre restringir el crédito o crear productos que permitan a los productores enfrentar estos riesgos.

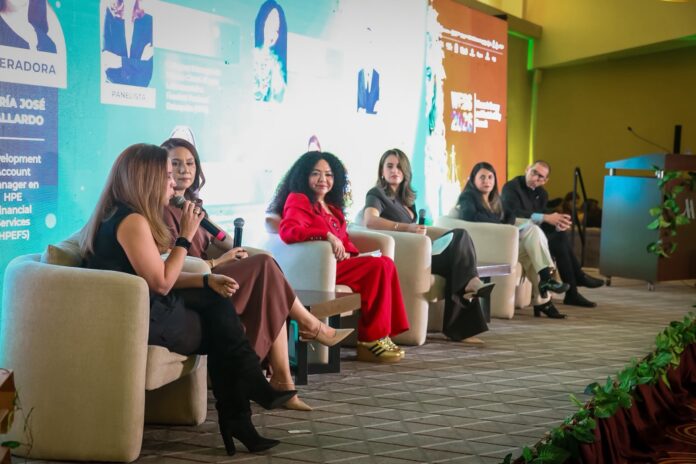
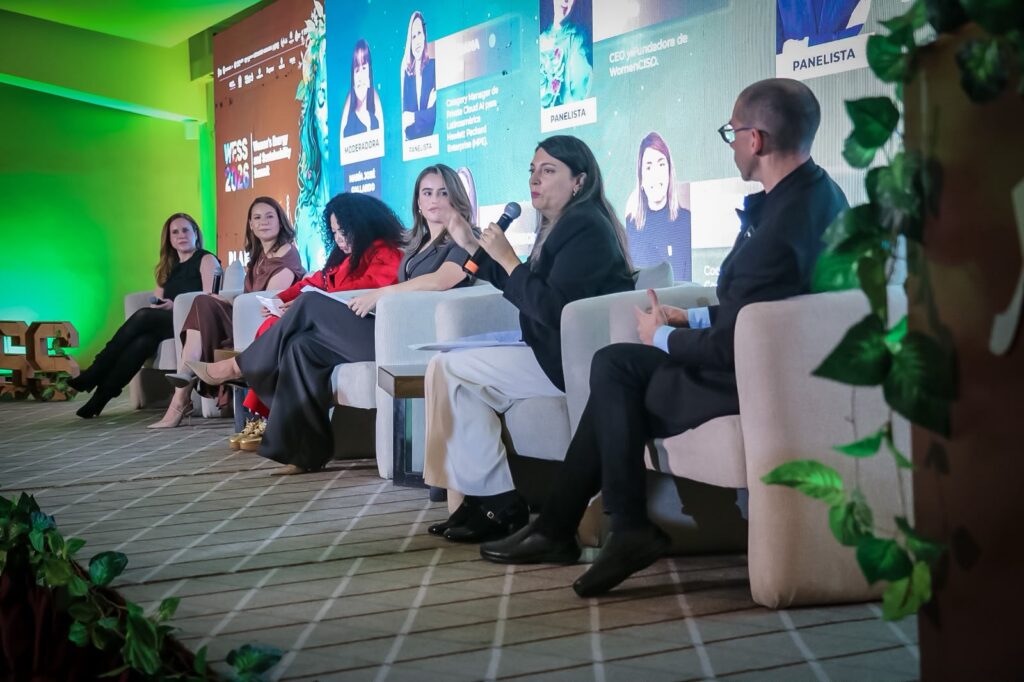
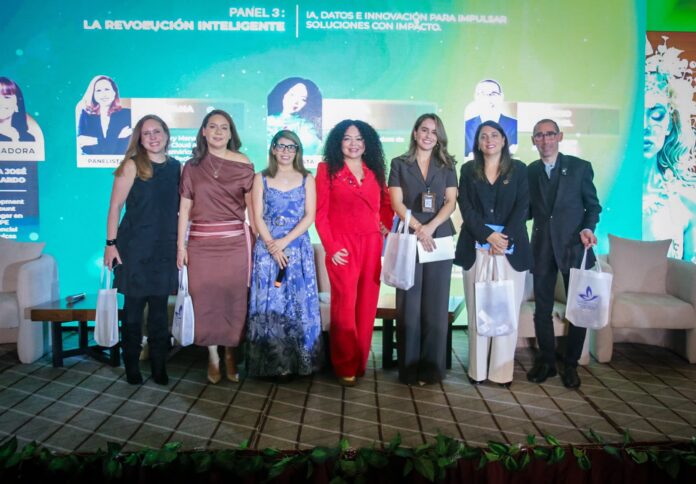
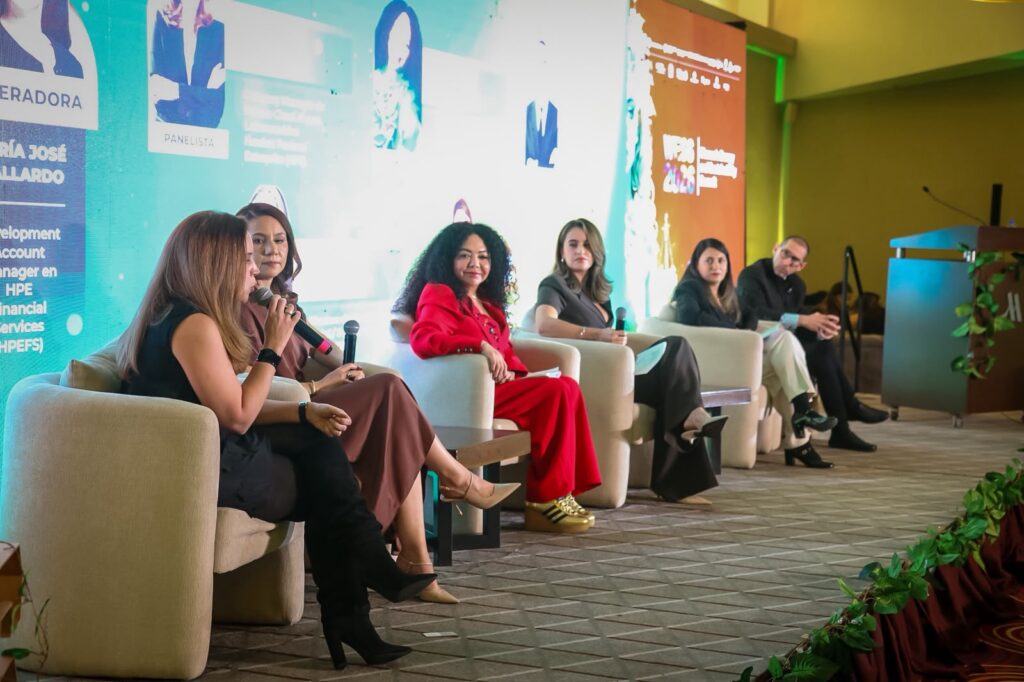
Durante un panel sobre inversión y sostenibilidad del evento Women’s Energy and Sustainability Summit 2026 con el tema Planeta Hambre Cero en donde estuvo presente Global Energy, Amadeo Ibarra, partner para Latinoamérica de Jewish Investments, explicó que las instituciones financieras ya toman en cuenta los riesgos del clima al decidir a quién otorgar crédito, sobre todo ante cambios en los patrones meteorológicos que afectan al sector agrícola.

“Todas las financieras están ahora incorporando adaptaciones en sus parámetros de crédito y tienen dos caminos a seguir: uno es restringir el crédito y pues dejas un poquito más vulnerable al agricultor pequeño”, expuso.

Uno de los fenómenos que ocurren en la actualidad en cuanto al cambio climático es El Niño, evento climático natural que ocurre cuando las aguas superficiales del océano Pacífico central y oriental se calientan más de lo normal.

Durante el panel este fenómeno fue puesto como ejemplo y sus efectos sobre la agricultura de América Latina.

De acuerdo con Ibarra, este tipo de eventos puede generar condiciones distintas entre regiones, como lluvias intensas o sequías, lo cual modifica el nivel de riesgo que enfrenta un productor y, por tanto, también el análisis que realiza una institución antes de otorgarle financiamiento.

El problema aparece cuando la respuesta consiste únicamente en reducir el crédito. Ibarra señaló que algunas instituciones comenzaron a buscar alternativas para proteger tanto al productor como la rentabilidad de los financiamientos.

Una de ellas consiste en desarrollar productos específicos para que los agricultores puedan adaptarse a las condiciones climáticas. Como ejemplo, mencionó un crédito de alrededor de mil 500 dólares destinado a que un pequeño productor implemente un sistema de irrigación mediante una bomba mecánica apoyada con un panel solar.

La lógica es que el financiamiento no solo permita realizar una inversión, sino también reducir la vulnerabilidad de la cosecha ante periodos de sequía. Así, el productor obtiene una herramienta para enfrentar el riesgo climático y la institución financiera mantiene un crédito con posibilidades de recuperación.

El riesgo climático y el análisis financiero

Mariuz Calvet, directora de Sustentabilidad de Santander México, explicó que la banca cuenta con sistemas de riesgo socioambiental y climático para evaluar los posibles impactos de los proyectos que financia.

Estos criterios consideran factores como la ubicación de un proyecto, su exposición a cambios de temperatura, patrones climáticos y fenómenos naturales extremos. Esta evaluación resulta especialmente relevante en sectores como el agropecuario, hotelero e inmobiliario, donde la ubicación puede determinar el nivel de exposición al cambio climático.

Para Calvet, el reto está en ampliar estas prácticas hacia las pequeñas empresas y productores, quienes no siempre cuentan con la información o la capacidad financiera necesaria para acceder directamente a la banca.

“En las pymes, tenemos que encontrar esquemas y ser creativos”, señaló, al plantear alianzas entre la banca comercial, la banca de desarrollo y las fintech.

En el sector agroalimentario, puso como ejemplo una alianza de Santander con FIRA Fideicomisos Instituidos en Relación con la Agricultura (FIRA) para impulsar emprendimientos relacionados con innovación en actividades agroalimentarias, pesqueras, forestales y ganaderas.

La estrategia busca que el capital llegue a pequeños productores mediante intermediarios financieros que puedan atender a este segmento.

En este sentido, la directora de sustentabilidad consideró que los bancos no pueden atender uno por uno a todos los pequeños productores, por lo que necesitan esquemas que permitan agrupar proyectos y canalizar recursos hacia ellos.

Adaptarse para no quedar fuera del financiamiento

Alba Aguilar, directora general del Consejo Mexicano de Finanzas Sostenibles, señaló que existe capital disponible para proyectos sostenibles, pero muchos proyectos pequeños no alcanzan la escala o no cuentan con la estructura necesaria para atraerlo.

Por ello, planteó la necesidad de agrupar proyectos, estandarizar criterios y desarrollar nuevos vehículos de inversión capaces de llevar recursos hacia proyectos que requieren menos financiamiento.

En el caso de los pequeños productores, también existe una presión adicional: formar parte de cadenas productivas implica cumplir cada vez más requisitos relacionados con sostenibilidad.

La transición, explicó Aguilar, requiere que los productores revisen procesos que durante décadas funcionaron de una determinada manera y que ahora pueden dejar de cumplir con las exigencias ambientales de sus mercados.

El financiamiento, por tanto, no depende únicamente de que exista dinero disponible. Los proyectos deben demostrar su capacidad para gestionar riesgos, generar flujos estables y medir sus impactos.

El cambio climático agrega una variable más a esa ecuación. Si las instituciones consideran que un productor está demasiado expuesto a sequías, lluvias extremas u otros fenómenos y no existen mecanismos para reducir ese riesgo, el crédito puede volverse más difícil de obtener.

La alternativa planteada durante el panel es que la respuesta financiera no sea simplemente cerrar el acceso al crédito, sino adaptar los productos y compartir los riesgos para que los pequeños productores puedan invertir en medidas que les permitan enfrentar los efectos del cambio climático.

Lamenta Senadora Beatríz Robles dependencia mexicana al gas extranjero

0

Por Itzel Alaniz

Alrededor de 70% del gas natural que consume el país proviene del exterior, señaló la senadora Beatriz Robles, presidenta de la Comisión de Energía del Senado. Esto ocurre en un contexto donde México es altamente dependiente de las importaciones de gas natural para cubrir sus necesidades energéticas.

Durante el evento Women’s Energy and Sustainability Summit 2026 con el tema Planeta Hambre Cero en donde estuvo presente Global Energy, la legisladora advirtió que esta dependencia representa un reto para la seguridad nacional debido a la exposición de México ante cambios en el suministro internacional. Compartió que el país necesita reducir su vulnerabilidad y fortalecer su capacidad para atender sus propias necesidades energéticas.

“Tenemos un problema grande, dependemos grandemente de la importación de gas natural para lo que México construye, para lo que México necesita. México tiene yacimientos de gas, pero esos yacimientos de gas son no convencionales y tenemos que poner en una balanza qué es lo que queremos y qué es lo que necesitamos”, señaló Robles.

La dependencia del gas también tiene relación con la generación eléctrica. La Secretaría de Energía reconoce el peso que mantiene este combustible dentro de la demanda nacional y plantea una reducción gradual de la dependencia de importaciones hacia 2037.

Motivos por la importación de gas al país

La dependencia de México del gas natural importado se mantiene elevada. De acuerdo con datos del Prontuario Estadístico de la Secretaría de Energía (SENER), las importaciones representaron alrededor de 70% de la oferta nacional de gas seco en 2020 y cerca de 74% en 2024.

La proporción no aumentó de forma consecutiva durante todos los años. En 2021 representó alrededor de 73%, en 2022 bajó a cerca de 70% y en 2023 volvió a subir a aproximadamente 72%. Para 2024 alcanzó cerca de 74%.

En Global Energy se reportó que México importa 75% del gas natural que consume. La publicación también señala que el gobierno puso en marcha el Plan Nacional de Gasoductos, con una inversión de 141,000 millones de pesos hacia 2030, para garantizar el suministro de las 13 nuevas centrales de ciclo combinado y del sureste del país.

La dependencia responde a que México no produce suficiente gas natural para cubrir su consumo. Desde 2016, el volumen de importaciones supera la producción nacional, de acuerdo con información del Consejo Nacional de Ciencia y Tecnología (Conacyt). En 2021, además, 99.3% de las importaciones de gas natural provinieron de Estados Unidos.

Ante este escenario, el gobierno analiza alternativas para fortalecer la producción nacional. En la misma nota publicada por este medio, señala que se integró un comité de expertos para evaluar la viabilidad técnica de explotar yacimientos internos. El grupo determinó prohibir el fracturamiento de gas no convencional en la Cuenca Tampico-Misantla y analiza la disponibilidad de agua salobre profunda en la Cuenca de Burgos como alternativa.

México busca otras alternativas en energía

Ante este escenario, Robles planteó la necesidad de acelerar la transición energética y aprovechar los recursos disponibles en México. Entre las alternativas mencionó la generación solar, eólica y geotérmica, además de la posibilidad de aprovechar la energía de las olas del mar.

“Tenemos que empezar a pensar en energía eólica, en energía solar y en energía que puede ser de los elementos que tenemos en México para poder salir de esta dependencia. Tenemos mucho de dónde tomar, pero obviamente se tiene que abrir la investigación, la tecnología”, afirmó.

La transición energética también requiere formación de especialistas, de acuerdo con la senadora. Por ello, destacó la importancia de impulsar la investigación, la tecnología y la formación de jóvenes en carreras relacionadas con las necesidades del sector energético.

Robles también vinculó la disponibilidad de energía con la producción de alimentos, al señalar que el sector necesita energía para producir, transformar, transportar y conservar los productos.

“Si nosotros no tenemos soberanía energética, pues estamos expuestos a nuestra seguridad nacional. Nos cierran la llave y estamos expuestos a lo que sea”, sostuvo.

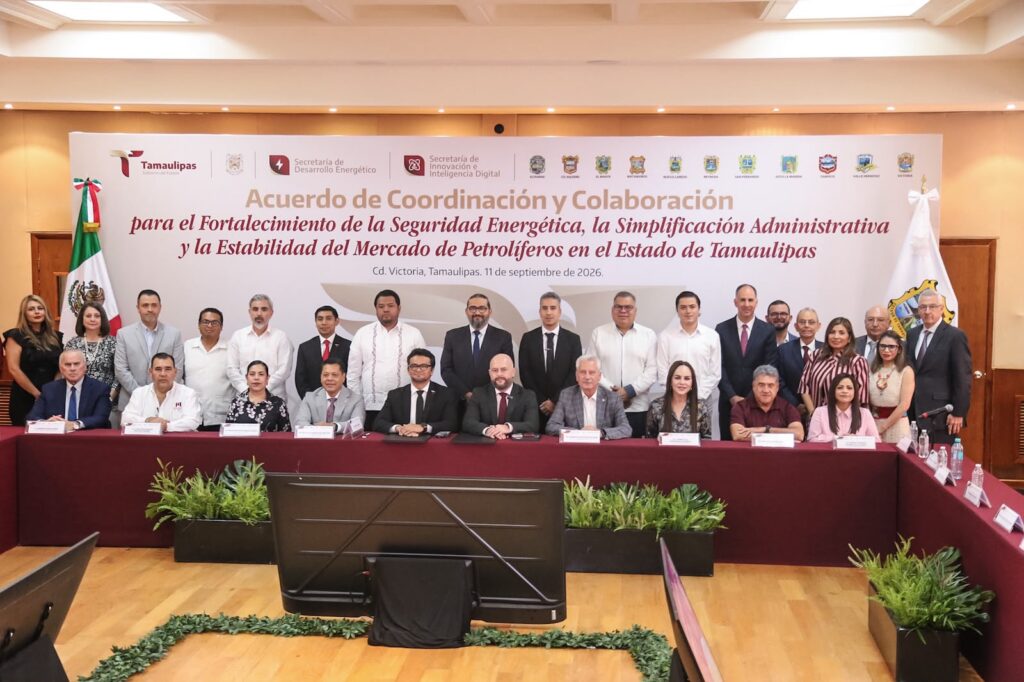
SEDENER firma acuerdo con gasolineros y municipios para brindar certeza jurídica y estabilidad en el sector de combustibles

0

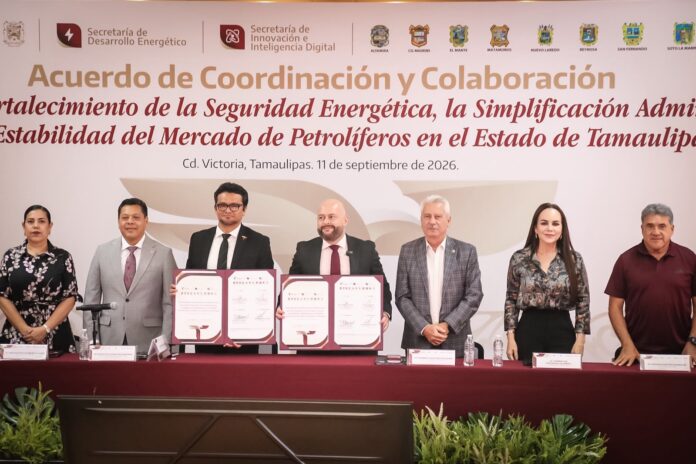
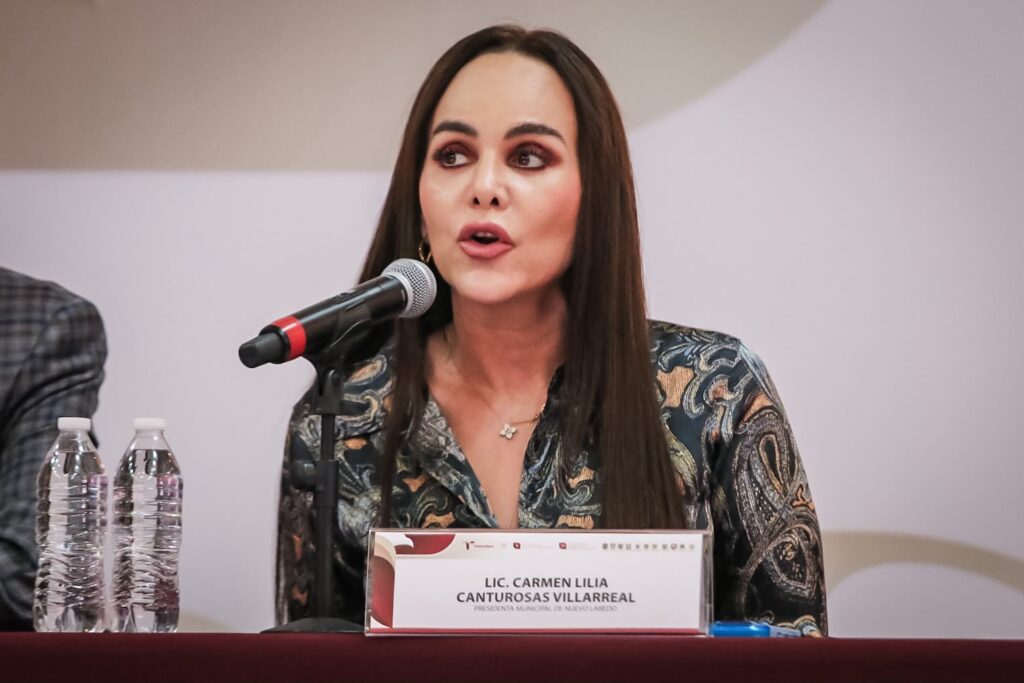
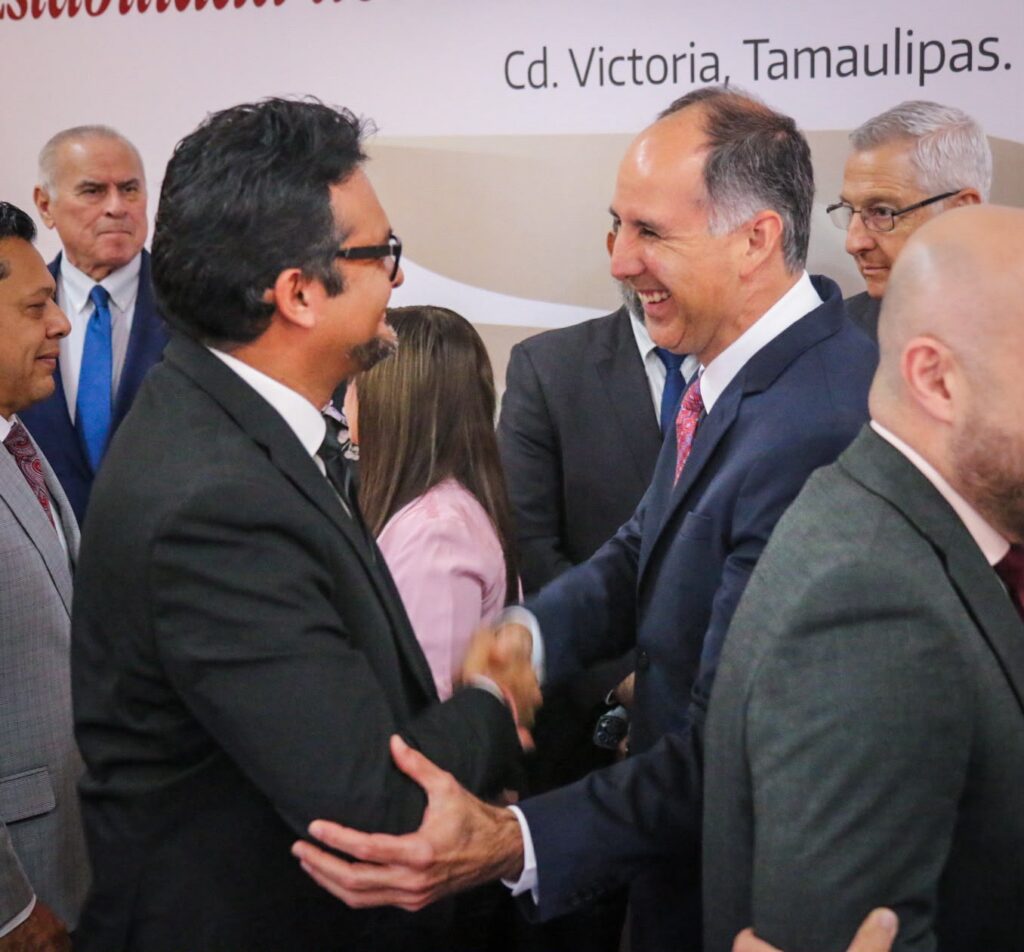
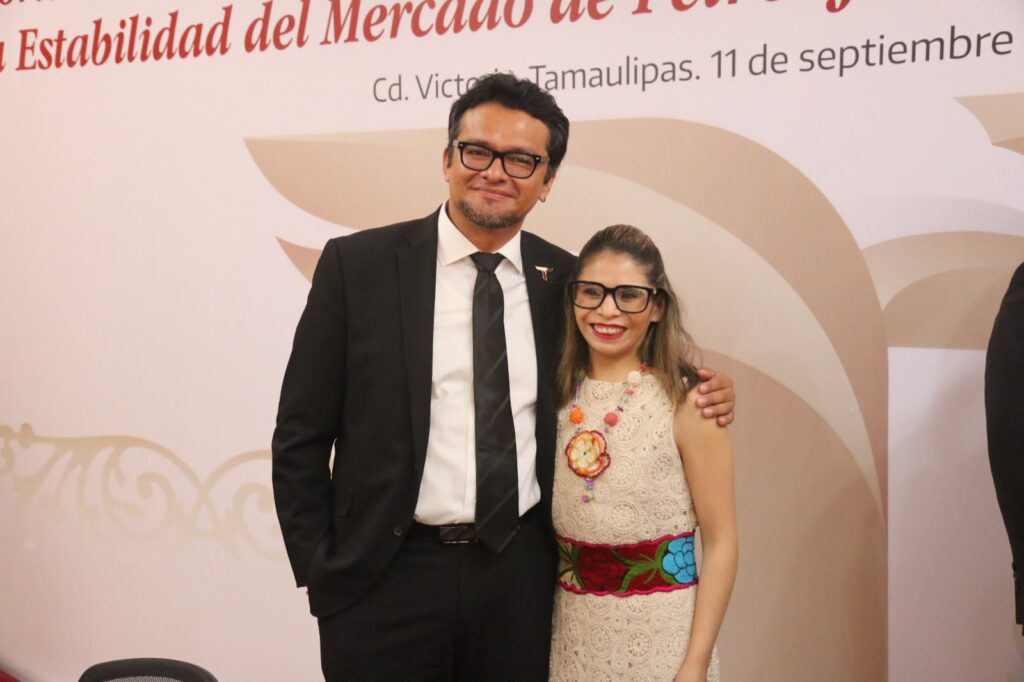
El Gobierno de Tamaulipas, 11 alcaldes y empresarios del sector gasolinero firmaron el Acuerdo para la Seguridad Energética y la Simplificación Administrativa en Ciudad Victoria. La Secretaría de Desarrollo Energético (SEDENER) organizó la creación de este instrumento institucional. 

El pacto integra a las autoridades estatales, los ayuntamientos y los principales grupos del mercado de los petrolíferos en la entidad para establecer un marco de trabajo normativo directo. La firma se formalizó para respaldar la Estrategia Nacional para Estabilizar el Precio de los Combustibles de la presidenta Claudia Sheinbaum Pardo, la cual busca fijar precios máximos y disminuir la inflación. 

En el ámbito estatal, el documento brindará certeza jurídica y estabilidad financiera. Para lograrlo, diversas mesas de trabajo revisarán la administración pública para reducir las cargas regulatorias, eliminar duplicidad de trámites y agilizar la instalación de nuevas estaciones de servicio.

Coordinación administrativa

Y es que la materialización de las metas establecidas requerirá la integración operativa de las autoridades y la iniciativa privada para fortalecer la infraestructura local.

 «Con la coordinación entre los distintos órdenes de gobierno y el sector empresarial permitirán avanzar hacia la mejora de los procesos administrativos, como la reducción en los tiempos de atención y evitar la duplicidad de trámites», afirmó el secretario de Desarrollo Energético de Tamaulipas, Walter Julián Ángel Jiménez.

Para acelerar la tramitología en estricto respeto a su autonomía municipal, los ayuntamientos firmantes recibirán apoyo técnico y digitalización gratuita. Con la participación de legisladores y directivos de organizaciones empresariales como Onexpo, Grupo Garel y MetaC40, Tamaulipas se convirtió en el primer estado del país en concretar este pacto de regulación, con la intención de integrar a más entidades y reforzar los esfuerzos de la administración federal.

Moeve y ArcelorMittal crean una plataforma de innovación al 50% para acelerar la descarbonización del acero

0

Las compañías Moeve y ArcelorMittal lanzaron una plataforma conjunta de innovación en el marco de su alianza estratégica Green Molecules to Green Steel (G2G). El proyecto busca acelerar la transición hacia la producción de acero de bajas emisiones de CO2 mediante el uso de energías basadas en moléculas verdes (como biogás, biometano, hidrógeno renovable y biocombustibles de segunda generación).

La nueva entidad, participada al 50% por ambas empresas, dispondrá de fondos propios para financiar proyectos de desarrollo tecnológico. El hub conectará los centros de innovación de ambas firmas para impulsar investigaciones en captura y valorización de CO2, biotecnología aplicada a procesos industriales e inteligencia artificial para la creación de nuevos materiales.

La iniciativa cuenta con el respaldo de la agencia pública Sekuens (Agencia de Ciencia, Competitividad Empresarial e Innovación Asturiana), consolidando un ecosistema público-privado abierto a la colaboración con startups, centros tecnológicos y universidades para el desarrollo de demostradores industriales en Asturias y su posterior escalado.

Cox concluye con éxito una emisión de 800 MDD en capital híbrido y consolida su perfil financiero en Estados Unidos

0

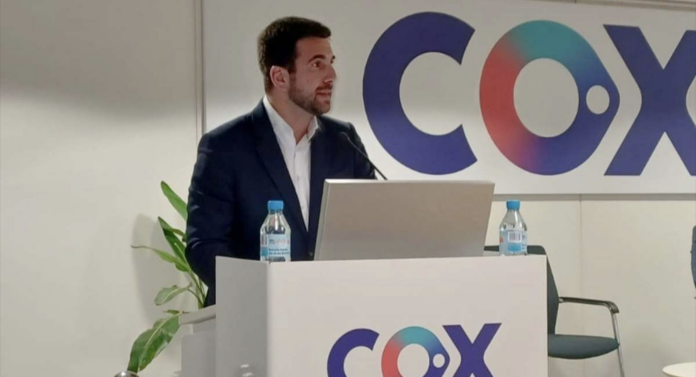
Cox Asset México, filial de Cox Infrastructure Group, completó la colocación de 800 millones de dólares en capital híbrido en el mercado de Estados Unidos bajo el formato 144A/Reg S. La emisión registró una demanda superior a los 2,500 millones de dólares, lo que representó una sobresuscripción de más de 3 veces con la participación de 125 inversores internacionales.

Los fondos obtenidos se destinarán principalmente a amortizar un Term Loan de 733 millones de dólares derivado del refinanciamiento tras la adquisición de Iberdrola México. Con este movimiento, la empresa logra reducir su apalancamiento neto de 4.3x a menos de 3.0x EBITDA, en línea con las Normas Internacionales de Información Financiera (NIIF) que contabilizan este instrumento como patrimonio.

Esta transacción representa la primera colocación de capital híbrido en dólares realizada por una empresa española no financiera y marca un paso clave en su hoja de ruta para alcanzar la calificación de Grado de Inversión (Investment Grade) con Moody’s (sumándose a la categoría BBB- ya otorgada por Fitch). La firma consolida así su posición como la principal comercializadora calificada y uno de los mayores generadores de energía en el mercado mexicano.

Petróleo alcanza máximos de cuatro meses tras escalada geopolítica y reducción de oferta de la OPEP

0

Los precios internacionales del crudo se dispararon este jueves a sus niveles más altos desde mayo, impulsados por la escalada militar entre Estados Unidos e Irán, el bloqueo en el Estrecho de Ormuz y el recorte en la producción de Arabia Saudita.

Al cierre de la jornada, las cotizaciones de los principales marcadores registraron fuertes incrementos:

  • Brent: Cerró en 107.63 dólares (+6.34%).
  • WTI: Alcanzó los 102.48 dólares (+6.69%).
  • Mezcla Mexicana de Exportación: Avanzó a 104.78 dólares (+4.74%).

La tensión geopolítica se suma al reporte de Arabia Saudita a la OPEP sobre una caída en su producción de 1.9 millones de barriles diarios (ubicándose en 6.2 mbvd, su nivel más bajo desde 1990). Analistas financieros advierten que la contracción de cerca de 10 millones de barriles diarios del Golfo Persa genera el riesgo de prolongar las presiones inflacionarias globales debido al alza en los costos de producción y transporte de bienes. Por su parte, los títulos de las principales empresas petroleras en los mercados bursátiles cerraron con resultados mixtos.

Gestión de edificios inteligentes con la IA: la llave para pasar de la complejidad a los resultados

0

Por Marco Cosío, vicepresidente ejecutivo para Infraestructuras Inteligentes en Siemens México, Centroamérica y El Caribe

La IA ha dejado de ser una promesa futurista para convertirse en una herramienta práctica que redefine la manera en que se gestionan los edificios. Ahora que la operación del sector es cada vez más compleja –por la multiplicación de sensores, sistemas y plataformas–, esta tecnología emerge como el mecanismo que permite simplificar, escalar y tomar decisiones con mayor precisión. No se trata de magia; es una nueva forma de orquestar datos, procesos y activos para ser más eficientes, resilientes y sostenibles.

El mercado confirma esta evolución. The Business Research Company prevé que el mercado de IA en infraestructuras inteligentes alcanzará los $78,000 millones de dólares en 2029, lo que refleja un cambio estructural: los edificios ya no sólo se conectan, sino que sus datos, sistemas y comportamientos se vuelven legibles y accionables. Esto es especialmente relevante para México, donde la presión energética y climática exige innovar.

El analista inmobiliario SiiLA, especializado en el nicho corporativo latinoamericano, lo evidencia al señalar –con base en datos gubernamentales del INEGI y la CFE– que “en México, un solo metro cuadrado de oficina consume hasta cinco veces más electricidad al año que la misma superficie residencial”. No cabe duda de que la eficiencia operativa en la gestión de edificios inteligentes es un asunto económico y climático de alta importancia en el país. No por nada IMARC Group proyecta que el mercado de sistemas de eficiencia energética para edificios en México crecerá a un CAGR de 12.3% hacia 2034, pasando de $4,100 millones de dólares, en 2025, a $11,900 millones, dentro de 8 años.

Una tecnología simple que hace la diferencia

Encender o atenuar una luz de un inmueble desde el smartphone parece trivial, pero detrás hay una cadena de interoperabilidad: dispositivos IoT, gateways, modelos de datos, aplicaciones y capas de interfaz. Si esa complejidad se multiplica por miles de activos (sistemas de climatización o HVAC, sensores de temperatura, cámaras de seguridad, medidores de energía, paneles contra incendios, etc.), la gestión tradicional deja de ser viable. Mientras los edificios se conectan cada vez más, la IA emerge como la llave que simplifica la complejidad y habilita operaciones más ágiles y sostenibles.

En la mayoría de los casos, no se requiere IA generativa o agentes autónomos. La gestión de edificios se beneficia de enfoques más simples y eficientes, como la configuración basada en archivos, que integra datos estructurados provenientes de sistemas de gestión de edificios o listas de activos y equipos; el enriquecimiento semántico con aprendizaje automático (ML), que interpreta datos brutos y acelera la integración en la nube; la automatización basada en reglas, la cual ejecuta acciones predefinidas ante condiciones específicas, y el ML predictivo, que analiza patrones históricos para detectar anomalías y anticipar fallas antes de que afecten la operación.

Con este enfoque híbrido, es posible seleccionar la técnica adecuada para cada problema, ofreciendo soluciones rápidas, rentables y escalables para carteras complejas. Ésta es la visión que impulsamos en Siemens con Building X, plataforma que integra IA semántica, predictiva y basada en reglas para convertir datos dispersos en decisiones operativas. Más que tecnología, aporta la capacidad de transformar la complejidad en acción y habilitar una gestión más ágil, preventiva y eficiente.

IA en acción: prevención, eficiencia y confort

La lógica de la IA ya opera en múltiples edificios. Un ejemplo claro –y recurrente– es el de un administrador que busca mantener la comodidad de sus ocupantes sin desperdiciar energía ni responder a quejas por la temperatura.

Con una IA que analiza los datos de climatización, ocupación y previsiones meteorológicas, la plataforma de gestión aprende de los patrones históricos y ajusta automáticamente los puntos de consigna. Al analizar las diferentes implementaciones que tenemos como ésta en Siemens, detectamos que aprovechar datos meteorológicos y de ocupación en tiempo real permite un ahorro energético mensual de hasta 6.5%, sin comprometer la comodidad.

En esta era en la que, a nivel nacional enfrentamos el doble reto de tener un sistema energético bajo presión y edificios más demandantes, la IA es una vía para operar mejor, consumir menos y anticipar problemas. Con ella, hoy ya es posible prever consumos energéticos y alertar cuando un edificio está por exceder su presupuesto, así como detectar irregularidades en sistemas críticos y señalar posibles causas raíz antes de que se conviertan en fallas operativas. Son capacidades que reducen la reacción y aumentan la prevención, justo lo que exige la gestión de edificios inteligentes en un entorno cada vez más complejo.

La clave no está en tener más tecnología, sino en contar con el enfoque adecuado. En Siemens tenemos claro que, al combinar la IA híbrida con modelos de datos estandarizados, conectividad en la nube y aplicaciones intuitivas, el progreso de los edificios conectados es sostenible de cara al futuro próximo, y cumple su cometido de brindar una experiencia excelente