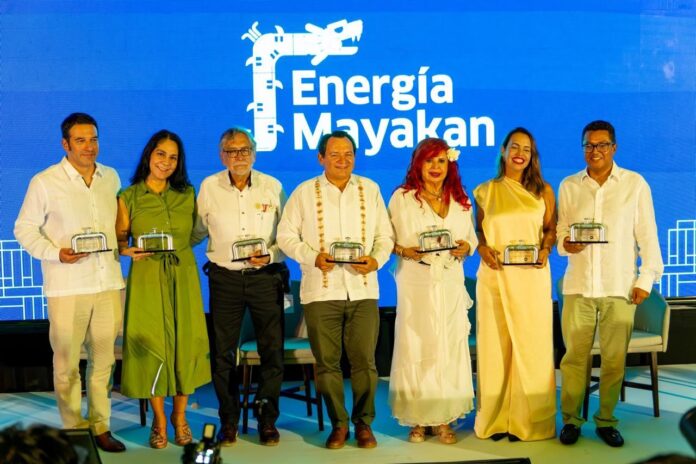
Con la participación de autoridades federales, estatales y representantes del sector energético, se anunció la entrada en operación de la Fase II de la Ampliación de Energía Mayakan, infraestructura estratégica para fortalecer el suministro de gas natural en el sureste mexicano.
La ampliación tendrá impacto en Campeche, Chiapas, Tabasco y Yucatán, incrementando la disponibilidad de gas para las centrales de generación eléctrica de la CFE y para el sector industrial de la Península.
El evento contó con la presencia de los gobernadores Joaquín Díaz Mena, de Yucatán, y Layda Sansores San Román, de Campeche, además de representantes de la SENER, CFE Energía, ENGIE México, Energía Mayakan y Macquarie Asset Management México.
La nueva infraestructura busca elevar la seguridad y confiabilidad del abastecimiento energético, al tiempo que favorece la sustitución de combustibles más intensivos en emisiones y mejora las condiciones para atraer nuevas inversiones industriales.
Con esta puesta en operación, Energía Mayakan refuerza su papel como infraestructura clave para la competitividad, la seguridad energética y la transición hacia un sistema energético más eficiente en el sur-sureste de México.
La petrolera francesa TotalEnergies oficializó la transferencia de su participación del 10% en Arctic LNG 2 a NordLine, filial de la rusa Novatek, con lo que deja de ser accionista del megaproyecto de gas natural licuado ubicado en la península de Gydan.
La operación, autorizada previamente por el Gobierno ruso, se produce en un contexto de sanciones internacionales contra Arctic LNG 2 tras la invasión de Ucrania en 2022. Como parte del acuerdo, TotalEnergies conserva derechos para recuperar aproximadamente 1,300 millones de dólares correspondientes a préstamos concedidos al proyecto, aunque el reembolso estará condicionado por la evolución de las sanciones.
El activo ya había generado un fuerte impacto en las cuentas de la compañía. En 2022, TotalEnergies registró una depreciación de 4,100 millones de euros relacionada con su participación en Arctic LNG 2.
La energética francesa todavía mantiene un 19.4% de participación en Novatek, cuya venta no ha sido posible debido a las restricciones regulatorias. No obstante, TotalEnergies retiró a sus representantes del consejo de administración y previamente reconoció un deterioro de 3,700 millones de dólares sobre esta inversión.
La transacción marca un nuevo paso en la desinversión de TotalEnergies en Rusia, mientras la compañía busca limitar su exposición a activos afectados por sanciones y reducir los riesgos financieros y regulatorios asociados.
Repsol extenderá durante todos los días de septiembre sus promociones de combustible, que durante el verano estaban concentradas principalmente en fines de semana. La campaña busca aliviar el impacto del encarecimiento de la gasolina y el diésel en España.
Para los clientes particulares, el ahorro puede alcanzar hasta 45 céntimos por litro, dependiendo de los servicios energéticos contratados con Repsol —como luz, gas, calefacción, solar y movilidad eléctrica— y de los beneficios asociados a la aplicación Waylet.
En el segmento profesional, transportistas y autónomos que utilicen la tarjeta Solred, física o digital, dispondrán del 1 al 30 de septiembre de un descuento mínimo garantizado de 10 céntimos por litro, sin necesidad de contratar productos energéticos adicionales.
La extensión de las promociones ocurre en un contexto de presión sobre los precios de los carburantes, que han acumulado ocho semanas consecutivas de incrementos, con aumentos de hasta el 24% desde julio, en un escenario marcado por la normalización del IVA y la elevada demanda durante el verano.
Con esta estrategia, Repsol busca reforzar su ecosistema energético y de fidelización, vinculando los beneficios del consumo de combustible con sus servicios de energía y movilidad.
Belén Elizabeth Licona Romero, doctorante en Seguridad Internacional; docente e investigadora de la Facultad de Estudios Globales de la Universidad Anáhuac México.
El 1 de julio de 2026 comenzó formalmente la primera revisión conjunta del T-MEC entre Estados Unidos, México y Canadá. Entre los temas que ya han ocupado la mesa en la negociación está la energía, no porque el tratado le dedique un capítulo propio, sino precisamente porque nunca lo hizo. Seis años después de su entrada en vigor, el T-MEC sigue sin una definición compartida de qué significa, para los tres países juntos, la seguridad energética de América del Norte. La revisión de 2026 es la primera oportunidad real de resolver esa omisión, o de confirmar que seguirá sin resolverse.
Busca la palabra «energía» en el tratado y vas a encontrar decenas de menciones. Busca un capítulo dedicado a la energía —uno solo, con reglas comunes para los tres países— y no lo vas a encontrar. Esa ausencia no es un descuido de redacción, es la razón por la que el mismo tratado puede sostener dos lecturas opuestas sin que ninguna de las dos esté técnicamente equivocada. Estados Unidos y Canadá pueden señalar disposiciones que favorecen la apertura de mercado y la integración regional como evidencia de que el T-MEC empuja hacia mayor competencia e inversión privada en energía. México puede señalar el reconocimiento de soberanía sobre hidrocarburos y las excepciones de seguridad nacional como evidencia de que el tratado protege su margen de maniobra para regular el sector de acuerdo con sus propias prioridades. Ambas lecturas caben en el mismo texto, porque el texto nunca resolvió cuál debía prevalecer.
Esa doble lectura es posible porque el tema aparece repartido en el tratado en dos bloques de disposiciones que responden a lógicas distintas, sin que ningún capítulo las una. Así lo documenta el profesor Guillermo García Sánchez en The Future of Trade: unas disposiciones protegen la soberanía de cada país sobre sus recursos, otras regulan el funcionamiento del mercado energético regional.
Al bloque de soberanía pertenece el Capítulo 8, que reconoce la propiedad directa, inalienable e imprescriptible de México sobre sus hidrocarburos, en los términos de su propia constitución. Lo acompaña el Capítulo 32, con las excepciones de seguridad esencial: la cláusula que permite a cualquiera de los tres países incumplir obligaciones del tratado si está en juego su seguridad nacional. No se escribió pensando en energía, pero investigadores especializados coinciden en que es justo ahí donde el argumento resulta más fácil de invocar. Ningún país quiere depender por completo de otro para algo tan básico como la electricidad.
Al bloque de mercado pertenece el Capítulo 22, que define qué apoyo puede recibir una empresa estatal sin considerarse ventaja desleal frente a la competencia privada, y el Capítulo 2, que regula el flujo comercial de productos energéticos y exige que las restricciones a exportar o importar sean transparentes y no discriminatorias. Fuera del cuerpo principal del tratado hay, además, una carta paralela bilateral entre Estados Unidos y Canadá, con principios de integración de mercado energético, que, por ser bilateral, deja fuera a México.
Ninguno de los dos bloques está subordinado al otro. El de soberanía protege el derecho de cada país a decidir sobre sus propios recursos; el de mercado empuja hacia un sistema energético regional integrado y competitivo. El T-MEC nunca decidió cuál debía pesar más cuando entran en conflicto, y ese es, precisamente, el vacío que hoy vuelve a estar sobre la mesa.
Esta ambigüedad tiene consecuencias prácticas. Una empresa que invierte miles de millones de dólares en un proyecto energético regional necesita certeza sobre qué reglas aplican si el marco regulatorio cambia, y un tratado que permite dos lecturas del mismo capítulo genera, casi por definición, incertidumbre regulatoria, con un costo medible en inversión.
Esa pregunta ya no es hipotética. La energía se ha descrito como uno de los ejes donde confluyen, de manera más directa, los compromisos comerciales del tratado y las prioridades regulatorias de cada país, no un punto secundario de la agenda. Mecanismos de consulta bajo el capítulo de solución de controversias del T-MEC, relacionados con el trato a empresas del sector energético, ya se habían activado desde 2022. La ambigüedad de este artículo ya ha sido invocada en la práctica.
Las rondas de negociación han incluido reuniones dedicadas a energía, con encuentros adicionales ya previstos. Si el resultado será una definición compartida de seguridad energética regional, sigue siendo una pregunta abierta. Pero es una pregunta que ahora se discute dentro del mecanismo de revisión conjunta que el propio tratado contempla — la primera de su tipo desde que el T-MEC entró en vigor — y no solamente a través de consultas puntuales sobre disputas ya ocurridas.
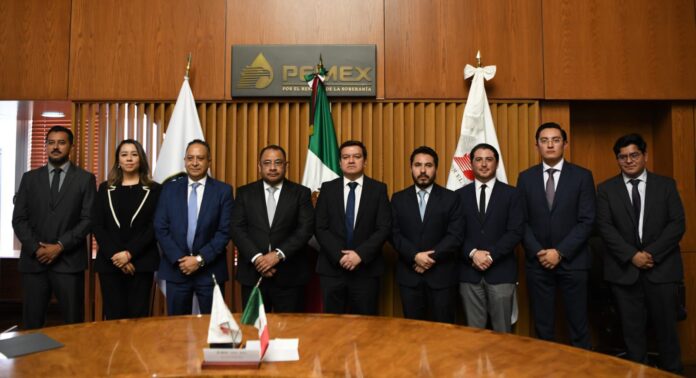
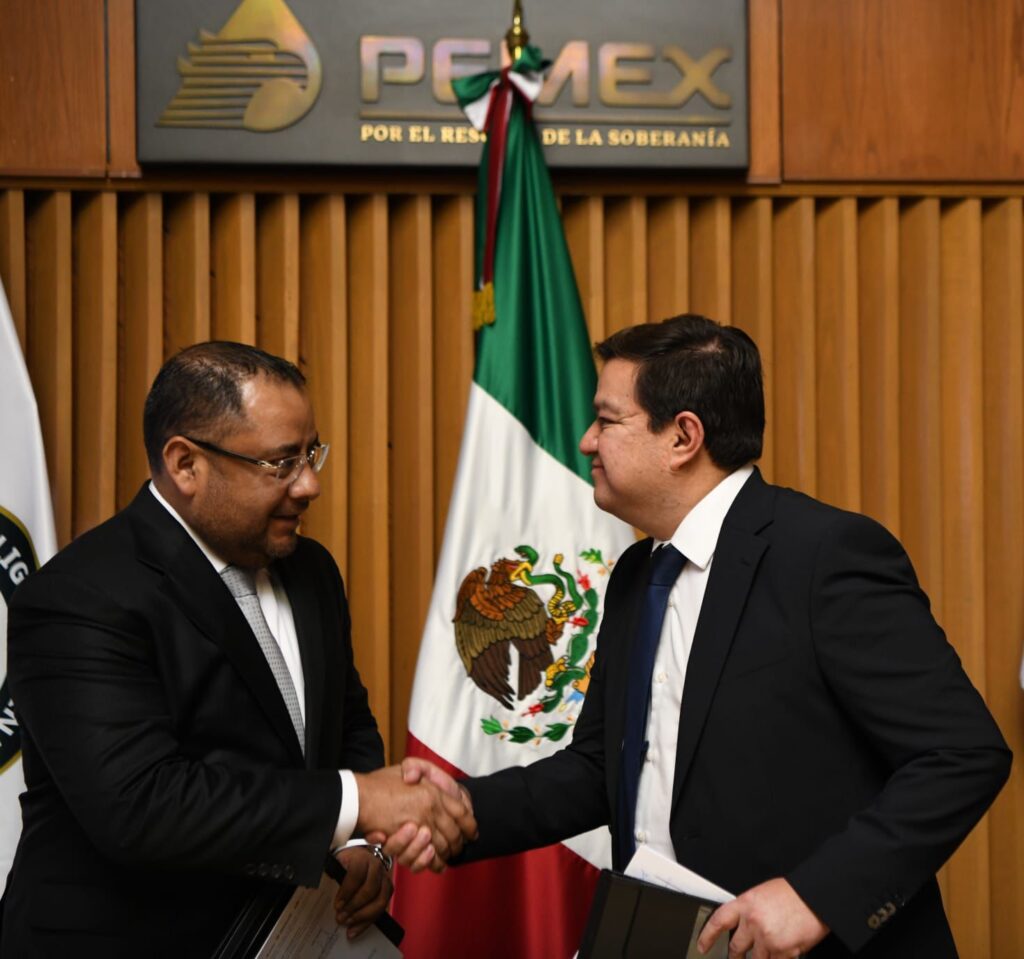
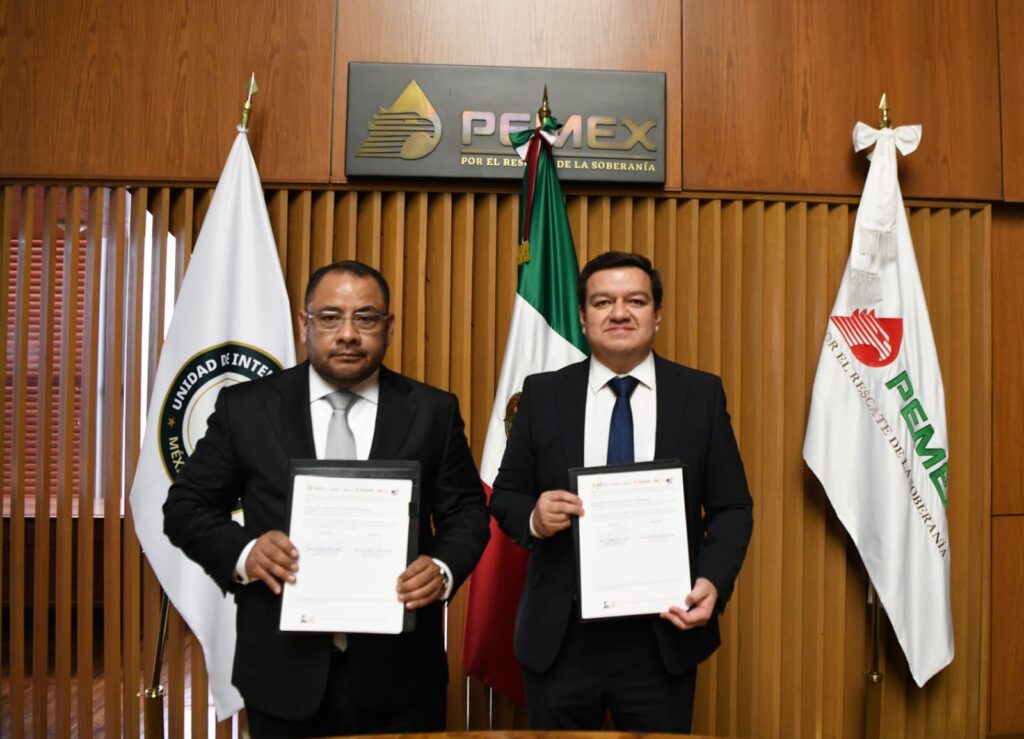
La Secretaría de Hacienda y Crédito Público (SHCP), a través de la Unidad de Inteligencia Financiera (UIF), y Petróleos Mexicanos (Pemex) firmaron un Convenio de Colaboración para fortalecer el intercambio de información y las capacidades de investigación frente al robo de hidrocarburos, la corrupción y los delitos financieros en México.
El acuerdo dará continuidad a la estrategia del Grupo de Trabajo Interinstitucional contra el Mercado Ilícito de Combustibles, mediante el intercambio de información financiera, contable, jurídica y administrativa. Pemex proporcionará datos para detectar operaciones con recursos de procedencia ilícita, mientras que la UIF aportará productos de inteligencia estratégica para identificar riesgos en las operaciones de la petrolera y sus empresas filiales.
El convenio también contempla programas de capacitación conjunta en análisis operativo y estratégico, con el propósito de mejorar las herramientas para detectar y prevenir esquemas financieros vinculados con actividades ilícitas.
Con esta alianza, ambas instituciones buscan proteger el patrimonio del Estado, fortalecer la trazabilidad de los recursos y elevar los controles de cumplimiento dentro de Pemex, en línea con las recomendaciones internacionales del Grupo de Acción Financiera (GAFI).
La Comisión Nacional de Energía anunció la próxima implementación de un Programa de Registro temporal y excepcional para personas físicas y morales que almacenan petrolíferos destinados exclusivamente a procesos industriales, productivos o de transformación.
El mecanismo busca identificar las instalaciones existentes y establecer una etapa de transición regulatoria mientras se desarrolla el esquema para obtener permisos definitivos, conforme a lo previsto en la Ley del Sector Hidrocarburos y su Reglamento.
El nuevo registro complementará al programa publicado el 11 de agosto para el despacho de petrolíferos destinados al autoconsumo. Mientras este último contempla el suministro directo a flotas vehiculares propias, el nuevo esquema estará enfocado en el almacenamiento de combustibles para operaciones industriales. Las empresas que realicen ambas actividades deberán contar con los dos registros.
La CNE aclaró que ninguno de estos mecanismos autoriza la venta, comercialización o suministro de combustibles a terceros. La medida busca actualizar el padrón de instalaciones, brindar mayor certeza jurídica a los usuarios y reforzar la trazabilidad y supervisión del origen lícito de los petrolíferos en México.
Lo que la expansión del almacenamiento en China anticipa para el resto del mundo
Por Marcos Avalos | Director de Proyectos Estratégicos, Tuvansa
Buena parte de la conversación sobre transición energética sigue midiéndose en megawatts instalados. Es una métrica incompleta. Un parque solar que produce a su máxima capacidad al mediodía no resuelve por sí solo la demanda de las siete de la tarde, y una red que no puede mover esa energía en el tiempo termina desperdiciándola. El cuello de botella dejó de ser la generación: hoy es la flexibilidad. Y la flexibilidad, cada vez más, se llama almacenamiento en baterías.
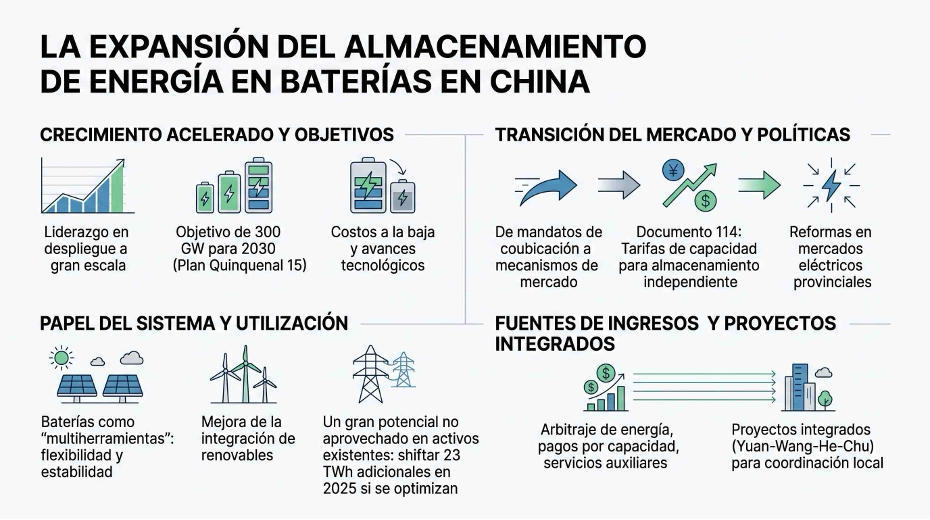
China ofrece el mejor laboratorio disponible para observar cómo se resuelve ese problema a escala industrial. Cuatro dimensiones bastan para entender su expansión: el ritmo de crecimiento, el viraje regulatorio, el papel de las baterías dentro del sistema y los modelos de ingreso que las hacen viables.
La expansión del almacenamiento de energía en baterías en China.
Las cuatro apuntan en la misma dirección. El crecimiento tiene destino: una meta de 300 GW a 2030 inscrita en el 15° Plan Quinquenal, sostenida por costos a la baja. Ese despliegue viene acompañado de un cambio regulatorio de fondo, que sustituye los mandatos de coubicación por mecanismos de mercado: el Documento 114 establece tarifas de capacidad para el almacenamiento independiente y las reformas provinciales abren espacio para que estos activos participen por derecho propio.
En operación, las baterías funcionan como multiherramientas que aportan flexibilidad y estabilidad al sistema. Y en lo económico, se sostienen sobre ingresos apilados: arbitraje de energía, pagos por capacidad y servicios auxiliares.
Ese viraje del mandato al mercado no es un matiz administrativo, y hay evidencia dura para sostenerlo. De acuerdo con el análisis de Ember sobre datos del Consejo de Electricidad de China, durante 2025 los proyectos de almacenamiento independiente realizaron en promedio cien ciclos más al año que las baterías coubicadas con generación renovable. La misma tecnología, instalada en el mismo país, trabajando a ritmos marcadamente distintos.
La explicación es de diseño institucional, no de ingeniería. Los sistemas coubicados nacieron en su mayoría de un requisito obligatorio, y las empresas los trataron en consecuencia: como un costo de entrada para poder construir el parque renovable, no como un activo destinado a operar. Los proyectos independientes, en cambio, tienen un papel definido en el mercado eléctrico y responden a señales de precio y a mecanismos de ingreso que premian el uso frecuente. A eso se suman restricciones técnicas y operativas que dificultan el despacho eficiente de las baterías coubicadas; el gobierno chino está impulsando su conversión a esquemas independientes, pero no siempre es técnicamente viable y suele ser caro.
De ahí que el dato más relevante no sea la meta de 300 GW, sino los 23 TWh adicionales que podrían desplazarse durante 2025 con solo optimizar lo ya instalado. Buena parte de ese potencial ocioso está precisamente en la flota que se construyó para cumplir una norma. La lección es incómoda y útil: una regulación mal diseñada no impide que se instale capacidad, pero garantiza que trabaje a media máquina.
Para quienes desarrollamos proyectos de infraestructura, la implicación es directa. Un sistema de almacenamiento no debe concebirse como una obra que se entrega y se olvida, sino como un activo con un modelo de ingresos que hay que diseñar desde la factibilidad. Eso obliga a hacer diligencia regulatoria antes que ingeniería de detalle, a dimensionar por caso de uso y no por capacidad nominal, y a construir el caso de negocio sobre los flujos que el marco local realmente permite cobrar. Corregirlo después, como muestra la experiencia china, es mucho más costoso que preverlo.
China no es un modelo replicable tal cual, pero sí es un adelanto de las preguntas que todos los mercados tendrán que responder. La primera no es cuántas baterías instalar, sino qué se les va a pagar por hacer. Quien resuelva esa pregunta primero, construirá con ventaja.
Iberdrola mantiene una perspectiva positiva para el cierre de 2026, respaldada por el buen desempeño de sus negocios de redes eléctricas en Estados Unidos, Reino Unido y Brasil, así como por el aumento de la generación en España. La dirección de la compañía revisó en Bilbao el avance de sus principales proyectos estratégicos y confirmó la fortaleza de sus perspectivas financieras.
En Reino Unido, Iberdrola avanza con nuevas líneas de transmisión submarinas dentro del marco regulatorio 2026-2031, que contempla inversiones por 15.000 millones de euros, después de integrar su distribuidora del Noroeste de Inglaterra. En Estados Unidos, continúa el despliegue de capital en redes de transporte y distribución y destaca la puesta en operación de su parque eólico marino en Massachusetts, con una inversión de 4.000 millones de euros.
La compañía también sigue de cerca las autorizaciones para adquirir Caruna, distribuidora eléctrica de Finlandia, en una operación valorada en aproximadamente 5.000 millones de euros. Con esta estrategia, Iberdrola refuerza su apuesta por activos regulados y generación renovable de gran escala en mercados internacionales.
La Central Solar Fotovoltaica TAI Anáhuac ingresó a evaluación ante la Semarnat mediante una Manifestación de Impacto Ambiental (MIA-R). El proyecto se ubicará en el ejido Anáhuac, en Concepción del Oro, Zacatecas, y contempla una capacidad de 249.9 MWp (226.2 MW nominales) sobre 403.16 hectáreas.
El complejo contará con 367,500 módulos bifaciales de aproximadamente 680 W, instalados sobre seguidores de un eje. La energía será recolectada a 34.5 kV, elevada a 400 kV mediante una subestación propia y posteriormente conectada a la subestación El Salero de CFE Transmisión a través de una línea de 200 metros.
El proyecto contempla cinco años para su preparación y construcción y una vida útil de 25 años. Como parte de las medidas ambientales, se prevé el rescate de flora en 97.8 hectáreas, la reforestación compensatoria de 55.2 hectáreas y obras de conservación de suelo e infiltración hídrica.
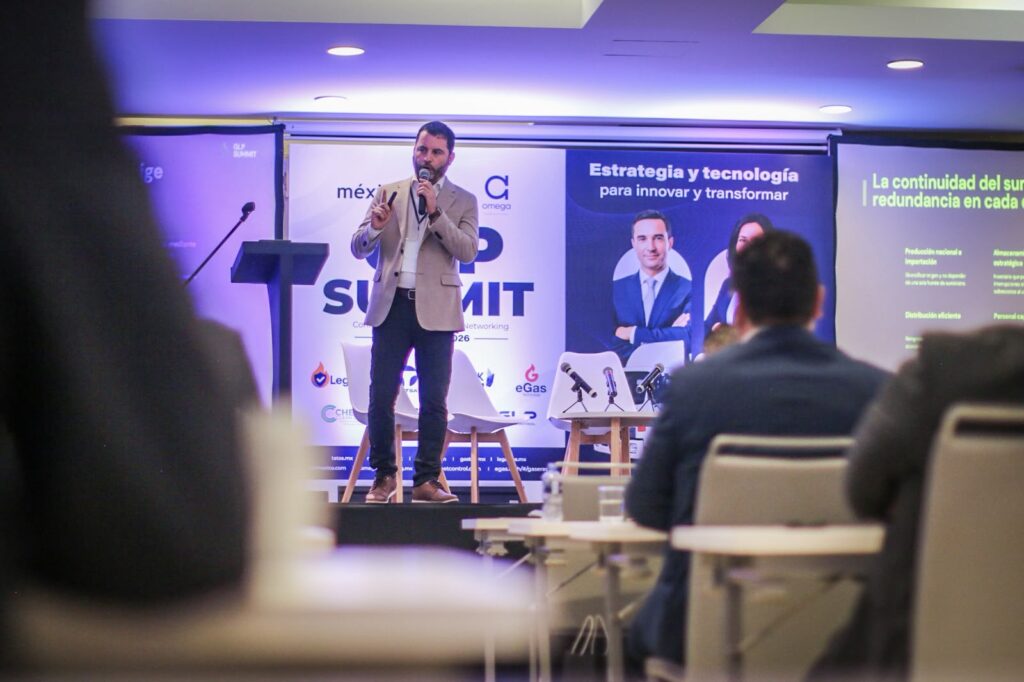
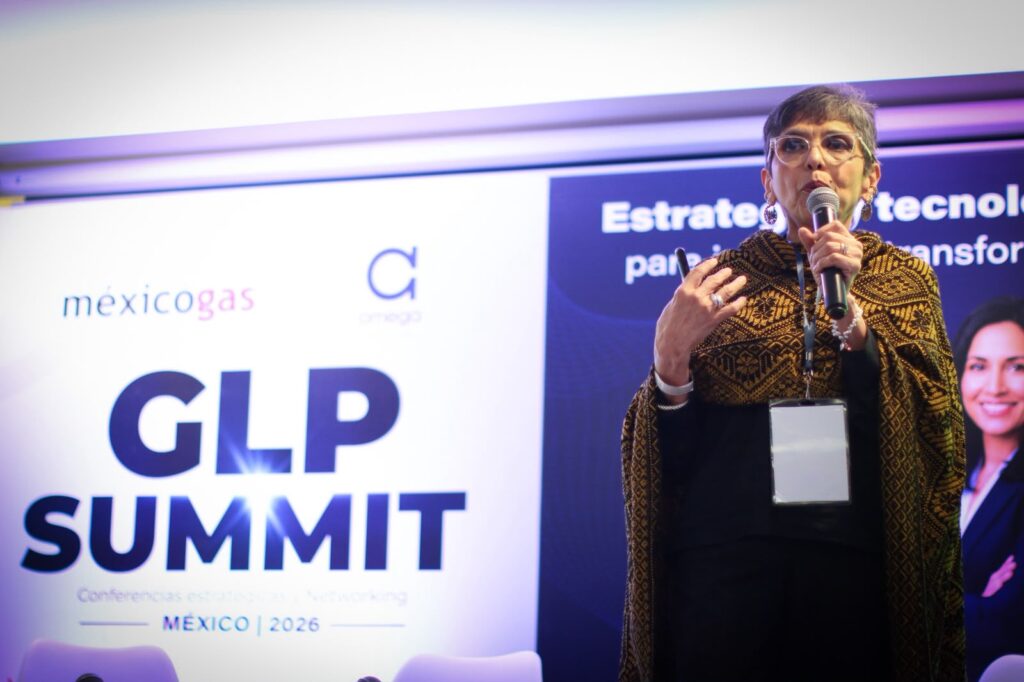
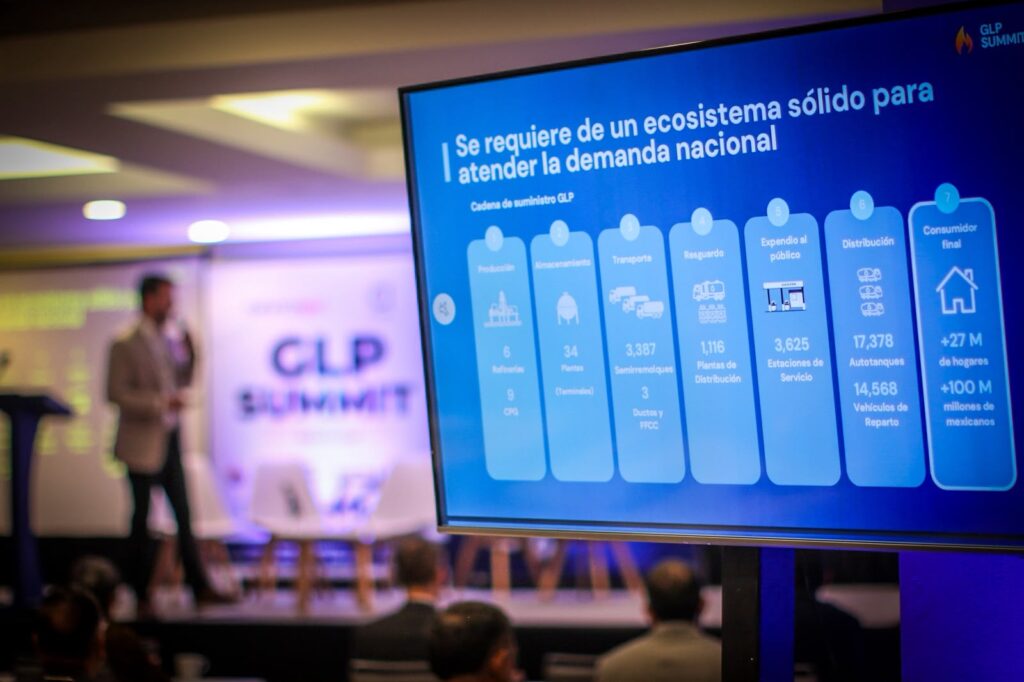
Especialistas del sector advirtieron en el GLP Summit 2026 que la acumulación de obligaciones, la falta de reglas específicas y los cambios frecuentes en componentes del precio máximo pueden desalentar nuevas inversiones. Con una capacidad de almacenamiento estimada en apenas dos días, plantearon además la necesidad de recuperar el diálogo entre industria y autoridades.
La regulación del gas licuado de petróleo (LP) enfrenta un problema de diseño que comienza a trasladarse a la operación cotidiana de las empresas, la inversión y la capacidad del sector para cumplir con nuevas exigencias. Durante el GLP Summit 2026, especialistas coincidieron en que el desafío pasa por construir reglas específicas, aplicables y compatibles con las características de una industria de la que dependen más de 100 millones de mexicanos.
Luis González Esquivel, abogado especialista en el sector energético, aseguró que se trata de regulaciones hechas en el escritorio. El problema, explicó, surge cuando las obligaciones se diseñan sin verificar que existan las condiciones técnicas y administrativas necesarias para cumplirlas.
“Queremos cumplir el marco regulatorio, pero la misma regulación te pone ciertas trabas”, afirmó.
Como ejemplo, mencionó los requisitos para registrar unidades vehiculares y acreditar el cumplimiento de normas de seguridad cuando todavía pueden existir limitaciones en la disponibilidad de unidades de inspección o especialistas capaces de realizar algunas de las pruebas exigidas.
El abogado aclaró que sus comentarios no proponen no regular, sino hacerlo de una manera más eficiente en beneficio del sector energético nacional. Señaló que parte del problema se originó cuando el gas LP quedó incorporado dentro de disposiciones generales para petrolíferos, pese a que su almacenamiento, transporte y distribución presentan características diferentes a otros combustibles.
“No puedes comparar un proyecto de exploración y explotación con un proyecto de entrega de última milla y no puedes pretender regular con la misma ley a todo. Eso no debe pasar”, sostuvo.
En tanto, Fernando Gracia, director general de Enerpres Group, coincidió en que el desafío regulatorio adquiere una dimensión especial por la escala y la importancia social del mercado mexicano.
En el país se movilizan más de 700,000 toneladas mensuales de gas LP y alrededor de 27 millones de viviendas utilizan cilindros o tanques estacionarios.
“El gas LP es más que un combustible en México y en América Latina. Es hablar de bienestar social, impulso económico y seguridad energética”, afirmó.
Ampliar almacenamiento con mejora de certidumbre
Uno de los principales rezagos identificados durante el panel está en la infraestructura. Aunque México cuenta con 34 instalaciones de almacenamiento de gas LP, Gracia consideró que la capacidad disponible continúa siendo reducida frente al tamaño de la demanda.
“Tenemos sólo dos días de almacenamiento, cuando deberíamos tener al menos unos siete u ocho días como mínimo para prevenir cualquier posible contingencia, desabasto o situación de infraestructura que comprometa el suministro constante a la población”, señaló.
El especialista planteó que ampliar la capacidad a través de inversión pública y privada permitiría amortiguar disrupciones y episodios de volatilidad. Añadió que se tiene que diversificar los orígenes del combustible y “no depender de una sola fuente de suministro”.
El transporte por ducto representa otro pendiente. Frente a una operación apoyada fuertemente en miles de unidades terrestres, Gracia describió como limitada la infraestructura disponible y señaló que sistemas como el ducto Cactus-Guadalajara requieren nuevas inversiones y ramificaciones para complementar la logística nacional.
Eso sí, la posibilidad de ampliar infraestructura depende también de mayor previsibilidad económica. En ese terreno, una de las principales críticas se dirigió al esquema de precios máximos y particularmente a la variación frecuente de algunos de sus componentes.
“Cada semana, en función de ciertas variables, hoy es un valor, la semana entrante es otro. Creemos que eso definitivamente no ayuda a estimular inversión”, afirmó Gracia, que además reconoció el objetivo gubernamental de proteger al consumidor y contener presiones inflacionarias, pero consideró que determinados componentes deberían mantenerse estables durante periodos más largos y modificarse únicamente cuando existan condiciones extraordinarias.
La incertidumbre económica también puede terminar conectándose con un problema de seguridad. Rosanety Barrios, actual analista independiente, explicó que toda regulación debe equilibrar dos objetivos que permanentemente están en tensión: proteger económicamente al consumidor y mantener estándares adecuados de calidad y seguridad.
“Si un regulador aprieta el lado económico, entonces de manera natural una industria va a buscar disminuir costos para mantener margen”.
Esa búsqueda de eficiencias tiene un límite, porque “disminuir un costo puede implicar que se corre el enorme riesgo de quitarle calidad al servicio o producto que se ofrece. Y si pierde calidad, entonces entramos en el terreno, en este caso, de la inseguridad”.
Para Barrios, la intervención actual del Estado debe entenderse dentro de una política energética cuyo eje de bienestar tiene un peso central. En ese contexto, el gas LP difícilmente puede quedar fuera de la atención gubernamental por su penetración entre los hogares mexicanos.
La industria ya no puede depender solo del volumen
Barrios identificó también un cambio estructural en el negocio. A diferencia de otros mercados de consumo, “el gas LP se vive como un genérico en todo el país y al usuario final le da exactamente igual quién le va a llevar el producto a su casa”.
Esa característica ha contribuido a una relación distante entre consumidores y distribuidores, pero también abre espacio para una transformación.
“La industria tradicional, la industria tal y como se vino desarrollando en el pasado, creo que entró ya en un punto de inflexión y hay que actuar, hay que adelantarse a esos cambios que vienen”, afirmó la especialista, quien advirtió que el crecimiento futuro difícilmente podrá construirse solo aumentando los volúmenes comercializados.
La alternativa, explicó, es “pensar en dar un servicio mucho más completo para ir ganando lealtad en el usuario que hoy no la tiene”.
Así, oportunidades en tecnología, digitalización y nuevas herramientas de logística aparecen para modernizar la distribución, aunque Gracia advirtió que incorporar nuevos requerimientos tecnológicos desde la regulación debe hacerse con proporcionalidad.
“Tenemos que tener mucho cuidado de no perder de vista la premisa de toda regulación, que son las condiciones mínimas y no las óptimas”, sostuvo.
La distancia entre autoridades y empresas apareció como otro punto de coincidencia entre los participantes. Barrios advirtió que la falta de conocimiento mutuo puede alimentar un círculo regulatorio difícil de romper.
Aseguró que mientras se mantenga dicha desconexión con la autoridad, el único lado a donde se continuará dirigiendo la situación es al incremento de la desconfianza.
Por eso, su recomendación al sector fue anticiparse, pues antes de que exista una mayor regulación por parte de la autoridad, las empresas deben “autorregúlense” y mejorar sus condiciones antes de que sea una obligación.
En tanto, Fernando Gracia también consideró necesario reconstruir canales institucionales de comunicación y recordó la experiencia de los comités consultivos nacionales de normalización, donde industria y autoridades podían discutir requerimientos desde etapas previas a la publicación formal de una regulación.
“Hay una responsabilidad compartida entre regulador y sector privado. Si logramos una agenda común, podemos consolidar un sector más seguro, competitivo y, sobre todo, sostenible a largo plazo”, concluyó.
Usamos cookies para asegurar que te damos la mejor experiencia en nuestra web. Si continúas usando este sitio, asumiremos que estás de acuerdo con ello.