viernes, noviembre 13, 2026
11.7 C
Mexico City
Inicio Blog Página 13

El Gobierno de México abre convocatoria para seleccionar socios inversionistas de la Sociedad Olinia con un capital fundacional de 950 mdp

0

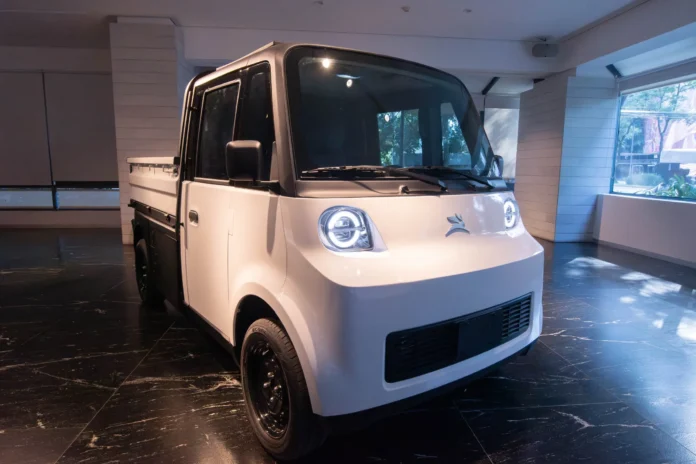
La Secretaría de Ciencia, Humanidades, Tecnología e Innovación (Secihti), en coordinación administrativa con Nacional Financiera (Nafin), hizo pública la convocatoria oficial para elegir a los socios privados que constituirán la Sociedad Olinia junto con el Gobierno de México. La nueva empresa de minimovilidad eléctrica contempla una capitalización fundacional de 950 millones de pesos para fabricar, distribuir y comercializar vehículos eléctricos desarrollados en el país para transporte de pasajeros y logística de última milla.

El modelo accionario considerará una participación estatal minoritaria —no menor al 33% del capital— e integrará mayoría de capital mexicano, permitiendo la incorporación de firmas extranjeras hasta por un máximo del 33% conjunto. El Gobierno Federal aportará entre 205 y 390 millones de pesos en efectivo, reconociendo adicionalmente el valor intangible de la propiedad intelectual e ingeniería de la plataforma, mientras que los socios inversionistas contribuirán con entre 560 y 745 millones de pesos con una inversión mínima por participante de 200 millones de pesos.

Arquitectura vehicular y calendario de selección de inversionistas

El proyecto comprende tres modelos desarrollados sobre una misma arquitectura con capacidad de carga en enchufes convencionales: Olinia 1 para pasajeros, Olinia Carga (con capacidad de 650 kilogramos y más de 120 kilómetros de autonomía) y Olinia Van. El periodo de registro de la convocatoria permanecerá abierto del 14 de octubre al 3 de noviembre de 2026, mientras que el proceso de selección de socios concluirá el 29 de enero de 2027 tras ser diseñados por 70 especialistas del TecNM, IPN, UNAM y centros públicos de investigación.

Pemex va por biorefinería en Veracruz; buscan incrementar producción de SAF

0

Petróleos Mexicanos (Pemex) inició formalmente el primer estudio de factibilidad técnica para la construcción de una biorefinería en el sureste del país, específicamente en el Complejo Petroquímico Pajaritos, en Coatzacoalcos, Veracruz, con la que se busca detonar la producción de combustible sostenible de aviación (SAF, por sus siglas en inglés) en territorio nacional.

La decisión responde a la necesidad de atender las exigencias globales de descarbonización y aprovechar que dicha región concentra 80% de la producción de caña de azúcar, materia prima clave para la elaboración de este insumo. El proyecto contempla una capacidad de diseño inicial de 5,000 barriles diarios de procesamiento.

El desarrollo de esta infraestructura busca reducir la incertidumbre técnica y financiera, asegurando la viabilidad económica y operativa antes de comprometer capital en su ejecución integral. Esta iniciativa forma parte de la hoja de ruta que la empresa productiva del Estado traza para acelerar la transición energética en la aviación. La integración de tecnologías probadas a nivel internacional se consolida como el eje central de la estrategia operativa de la petrolera.

“En Pemex ya iniciamos el primer estudio de factibilidad técnica para una biorefinería proyectada a construirse en el sureste del país, particularmente en el complejo petroquímico Pajaritos en Coatzacoalcos, Veracruz. La capacidad estimada que pretendemos diseñar en esa planta es para una capacidad de 5,000 barriles diarios”, afirmó Jorge García De La Cruz, subdirector de Tecnologías y Energías Alternativas de Pemex, durante el ASA SAF-MX Summit 2026, un evento dirigido a la industria de la aviación mexicana e internacional.

El funcionario detalló que el camino más ágil y eficiente para escalar la producción de SAF en el corto plazo radica en el coprocesamiento directo en las refinerías que actualmente integran el Sistema Nacional de Refinación (SNR).

Para lograrlo, la petrolera trabaja en adaptar oportunamente sus instalaciones operativas, emulando los estándares tecnológicos y las mejores prácticas observadas en la industria energética global.

De La Cruz destacó que un factor crítico en esta transformación es la certidumbre regulatoria y la articulación de incentivos de mercado armonizados. México requiere consolidar un marco institucional claro que defina esquemas de certificación bajo los lineamientos del programa Corsia, además de incentivos fiscales que mitiguen el diferencial de precio existente entre el SAF y la turbosina fósil tradicional.

“La experiencia mundial indica que el camino más rápido para producir SAF es el coprocesamiento en refinerías ya existentes. Necesitamos reglas claras de certificación bajo el esquema Corsia e incentivos fiscales y económicos que mitiguen el diferencial del precio inicial del SAF frente a la turbosina fósil”, subrayó García De La Cruz.

Alianza con Petrobras y retos de regulación

Como parte de su estrategia de aprendizaje e intercambio tecnológico, Pemex formalizó recientemente un acuerdo de cooperación estratégica con la brasileña Petrobras. Este convenio busca capitalizar las experiencias maduras desarrolladas en América Latina en materia de biocombustibles, evitando la improvisación de rutas técnicas y acelerando la curva de adopción de procesos sustentables en el país.

El directivo puntualizó que el éxito de la estrategia nacional del SAF requerirá una sincronía total entre las políticas públicas federales, la disponibilidad de tecnología global y la ejecución operativa de la empresa estatal. La definición de mandatos progresivos de mezcla con hidrocarburos convencionales será la herramienta indispensable para garantizar la demanda y la sostenibilidad financiera del mercado.

“Las experiencias de Petrobras nos confirman que el éxito del SAF requiere que la empresa del Estado actúe en absoluta sincronía con la política pública y la tecnología global. En Pemex estamos listos para hacer las adecuaciones en nuestras instalaciones, pero necesitamos construir reglas claras para concretar la viabilidad de estos proyectos”, concluyó el directivo.

México apuesta por las renovables, pero dependerá del gas hasta 2050

0

Por Itzel Alaniz

El país enfrenta el reto de reducir su dependencia del gas natural estadounidense y ampliar la generación eléctrica con fuentes renovables. Durante la conferencia “Mercado eléctrico en México: panorama global, oportunidades y retos”, en la Bolsa Mexicana de Valores (BMV), Stephan Mothe, Analista principal de investigación para México de BloombergNEF (BNEF), analizó los desafíos para transformar la matriz energética nacional.

Actualmente, de acuerdo con datos presentados, alrededor de 70% del gas natural destinado a la generación eléctrica en México proviene de Estados Unidos, principalmente a través de gasoductos. Mothe reconoció las ventajas de este combustible por su precio y disponibilidad, pero advirtió sobre los riesgos de mantener una alta dependencia de las importaciones.

La concentración del suministro estadounidense puede causar en México una interrupción en el abasto, como el que se observó en febrero de 2021, cuando una tormenta invernal en Texas restringió las exportaciones de gas natural y provocó afectaciones al suministro eléctrico mexicano.

La crisis evidenció la vulnerabilidad del país ante problemas en su principal fuente externa de abastecimiento.

El gas natural, clave para garantizar el suministro eléctrico

Mothe explicó la importancia del gas natural para generar electricidad durante todo el día. Esta característica cobra relevancia ante el crecimiento de actividades con necesidades energéticas, como las operaciones industriales y los centros de datos.

“Si eres un data center que tiene que atender pedidos de sus navegadores a cualquier hora del día, en pocos segundos, esa capacidad tiene que ser atendida 24 horas por día”, mencionó el analista.

El aumento del consumo de electricidad plantea un reto para la generación de energía solar y eólica, ya que ambas dependen de las condiciones climáticas. Para garantizar el suministro eléctrico cuando disminuye la radiación solar o la fuerza del viento, México necesita invertir en baterías para almacenar energía e infraestructura que permita distribuirla de manera continua.

Sin embargo, el uso de gas natural prolonga la participación de los combustibles fósiles en la matriz energética y mantiene la necesidad de las importaciones a México. Reducir su consumo exige ampliar la generación limpia sin comprometer el suministro para los hogares, las industrias y las nuevas actividades tecnológicas.

México podría quedarse corto en sus metas eléctricas

Durante su exposición, el analista de BloombergNEF contrastó las proyecciones oficiales de crecimiento de la capacidad eléctrica con las estimaciones de la división de investigación en donde trabaja. Según el escenario presentado, los planes gubernamentales contemplan cerca de 29 gigawatts (GW) adicionales, mientras el análisis de BNEF calcula una incorporación efectiva de alrededor de 19 GW.

Mothe destacó la necesidad de evaluar la viabilidad de los proyectos y evitar que las metas anunciadas se confundan con resultados garantizados.

“Nosotros, como analistas, tenemos que hacer un trabajo y no solo confiar en que lo que el Gobierno dice es lo que ocurrirá. Porque, en la realidad, no todos los planes se concretizan, no todos los planes se materializan”. Señaló al comparar los objetivos oficiales con las estimaciones de BloombergNEF.

Estas diferencias reflejan los obstáculos para concretar inversiones y poner en operación los proyectos dentro de los plazos previstos. Según el análisis del especialista, parte de la capacidad anunciada podría entrar en funcionamiento durante los próximos años, fuera del periodo contemplado en las proyecciones oficiales.

Las renovables y el almacenamiento, claves para la transición

Mothe también abordó los mecanismos de inversión pública, privada y mixta para ampliar la capacidad de generación eléctrica en México. Entre las alternativas destacó los proyectos de energías renovables y el almacenamiento, una tecnología necesaria para aprovechar mejor la electricidad solar y eólica.

Como meta a largo plazo presentada durante la conferencia, las fuentes limpias podrían alcanzar 75% de la generación eléctrica en 2050, mientras los combustibles fósiles reducirían su participación a 25%. Esta proyección plantea una transformación de la matriz energética, aunque su cumplimiento dependerá de las inversiones y la ejecución de nuevos proyectos.

La transición también exige atender el crecimiento de la demanda eléctrica, en particular el de las industrias y los centros de datos, cuyas operaciones requieren un suministro constante. Por ello, México deberá ampliar las fuentes renovables y fortalecer las redes eléctricas y los sistemas de almacenamiento para responder a las necesidades del país.

México actualmente enfrenta dos desafíos: disminuir su dependencia del gas natural estadounidense y desarrollar la capacidad eléctrica necesaria para sostener el crecimiento económico. El avance de la transición energética dependerá de inversiones capaces de traducir los objetivos oficiales en proyectos concretos de generación limpia, almacenamiento e infraestructura.
La nueva regulación de la CONUEE para grandes consumidores eléctricos abre oportunidades para la optimización del costo energético

0

Las nuevas disposiciones emitidas por la Comisión Nacional para el Uso Eficiente de la Energía (CONUEE) establecen que las instalaciones con un consumo superior a los 45 gigavatios hora (GWh) anuales deberán implementar y certificar un Sistema de Gestión de la Energía (SGEn) bajo la norma ISO 50001 o la Norma Oficial Mexicana equivalente. La regulación exige cubrir al menos el 80% del consumo total e incorporar indicadores de desempeño, objetivos de mejora y reporte anual de medidas de eficiencia. La CONUEE iniciará la verificación de los sistemas a partir de junio de 2027 y fijó enero de 2028 como fecha límite para que las Unidades de Pavimentación o Consumo Energético (UPAC) cuenten con la certificación.

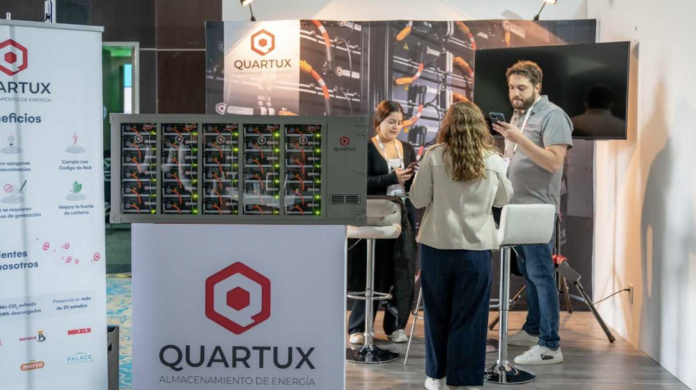
Ante este marco regulatorio, la empresa mexicana de almacenamiento de energía Quartux destacó que la recopilación de datos requerida para el cumplimiento normativo permite también identificar picos de demanda y oportunidades de eficiencia operativa. Con más de 4 millones de horas de operación y presencia en más de 100 instalaciones industriales, la firma señala que el uso de software de control y la integración de baterías de almacenamiento ayudan a desplazar consumos en periodos de alta demanda y optimizar costos globales en las instalaciones clasificadas.

Plazos de verificación e integración tecnológica en el sector industrial

Las disposiciones publicadas en el Diario Oficial de la Federación imponen calendarios definidos para la verificación y auditoría de las instalaciones con alto consumo eléctrico en el país. Aunque la instalación de sistemas BESS no constituye una exigencia directa de la norma, la gestión basada en datos recopilados por plataformas de monitoreo permite a los usuarios calificados actuar sobre el perfil de carga y reducir el impacto financiero de la facturación eléctrica.

Centros de datos exigen energía a México, pero hay oportunidad de atracción de capital: BBVA Research

0

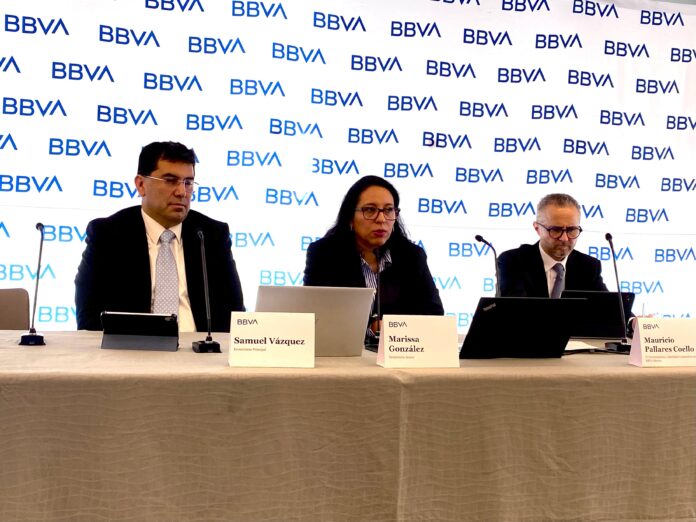
La creciente demanda global de infraestructura digital y servicios en la nube coloca a México en una posición estratégica para la atracción de capitales en el sector de la edificación industrial, así lo dijo Samuel Vázquez, economista principal de BBVA Research México.

Explica que la expansión de los centros de datos en el territorio nacional exige un flujo constante de energía eléctrica, cuya capacidad de generación mundial superará los 110 gigawatts y proyecta duplicarse en menos de cuatro años. Frente a este panorama, la apertura hacia esquemas de inversión privada y contratos mixtos se consolida como la llave principal para resolver los cuellos de botella en la red nacional.

«Aunque hoy no estamos en una gran capacidad de generación eléctrica, es algo que se puede solucionar a través de la inversión; vemos mucha disposición del sector privado para participar en este tipo de proyectos energéticos«, afirma el, economista principal de BBVA Research México, durante una conferencia de prensa sobre temas inmobiliarios.

Y es que el avance de los centros de datos requiere un suministro ininterrumpido de alta potencia que contrasta con el rezago en la infraestructura de transmisión. Ante las limitaciones del presupuesto público para abastecer la demanda, los esquemas de asociación entre el gobierno federal y la iniciativa privada emergen como una solución técnica y económicamente viable.

Agrega el experto que la recuperación en el valor de la construcción de obras energéticas durante 2026 anticipa un entorno favorable para la ejecución de proyectos que otorguen certidumbre a los desarrolladores globales.

El desafío hídrico y la transición tecnológica

Sin embargo, el abastecimiento eléctrico no representa la única barrera operativa para la edificación de estas obras. El consumo intensivo de agua para los sistemas de enfriamiento tradicionales coloca a la industria frente a un severo dilema hídrico, en un país afectado por episodios recurrentes de sequía.

A diferencia de la energía, donde el capital financiero puede acelerar la infraestructura de generación, la disponibilidad de recursos hídricos renovables en el centro y norte de México presenta límites infranqueables.

Dicha restricción geoeconómica ha forzado una reconversión tecnológica hacia la implementación de sistemas de enfriamiento seco. Si bien este equipamiento incrementa los costos iniciales de desarrollo, logra reducir el consumo de agua por debajo del 10% en comparación con los métodos hidráulicos convencionales.

El cambio permite la viabilidad de nuevos complejos en regiones con alto estrés hídrico como el Bajío, mientras que las tecnologías basadas en agua concentran su potencial futuro únicamente en las cuencas del sur-sureste del país.

«La electricidad es una barrera franqueable con inversión, pero en el agua la historia es distinta; por mucha inversión que tengamos no se va a poder producir más agua, lo que nos obliga a evaluar soluciones tecnológicas secas o reubicar proyectos«, explicó el especialista de BBVA Research.

La ventaja competitiva en la cadena de suministros

Más allá del terreno y del cemento, los cuales representan apenas entre 10 y 20% del costo total de un centro de datos, el verdadero valor económico de estas instalaciones radica en los componentes electrónicos y electromecánicos.

En este rubro, la industria manufacturera mexicana mantiene una ventaja competitiva de escala internacional, al consolidarse como un exportador clave de servidores, sistemas de almacenamiento, redes ópticas y equipamiento de enfriamiento para el mercado norteamericano.

La demanda de esta infraestructura no responde de forma exclusiva al auge de la inteligencia artificial, sino al ecosistema integral de comercio electrónico, telecomunicaciones y almacenamiento masivo.

La capacidad instalada del aparato productivo nacional posiciona a México no solo como un receptor de inmuebles, sino como el gran proveedor de hardware y soporte electromecánico para toda la región.

«La principal ventaja de México y la viabilidad de los centros de datos están en proveer el conjunto de todo lo que requiere el complejo, no solo el terreno y el cemento, sino particularmente los sistemas de enfriamiento donde el país ya es una potencia exportadora«, concluyó Samuel Vázquez.

Cox firma un acuerdo estratégico con el Gobierno de El Salvador para invertir 2,900 millones de dólares en energía y agua

0

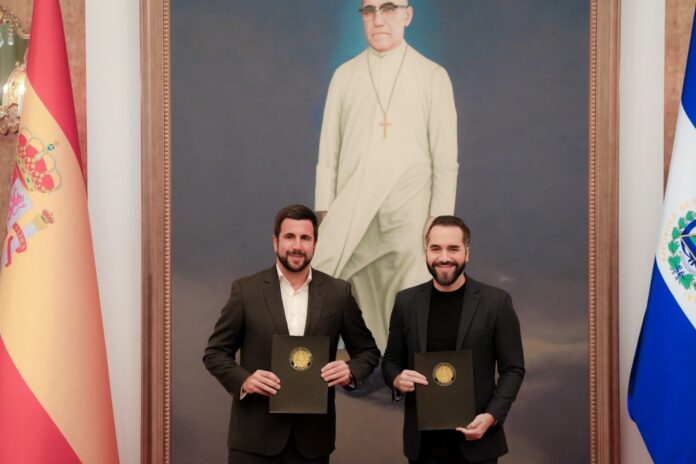
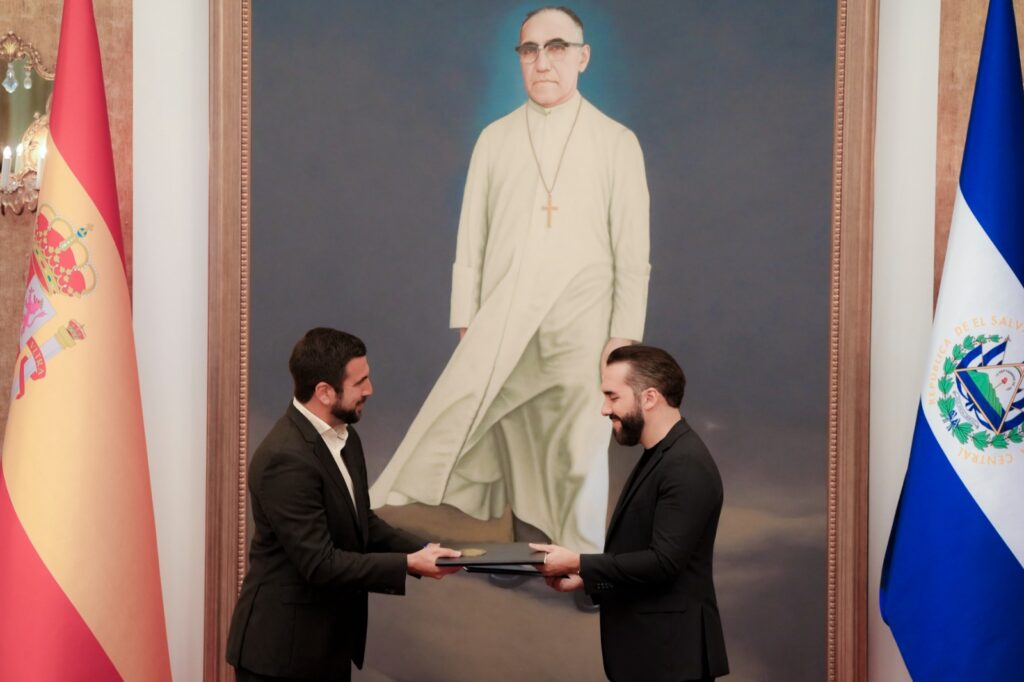
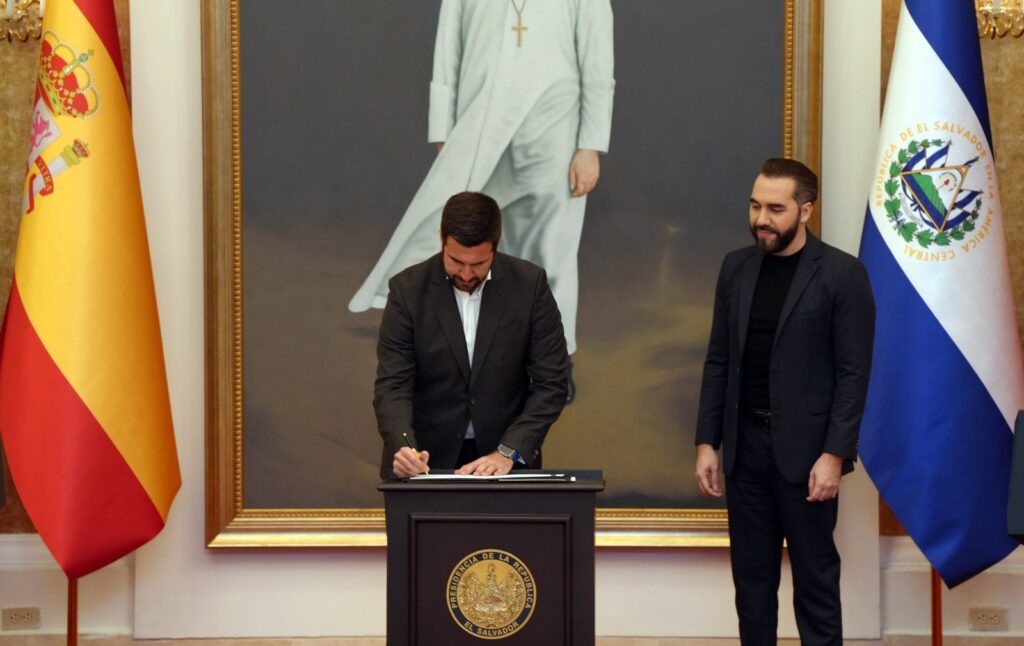
La utility global de agua y energía Cox suscribió un acuerdo marco de inversión con el Gobierno de la República de El Salvador por un monto estimado de 2,900 millones de dólares, orientado a modernizar y desarrollar infraestructuras críticas en el país centroamericano. El convenio, firmado en Casa Presidencial por el presidente Nayib Bukele y el presidente ejecutivo de Cox, Enrique Riquelme, se compone de cuatro alianzas para proyectos de almacenamiento energético, generación fotovoltaica, gas natural e infraestructura hídrica.

Las actuaciones contemplan el despliegue de sistemas de baterías BESS con una capacidad inicial de entre 440 y 500 megavatios hora (MWh) —ampliable a 1,000 MWh—, así como dos plantas solares junto a la Comisión Ejecutiva Hidroeléctrica del Río Lempa (CEL) por 200 megavatios (MW) iniciales, con potencial de expansión a 400 MW. Adicionalmente, el plan integra una terminal de regasificación de gas natural licuado (GNL) y una central de ciclo combinado de 380 MW con el objetivo de convertir a El Salvador en un hub energético regional.

Estructuración financiera y estrategia en América Latina

Sujeto a las autorizaciones regulatorias, Cox asumirá la estructuración de la financiación mediante esquemas de project finance con el respaldo de organismos multilaterales, agencias de crédito a la exportación y banca internacional, además de encargarse de la ingeniería, construcción, operación y mantenimiento de los activos. El plan de ejecuciones se desarrollará durante los próximos tres años y se alinea con la estrategia de la compañía en América Latina, donde coordina su plataforma regional desde Panamá y mantiene un plan de inversión superior a los 7,000 millones de dólares en proyectos estratégicos.

Análisis del Sector Eléctrico en México y Centroamérica: Retos de Capacidad, Resiliencia Operativa y Estrategias Tecnológicas

0

Por Dr. Roberto Luna, Regional Sales Manager LATAM, Vaisala

El Panorama Regional: Una Demanda Creciente vs. Una Oferta Limitada

Al analizar la dinámica energética de México y los países de Centroamérica (Guatemala, El Salvador, Honduras, Costa Rica y Panamá), se observa un diagnóstico común caracterizado principalmente por tres factores:

  • Demanda acelerada y diversificada: Impulsada por la electrificación del transporte, el fenómeno de relocalización industrial (nearshoring), la expansión de infraestructura comercial y la llegada masiva de centros de datos (datacenters), los cuales exigen un suministro eléctrico continuo, de alta calidad y con tolerancias mínimas a la interrupción.
  • Incapacidad de respuesta en el corto plazo: La capacidad instalada actual opera con márgenes de reserva reducidos, comprometiendo la estabilidad a largo plazo de los sistemas.
  • Planes de expansión en desarrollo: Aunque existen planes gubernamentales y privados para incrementar la capacidad de generación, los ciclos de planeación, financiamiento y ejecución no avanzan al mismo ritmo que la demanda actual.

Divergencia en las Estrategias de Política Energética

A pesar de compartir el mismo reto estructural, los países de la región implementan modelos regulatorios e incentivos de mercado diferenciados para diversificar y equilibrar sus matrices energéticas:

  • Modelos de Apertura y Participación Privada: En varios países centroamericanos (como Guatemala, Honduras, Salvador y Panamá) se están adoptando estos modelos e iniciativas de mercado regional (como el Mercado Eléctrico Regional, MER), se promueve la inversión privada activa mediante licitaciones de largo plazo, integrando parques solares fotovoltaicos, eólicos y plantas térmicas para garantizar la firmeza del sistema.
  • Estructura Centralizada o Mixta: En mercados con mayor intervención estatal, como México, los esquemas de asociación público-privada e inversiones directas de empresas del Estado buscan balancear la soberanía energética con la incorporación progresiva de energías renovables y modernización de redes de transmisión.
  • La Meta Común: Lograr una matriz energética resiliente, descarbonizada y diversificada, capaz de sostener el desarrollo económico local.

La Competitividad Regional: Una Carrera Contra el Tiempo

La competitividad industrial de cada país depende directamente de la seguridad de su suministro eléctrico. Las decisiones de inversión extranjera directa (IED) priorizan aquellos destinos que garantizan energía constante y a precios competitivos.

Quien resuelva primero la brecha energética no solo asegurará la estabilidad de su red doméstica, sino que captará la mayor cuota de capital productivo en la región. Por ello, la transición energética en México y Centroamérica se ha transformado en una verdadera carrera contra el tiempo.

El Cuello de Botella Operativo: Restricciones en la Cadena de Suministro

Construir e interconectar una planta de generación o una subestación de transmisión requiere superar complejidades de obra civil, permisos ambientales, infraestructura de interconexión y, fundamentalmente, la adquisición de equipos de alta tensión.

El Desafío de los Transformadores de Potencia

Los transformadores de potencia representan el corazón de la red eléctrica y, actualmente, sufren el impacto de la crisis global de la cadena de suministro:

  1. Tiempos de entrega extendidos: Los principales fabricantes internacionales registran plazos de fabricación de 2 a 4 años, dependiendo de la capacidad (MVA) y el nivel de voltaje.
  2. Escasez de insumos clave: Restricciones en la disponibilidad de acero magnético de grano orientado, cobre de alta pureza, entre otros prolongan la entrega de estos activos.
  3. Alto Costo (OpEx y CapEx): El reemplazo no planificado de un transformador implica pérdidas millonarias por indisponibilidad del servicio y costos elevados de sustitución.

Ante esta realidad, la expansión mediante nuevo equipamiento no solucionará las necesidades inmediatas de la red en el corto plazo. La prioridad estratégica debe centrarse en proteger, optimizar y monitorear los activos existentes.

Mantenimiento Predictivo y Confiabilidad Operativa en Escenarios de Alto Estrés

Debido a las altas demandas de carga y la variabilidad propia de la generación renovable no convencional, los transformadores de potencia están sometidos a condiciones extremas de estrés térmico, eléctrico y mecánico.

Para prevenir fallas catastróficas y evitar interrupciones no programadas, es imprescindible migrar de un esquema de mantenimiento correctivo o meramente preventivo por calendario hacia un modelo de Mantenimiento Predictivo Basado en la Condición (CBM).

Dentro de este enfoque, el Análisis de Gases Disueltos (DGA por sus siglas en inglés) en el aceite dieléctrico es una de las técnicas más efectiva para detectar fallas incipientes, eléctricas y térmicas (arcos, descargas parciales, sobrecalentamiento local) antes de que deriven en la destrucción del activo.

Integración Tecnológica: Ventajas Estratégicas “Vaisala Optimus™ DGA Monitor OPT100”

Para lograr la confiabilidad operativa necesaria, los métodos tradicionales de muestreo manual de laboratorio resultan insuficientes debido a su baja frecuencia diagnóstica y riesgo de contaminación de la muestra. Aquí es donde el monitor de gases en línea Vaisala DGA Monitor OPT100 marca una diferencia determinante.

¿Cómo habilita el Vaisala OPT100 la Confiabilidad Operativa?

  1. Detección Temprana e Inmediata (Early Warning): Al medir continuamente la concentración y tasa de formación de gases de falla, junto con la humedad en el aceite, el OPT100 identifica anomalías antes de que alcancen niveles críticos.
  2. Previene Falsas Alarmas: Gracias a su tecnología patentada el equipo ofrece una medición estable sin derivas térmicas ni lecturas erróneas.
  3. Sostenibilidad del Mantenimiento Sin Paros: A diferencia de otros sistemas de monitoreo DGA que requieren sustitución de componentes, gas helio o mantenimiento constante, el OPT100 opera de forma autónoma durante más de una década, ofreciendo visibilidad continua de los activos más vulnerables de la red sin requerir mantenimiento.
  4. Continuidad del Servicio: Permite a las empresas generadoras, transmisoras y grandes usuarios industriales (datacenters, plantas siderúrgicas y mineras) tomar decisiones informadas de carga, programar intervenciones quirúrgicas de mantenimiento y extender la vida útil de transformadores que operan al límite de su capacidad.

El crecimiento de la demanda energética en México y Centroamérica es una oportunidad histórica de desarrollo económico que solo se consolidará si se garantiza la seguridad energética. Frente a los dilatados plazos de entrega de nuevos transformadores, la confiabilidad operativa de la infraestructura instalada es la primera línea de defensa. La implementación de tecnologías de monitoreo avanzado como el Vaisala OPT100 transforma el mantenimiento de activos de un enfoque reactivo a una estrategia predictiva inteligente, asegurando la continuidad del suministro y protegiendo las inversiones de la región.

La AIE insta a sus países miembros a liberar reservas adicionales de diésel para contener el alza de precios globales

0

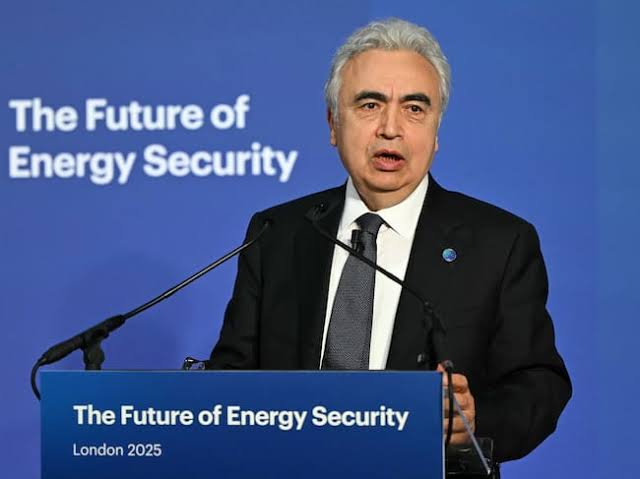
El director ejecutivo de la Agencia Internacional de la Energía (AIE), Fatih Birol, solicitó formalmente a los gobiernos miembros del organismo considerar la liberación de volúmenes adicionales de reservas estratégicas de diésel previo a la reunión del Consejo de Gobierno programada para el 15 de octubre. La medida busca estabilizar los mercados internacionales y frenar la escalada en las cotizaciones de los combustibles refinados, las cuales continúan impactando los índices de inflación y la actividad económica global.

En su misiva dirigida a las autoridades de los países socios, Birol destacó que las condiciones actuales del mercado requieren atención inmediata en el marco de la Acción Colectiva iniciada en marzo de 2026. La solicitud ocurre tras los recientes ataques registrados contra infraestructura civil y energética en Arabia Saudita —incluyendo los atentados en el aeropuerto internacional de Riad—, eventos que han incrementado la presión logística sobre el suministro mundial de destilados medios.

Mecanismos de cooperación y vulnerabilidad en el mercado europeo

La AIE propuso acelerar las entregas pendientes asumidas en el compromiso de marzo, priorizando los cargamentos de diésel, así como evaluar la magnitud y el calendario para nuevas liberaciones en coordinación con los pronunciamientos recientes del G7. El escenario presenta un desafío particular para mercados como el europeo, caracterizado por una alta dependencia estructural de las importaciones y una capacidad de refinación limitada frente a otros centros de consumo global.

Compra de energéticos estadounidenses podría reducir déficit comercial entre México y EU: CCE

0

Por Ángel Velaiz

México podría contribuir a reducir el déficit comercial de Estados Unidos si incrementa las compras de petróleo, gas natural, diésel, maíz y otros productos estadounidenses, con el objetivo de fortalecer la competitividad de la región, mencionó José Medina Mora, presidente del Consejo Coordinador Empresarial (CCE).

En conferencia de prensa, José Medina Mora señaló que el CCE ve con buenos ojos que México incremente las compras de diversos productos de origen estadounidense, con el fin de reducir el déficit comercial de Estados Unidos frente a México y fortalecer la competitividad de la región.

“Estamos viendo cómo comprarles más productos a Estados Unidos y combustibles”, señaló Medina Mora.

Mencionó que México podría adquirir el tipo de petróleo que necesitan las refinerías nacionales, debido a que las características del crudo que actualmente se extrae en el país no siempre son las más adecuadas para su procesamiento en estas instalaciones.

“Este tipo de crudo hace que se produzca menos gasolina y más combustóleo, que se podría exportar a otros países”, mencionó el dirigente del CCE.

Las declaraciones se producen luego de que el medio inglés Financial Times diera a conocer información sobre los acuerdos en materia energética entre el gobierno encabezado por Claudia Sheinbaum y la administración del presidente de Estados Unidos, Donald Trump.

“Desde el punto de vista del déficit con Estados Unidos, lo más que más le podamos comprar a Estados Unidos nos va a ayudar. No es un porcentaje, sino de acuerdo con lo que vamos necesitando más”, mencionó José Medina Mora.

El déficit

De acuerdo con el Informe Nacional de Estimación Comercial 2026 de la Oficina del Representante Comercial de Estados Unidos (USTR, por sus siglas en inglés), durante 2025 el intercambio comercial de mercancías entre México y Estados Unidos alcanzó los 872,800 millones de dólares.

De este total, 534,900 millones de dólares correspondieron a exportaciones mexicanas hacia el mercado estadounidense, mientras que 338,000 millones correspondieron a importaciones procedentes de ese país.

Por su parte, el Servicio de Investigación del Congreso de Estados Unidos (CRS) señaló que aproximadamente el 80% de las exportaciones mexicanas tiene como destino el mercado estadounidense. Entre los principales productos destacan equipos de cómputo, vehículos, autopartes, equipos electrónicos e instrumentos médicos.

En contraste, México importa principalmente productos derivados del petróleo y carbón, autopartes, semiconductores y equipos eléctricos. Durante 2025, las exportaciones estadounidenses de productos derivados del petróleo y carbón hacia México alcanzaron los 28,500 millones de dólares, de acuerdo con el CRS.

Según datos de la (USTR), el déficit comercial estadounidense con México alcanzó los 196,900 millones de dólares durante 2025, lo que representó un incremento del 14.8% respecto a 2024, reflejando el desequilibrio en el intercambio de mercancías entre ambas economías.