
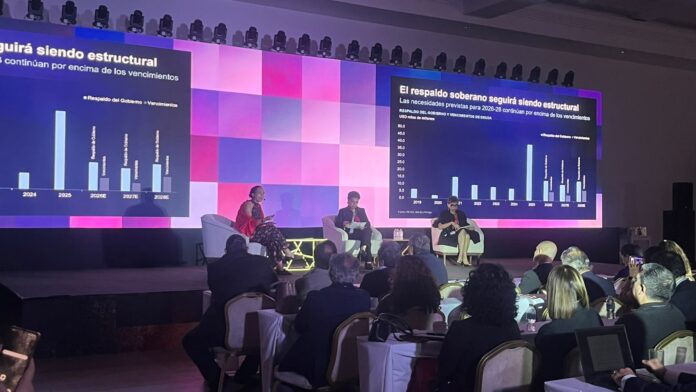


Petróleos Mexicanos puede reponer cada año un volumen de reservas equivalente al que produce y, aun así, no ampliar de manera significativa su horizonte. Esa aparente contradicción llevó la discusión sobre el futuro de la compañía más allá de la deuda durante el encuentro Inside LatAm: México 2026, organizado por Moody’s Ratings.
Al cierre de 2025, Pemex reportó una tasa de restitución de reservas probadas de 102.6%. Sin embargo, el volumen de esas reservas creció apenas 0.3%, hasta 7,471.9 millones de barriles de petróleo crudo equivalente, y la relación entre reservas y producción se situó en 9.1 años.
“Las obligaciones financieras no son a nueve años, no son a diez años, son a 15, 20 años. Los pasivos por pensiones van a estar ahí”, planteó Roxana Muñoz, vicepresidenta senior de Ratings de Moody’s Ratings. Su comparación apuntó a que la petrolera deberá atender compromisos de largo plazo mientras busca asegurar nuevas fuentes de producción.
El 100% que no cuenta toda la historia
Para Alma Porres, especialista en exploración y producción de hidrocarburos y excomisionada de la Comisión Nacional de Hidrocarburos, la tasa de restitución debe leerse junto con otros indicadores. “Pemex ha reportado en los últimos años [una restitución] al 110% entre el 2020 y 2023. Después la tasa fue 96.6 en 2024”, recordó durante el panel.
El dato anual, sostuvo, no muestra por sí solo cuánto se ha fortalecido la base de reservas. “Si nosotros lo comparamos de 2014 a 2025, en realidad se redujeron 40%. O sea, en realidad esta restitución que nosotros estamos manejando no es un indicador que nos esté dando qué tanto hacia el futuro vamos a tener”, señaló.
Porres propuso observar con mayor atención la actividad que permitirá incorporar reservas. “¿Qué estamos haciendo en la exploración? Si nosotros vemos un indicador de cuántos pozos se están perforando desde el punto de vista exploratorio, va a la baja”, advirtió. Pemex terminó 18 pozos exploratorios en 2025, frente a 33 en 2024.
También pidió seguir el avance de los volúmenes entre categorías de reservas. “¿Qué tanto pasa de 3P a 2P y de 2P a 1P? Esa parte de variabilidad de reservas tampoco se sigue y hay reservas que se quedan en 3P de por vida”, explicó. Tener volúmenes identificados, añadió, no equivale a contar con proyectos listos para producir.
México dispone de recursos prospectivos en distintas áreas, pero convertirlos en reservas y producción exige decisiones de inversión, porque “geológicamente sí tenemos. Ahora hay que llevarlos a la práctica e invertir para poder llevarlos a reservas”, resumió Porres.
Un hallazgo cercano a infraestructura existente puede incorporarse con mayor rapidez. En aguas profundas, en cambio, se requiere más capital, tecnología y tiempo. Y, justamente, sobre recursos no convencionales, Porres estimó que llevar nuevos desarrollos a explotación podría tomar entre cinco y diez años, una vez tomada la decisión de avanzar. “Lo primero que se necesita es dinero; o sea, es dinero y tiempo”, insistió. Por eso, a su juicio, la disponibilidad de recursos bajo tierra no resuelve la pregunta sobre qué podrá producir Pemex en la siguiente década.
La deuda puede bajar y el reto permanecer
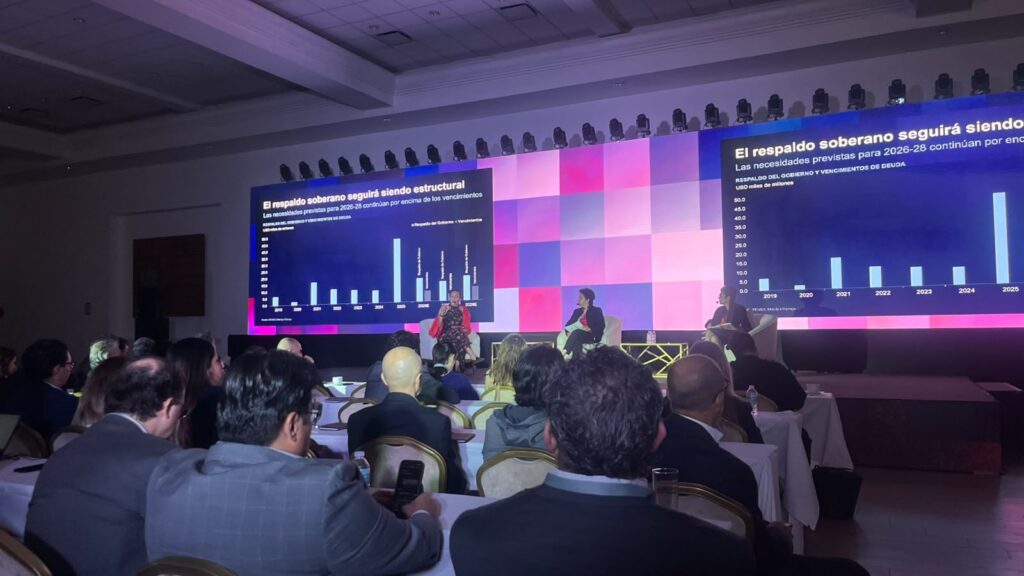
El apoyo financiero del Gobierno puede ayudar a cubrir vencimientos y reducir el saldo de la deuda, pero Moody’s advirtió que la operación también demanda recursos. “No nada más Pemex necesita apoyo para el pago de deuda, también las operaciones están generando un déficit que se ha cubierto a través del apoyo del Gobierno”, explicó Muñoz, señalando que el respaldo previsto para 2025 y 2026 es considerable y que la deuda no desciende al mismo ritmo. “Sí mejora la deuda, pero no es la única de las presiones”, puntualizó. Al cerrar el panel, reiteró que, desde la perspectiva crediticia, siguen pendientes los retos de producción, reemplazo de reservas y desempeño operativo.
Rosanety Barrios, consultora en regulación y política energética, coincidió en que el endeudamiento no explica por completo la situación de la petrolera. “Yo considero que el tema de la deuda de Pemex es una consecuencia, no es el nombre del problema”, afirmó.
Una de las dificultades de fondo está en la diferencia entre los tiempos de la industria y los del Gobierno. “La gobernanza de Pemex toda la vida depende del Ejecutivo Federal, lo cual implica sujetarla a una agenda de máximo seis años para una industria que tiene que invertir para décadas”, sostuvo sobre una diferencia que afecta tanto la búsqueda de nuevas reservas como la selección de proyectos y activos.
“Para la toma de decisiones de inversión sí necesitas saber en qué activos te vas a concentrar y en cuáles no”, puntualizó, planteando que atraer capital mediante contratos o asociaciones atendería solo una parte de los problemas de la empresa.
Barrios advirtió también que producir más requerirá enfrentar decisiones difíciles sobre instalaciones industriales, tecnología y pasivos laborales. “Si no cambia la gobernanza, vamos a seguir pateando el bote”, señaló.
Pemex enfrenta así dos medidas de tiempo distintas. La primera indica cuánto logra reponer frente a lo que extrae cada año. La segunda muestra la relación entre sus reservas probadas y su producción actual. Entre ambas se encuentra la inversión necesaria para desarrollar los campos que deberán sostener a la compañía mientras sus obligaciones financieras y laborales continúan.


