miércoles, noviembre 18, 2026
18.9 C
Mexico City
Inicio Blog Página 38

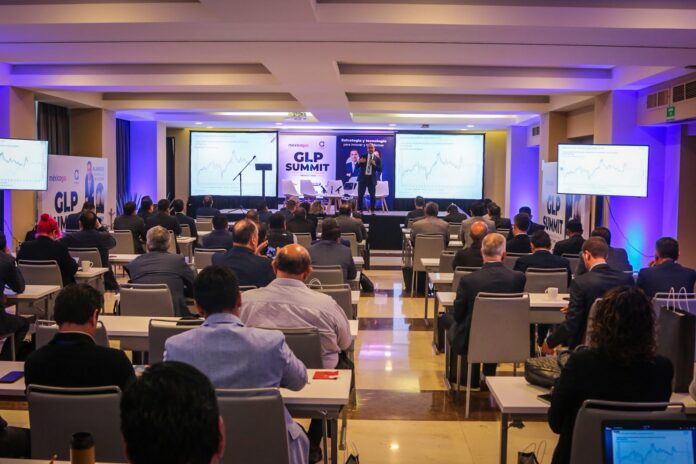
GLP Summit: México eleva su exposición al precio internacional del gas LP ante caída de producción nacional

0

Con importaciones que ya cubren cerca de 80% de la demanda, el mercado mexicano depende cada vez más de los flujos de Estados Unidos, la demanda petroquímica asiática y los costos logísticos. Aunque Medio Oriente ha añadido presión al comercio mundial, OPIS observa fundamentos de oferta suficientemente sólidos para contener un nuevo episodio de precios como el registrado en 2021.

En el arranque del GLP Summit 2026, celebrado durante esta jornada, se comenzó dando cuenta que México llega a la antesala del invierno con una paradoja en su mercado en la categoría. Mientras la oferta mundial de propano se mantiene holgada y Estados Unidos continúa ampliando su capacidad productiva y exportadora, la caída de la producción nacional ha dejado al país cada vez más expuesto a movimientos de precios que se originan fuera de sus fronteras.

Adrián Calcáneo, Vice President, Energy & Feedstocks – NGL & Naphtha de Chemical Market Analytics by OPIS, explicó que esa dependencia comienza por una característica estructural del propio combustible. A diferencia de otros mercados, una mayor demanda de gas LP no genera automáticamente incentivos para producir mayores volúmenes, debido a que el propano y el butano provienen principalmente del procesamiento de gas natural y de la refinación.

Contenido del artículo

Esa particularidad ayuda a explicar el cambio que ha experimentado el mercado durante la última década. El crecimiento de la producción norteamericana de gas natural incrementó también la disponibilidad de líquidos y obligó a Estados Unidos a encontrar salida para volúmenes de propano que su mercado interno ya no podía absorber.

De acuerdo con los datos presentados por el especialista, alrededor de una de cada dos toneladas de gas LP que se comercializan internacionalmente proviene actualmente del país del norte, una escala que ha convertido al país en el actor decisivo para el balance mundial.

Petroquímica redefine el balance mundial

El otro componente que ha cambiado la ecuación es la demanda, ya que el consumo residencial, comercial e industrial tradicional tiene límites relativamente previsibles y está estrechamente relacionado con el número de habitantes y la incorporación de nuevos usos.

La petroquímica, en cambio, responde a una lógica diferente. Propano y butano dejan de utilizarse únicamente como combustibles y pasan a funcionar como materias primas para cadenas industriales, particularmente la fabricación de plásticos. Es ahí donde Asia, y especialmente China, comenzó a absorber buena parte de la creciente producción estadounidense.

La magnitud del fenómeno altera incluso el balance para regiones geográficamente distantes. Según Calcáneo, el consumo de propano de China para aplicaciones petroquímicas es comparable con todo el consumo de gas LP de América Latina. “Entender la petroquímica es fundamental para entender el precio”, afirmó. Cuando compradores asiáticos acuden al mercado estadounidense, compiten por el mismo producto que posteriormente llega a México y otros países latinoamericanos.

Esa relación fue especialmente visible durante el fuerte aumento internacional de precios de 2021. A juicio del especialista, la discusión pública de entonces se concentró excesivamente en distribuidores y condiciones locales. “Si el precio subió de la misma manera en Chile, Brasil y México, ¿por qué? Porque subió el referente internacional”, sostuvo.

Contenido del artículo

El escenario de 2026 es diferente. La industria petroquímica atraviesa un periodo de menores márgenes y el consumo de propano de ese sector se ha estancado, liberando producto para otros mercados. Al mismo tiempo, Estados Unidos mantiene inventarios elevados y sus exportaciones continúan creciendo. Incluso las disrupciones provocadas por el conflicto en Medio Oriente no han conseguido eliminar esa holgura. India, altamente dependiente de la región para el suministro de GLP, ha debido diversificar sus compras y aumentar su búsqueda de cargamentos estadounidenses frente a los problemas de suministro derivados del bloqueo del estrecho de Ormuz.

Para Calcáneo, la capacidad del mercado de absorber una alteración de ese tamaño sin reproducir los saltos de precios observados en otros episodios es precisamente una señal de fortaleza. “Realmente estamos nadando en propano”, resumió.

México pierde amortiguadores internos

Una parte predominante del gas LP mexicano proviene del procesamiento de gas natural, segmento cuya producción ha perdido terreno. Calcáneo atribuyó esa trayectoria a años de insuficiente inversión. “El problema es que cuando la métrica es barriles de crudo producidos, la métrica del éxito es producir crudo. Se olvida que una de las grandes métricas también es gas natural producido”.

El resultado es una creciente necesidad de suministro externo. De acuerdo con las cifras expuestas durante su presentación, las importaciones se acercan ya a 80% de la demanda mexicana de gas LP, mientras los privados han ganado participación como abastecedores del mercado.

Eso significa que los movimientos de Mont Belvieu y los costos asociados a terminales, transporte marítimo, internación, distribución y tipo de cambio tienen un peso creciente en la formación del precio doméstico. “México está cada vez más expuesto al mercado internacional”, advirtió Calcáneo.

La situación también introduce cuestionamientos sobre el esquema mexicano de precios máximos. El especialista consideró excesiva la división del territorio en alrededor de 200 zonas y señaló que cualquier mecanismo doméstico enfrenta límites cuando pretende aislar a un país altamente importador de una referencia formada internacionalmente.

Para OPIS, la importancia de Mont Belvieu deriva precisamente de la profundidad del mercado estadounidense y de su utilización como benchmark para operaciones de GLP. La referencia está sustentada en precios spot recopilados durante toda la jornada y funciona como punto de partida para comparar los costos de cargamentos enviados hacia diferentes destinos.

A ese vínculo se sumará en los próximos años otra presión indirecta: el gas natural estadounidense podría mantener una trayectoria ascendente ante el crecimiento de las exportaciones de LNG y la demanda eléctrica asociada a nuevos centros de datos e infraestructura de inteligencia artificial.

Contenido del artículo

La logística constituye la otra variable. La congestión del Canal de Panamá ha elevado los costos para cargamentos que conectan la costa estadounidense del Golfo con Asia y ha llevado a operadores a buscar rutas y esquemas alternativos. Calcáneo incluso planteó que esa restricción logística debería abrir una conversación sobre las oportunidades de México para desarrollar infraestructura capaz de conectar ambos océanos y participar en esos flujos internacionales.

Pese a esos focos de presión, el escenario base de OPIS no anticipa por ahora una ruptura estructural del mercado. La abundancia de producto estadounidense, el freno de la demanda petroquímica y los límites físicos a la capacidad exportadora ayudarán a mantener el balance.
Bia Energy se transforma en grupo corporativo tras levantar $18.5 millones de dólares

0

Bia Energy cerró una ronda de inversión por $18.5 millones de dólares, liderada por Kaszek y con participación de Endeavor Catalyst, RA Capital y el BID. Con esta operación, la compañía colombiana acumula $40 millones de dólares levantados desde su fundación y avanza hacia una estructura corporativa basada en tres negocios: comercialización de energía, generación distribuida y desarrollo de software para utilities. 📊⚡

En generación, la empresa busca desarrollar 15 comunidades energéticas de 1 MW cada una durante 2026, con una inversión cercana a $15 millones de dólares, y triplicar esta capacidad en 2027. Además, lanzó Olibia, una plataforma SaaS destinada a empresas de electricidad, gas y agua, con la intención de competir en mercados internacionales mediante herramientas de facturación, operación y gestión energética.

Actualmente, Bia Energy atiende a más de 4,000 clientes empresariales en Colombia y gestiona alrededor de 50 GWh mensuales, con una expectativa de crecimiento de hasta 70% este año. La compañía también incorporó inteligencia artificial para automatizar procesos y reducir su plantilla de 170 a 115 colaboradores, mientras fortalece su capacidad financiera mediante líneas de crédito no dilutivas.

ENGIE y Legrand firman el primer PPA de energía renovable 24/7 en Francia

0

ENGIE y Legrand marcaron un nuevo hito en la transición energética francesa con la firma del primer acuerdo de suministro renovable 24/7 del país. El contrato estará vigente entre 2029 y 2031 y permitirá cubrir con electricidad renovable las operaciones de Legrand en Francia, con una meta de 70% de coincidencia hora por hora entre la generación y el consumo.

A diferencia de los PPA tradicionales, que suelen compensar la energía renovable mediante balances anuales, este modelo busca relacionar de manera más precisa la producción limpia con la demanda real de las instalaciones industriales. Esto permite mejorar la trazabilidad del consumo y avanzar hacia una descarbonización más efectiva.

El acuerdo también amplía la colaboración que ambas compañías mantienen en materia de eficiencia y reducción de emisiones. Con este esquema, ENGIE y Legrand buscan demostrar que el suministro renovable puede combinar descarbonización, estabilidad operativa y competitividad para grandes consumidores industriales.

El petróleo cae más de 2% por toma de ganancias y dudas sobre sanciones a Irán

0

Los precios internacionales del petróleo registraron una corrección después de dos semanas de fuertes avances, cuando los inversionistas optaron por asegurar ganancias. El Brent cayó 2.35% a $92.17 dólares por barril, mientras que el WTI retrocedió a $85.01 dólares y la Mezcla Mexicana cerró en $83.16 dólares por barril.

El mercado también recibió con cautela el anuncio de nuevas sanciones secundarias de Estados Unidos contra entidades que mantengan relaciones comerciales con Irán. Analistas consideran que la medida podría tener un impacto limitado sobre el suministro mundial, especialmente si China continúa adquiriendo crudo iraní en los mismos niveles.

Mientras tanto, el estrecho de Ormuz mantiene una actividad marítima reducida, con menos de 20 embarcaciones transitando durante el fin de semana. Las restricciones elevan los costos logísticos y mantienen el riesgo sobre la oferta, aunque por ahora los operadores se enfocan en recoger beneficios después del reciente repunte.

Sungrow y Goldbeck Solar impulsan un megaproyecto solar de 722 MWp en Polonia

0

Sungrow y Goldbeck Solar firmaron durante Intersolar Europe 2026 un acuerdo estratégico para desarrollar 722 MWp de capacidad fotovoltaica en los parques Dobrowo, Kikowo y Sidlowo, en Polonia. Sungrow suministrará sus inversores modulares 1+X y soluciones de media tensión para uno de los mayores proyectos solares de Europa.

La alianza también contempla un acuerdo marco para instalar 1 GWh de almacenamiento BESS, que permitirá aprovechar mejor la generación solar, reducir el curtailment y aportar mayor estabilidad a la red eléctrica. El almacenamiento cobra especial relevancia en Polonia, donde la capacidad solar ya supera los 25 GW.

El proyecto fortalece la presencia de ambas compañías en Europa Central. Sungrow aporta su experiencia global en tecnología de conversión y almacenamiento, mientras que Goldbeck Solar suma más de 5 GW de capacidad construida en 20 países, combinando generación renovable y flexibilidad de red a gran escala.

La IA tiene hambre de energía. ¿Está México preparado para alimentarla?

0

Durante los últimos dos años hemos hablado de inteligencia artificial como una revolución tecnológica. Quizá ha llegado el momento de empezar a hablar de ella también como una revolución energética.

Cada consulta, cada modelo entrenado y cada servicio alojado en la nube ocurre en algún lugar físico. Detrás de lo que percibimos como una tecnología casi intangible existen centros de datos que operan las 24 horas, servidores de alta capacidad, sistemas de enfriamiento, equipos de respaldo y una infraestructura eléctrica que no puede darse el lujo de fallar. La inteligencia artificial vive en la nube, pero la nube necesita electricidad. Y mucha.

La Agencia Internacional de Energía estima que los centros de datos consumieron alrededor de 415 TWh de electricidad en 2024, aproximadamente 1.5% del consumo eléctrico mundial. Para 2030, esa demanda podría superar los 945 TWh, más del doble en apenas seis años y ligeramente por encima del consumo eléctrico anual actual de Japón, donde la IA será el principal motor de ese crecimiento.

La dimensión del cambio se entiende mejor cuando bajamos de los grandes números a una instalación individual. Un centro de datos tradicional puede requerir entre 10 y 25 MW, mientras que un centro de datos de inteligencia artificial a hiperescala puede superar los 100 MW. Estamos hablando de instalaciones individuales con demandas comparables a las de grandes complejos industriales.

Esto plantea una pregunta que debería ocupar no solamente a las empresas tecnológicas, sino también a quienes participamos en generación, transmisión, distribución e infraestructura energética: ¿puede la infraestructura eléctrica crecer al mismo ritmo que la inteligencia artificial?

México ante una oportunidad energética

Para México, esta pregunta es particularmente relevante. Nuestra ubicación geográfica, la integración económica con Norteamérica, nuestra infraestructura de telecomunicaciones y el crecimiento de la economía digital nos colocan en una posición atractiva para recibir nuevas inversiones, y los números comienzan a mostrar la magnitud de la oportunidad.

De acuerdo con la Asociación Mexicana de Data Centers (MEXDC), la inversión destinada a construcción y equipamiento de centros de datos podría alcanzar 82,500 millones de dólares entre 2026 y 2031, mientras que el país cuenta con aproximadamente 279 MW de capacidad instalada en centros de datos y otros 205 MW se encuentran en construcción.

Querétaro es quizá el ejemplo más visible. Durante 2026 se ha seguido desarrollando infraestructura eléctrica específicamente para atender nuevas cargas industriales y tecnológicas. La CFE informó en abril la incorporación de infraestructura para suministrar 91 MW a usuarios de alta tensión de la zona, incluyendo centros de datos y empresas tecnológicas. Es una señal positiva, pero también una muestra de la escala del desafío que viene.

Porque atraer una inversión ya no depende únicamente de tener tierra, talento, conectividad, incentivos o cercanía con los mercados. Cada vez dependerá más de que haya energía disponible donde y cuando se necesita.

Aquí considero que debemos cambiar parte de la conversación. Cuando hablamos de satisfacer nueva demanda eléctrica, la primera reacción suele ser pensar en aumentar generación. Eso es indispensable, pero no suficiente.

Un centro de datos no necesita solamente energía. Necesita energía confiable, continua, de calidad y con capacidad de respuesta prácticamente permanente. Por eso, el desafío de la IA obliga a pensar simultáneamente en generación, transmisión, almacenamiento, respaldo, gestión de demanda y eficiencia.

La propia Agencia Internacional de Energía ha advertido que, si no se resuelven los cuellos de botella de infraestructura, alrededor de 20% de los proyectos de centros de datos planeados a nivel mundial podrían enfrentar retrasos. Y aquí aparece una paradoja interesante, porque podemos construir capacidad computacional en periodos relativamente cortos, instalar miles de servidores y acelerar el desarrollo tecnológico a una velocidad extraordinaria, pero construir infraestructura energética responde a tiempos muy distintos. Esa diferencia de velocidades puede convertirse en uno de los grandes desafíos de esta década.

También debemos evitar una falsa discusión: buscar una única fuente de energía capaz de responder por sí sola al crecimiento de la IA. La escala y las características de esta nueva demanda requieren soluciones complementarias.

La generación renovable seguirá creciendo y tendrá un papel fundamental. El almacenamiento permitirá administrar mejor la variabilidad y responder en momentos críticos; las fuentes de generación firme continuarán siendo necesarias para garantizar continuidad; las redes deberán fortalecerse y digitalizarse, y la generación cercana a los centros de consumo puede convertirse en una herramienta cada vez más relevante para determinadas operaciones.

La eficiencia también debe formar parte de la ecuación. El megawatt más rápido de incorporar no siempre será el que construimos, es el que logramos liberar utilizando mejor la infraestructuraexistente. Para las empresas, esto significa que la estrategia energética tendrá que empezar mucho antes de inaugurar una nueva planta, ampliar una línea de producción o construir un centro de datos. La disponibilidad de energía debe evaluarse desde la etapa inicial de una inversión, al mismo nivel que ubicación, logística, talento o conectividad.

Hay además una oportunidad que me parece especialmente interesante en los grandes consumidores, que no necesariamente deben ser vistos únicamente como una presión adicional para el sistema eléctrico. Con tecnología, almacenamiento, generación local y sistemas inteligentes de gestión, también pueden convertirse en participantes más flexibles.

La misma inteligencia artificial que incrementa la demanda puede ayudarnos a pronosticarla mejor, optimizar activos, detectar fallas, administrar cargas y utilizar con mayor eficiencia la infraestructura energética. México tiene una oportunidad importante frente a esta transformación. Pero aprovecharla requerirá entender que la competencia por atraer la economía digital también será, inevitablemente, una competencia por ofrecer infraestructura energética.

Durante años pensamos que la transformación digital ocurría principalmente en servidores, software y redes de telecomunicaciones. Hoy estamos descubriendo algo distinto: el próximo gran salto tecnológico también se construirá con subestaciones, líneas de transmisión, sistemas de almacenamiento, generación y capacidad de respaldo.

La inteligencia artificial puede parecer virtual, pero la energía que necesita es absolutamente real. Y quizá una de las preguntas económicas más importantes de los próximos años no será solamente quién desarrollará la mejor inteligencia artificial, sino quién tendrá la infraestructura energética capaz de hacerla funcionar.

Masdar inicia operaciones de su segundo proyecto BESS en Reino Unido

0

Masdar, compañía de energía limpia con sede en Abu Dabi, puso en operación comercial su segundo sistema de almacenamiento de baterías en Reino Unido. El proyecto Rochdale BESS, con una capacidad de 35 MW / 70 MWh, podrá responder en milisegundos a las variaciones de la demanda y aportar servicios de balance para reforzar la estabilidad de la red eléctrica.

La instalación forma parte del plan de £1,000 millones de Masdar para desarrollar un portafolio de hasta 3 GWh de almacenamiento en territorio británico. La estrategia busca aprovechar mejor la generación renovable y respaldar los objetivos del programa Clean Power 2030, que contempla hasta 27 GW de baterías para finales de la década.

El portafolio también incluye Welkin Road, en Stockport, con 20 MW / 40 MWh, además de proyectos en Chesterfield y Cardiff. Estas iniciativas obtuvieron recientemente un financiamiento conjunto de hasta £97 millones de SMBC e ING, acelerando la expansión de Masdar en el mercado británico de almacenamiento energético.

La energía nuclear mantiene su peso estratégico en Iberdrola pese al auge renovable

0

Iberdrola volvió a mostrar la importancia de la energía nuclear dentro de su generación en España. Durante el primer trimestre de 2026, sus centrales nucleares produjeron 5,464 GWh, casi el doble que la generación eólica terrestre, que alcanzó 2,822 GWh. La tendencia también se observó en 2025, cuando la generación nuclear llegó a 21,507 GWh frente a 9,696 GWh de la eólica.

La compañía registró un beneficio neto ajustado récord de €1,865 millones, un 11% más interanual, y elevó sus previsiones de crecimiento para 2026. Además, en los últimos 12 meses incorporó 3,300 MW de nueva capacidad, principalmente eólica terrestre y marina.

El crecimiento también está acompañado por una fuerte expansión internacional. De los €2,700 millones invertidos en el primer trimestre, Reino Unido recibió €912 millones, Estados Unidos €548 millones y Brasil más de €300 millones, mientras que la península ibérica concentró €507 millones. Esto refleja una estrategia que combina generación nuclear firme con grandes inversiones en renovables y redes eléctricas.

Irán anuncia nuevo yacimiento de 21,000 millones de m³ de gas en South Pars

0

El ministro del Petróleo de Irán, Mohsen Paknejad, confirmó el descubrimiento de una nueva reserva de 21,000 millones de metros cúbicos de gas natural en el complejo South Pars. De acuerdo con las autoridades, alrededor del 73% del volumen sería recuperable, equivalente a unos 15 años de producción de una fase operativa del megayacimiento que Irán comparte con Catar.

El hallazgo ocurre en un momento especialmente relevante para el sistema energético iraní, luego de reportes sobre afectaciones a la capacidad productiva de South Pars debido a las recientes tensiones y ataques militares en la región. El nuevo volumen podría contribuir a reforzar el suministro doméstico de gas ante la proximidad de la temporada invernal.

Además del gas natural, las autoridades reportaron importantes cantidades de gas condensado, cuyo valor comercial podría alcanzar varios miles de millones de dólares. El descubrimiento refuerza el peso estratégico de South Pars como uno de los principales activos energéticos del Golfo Pérsico y del mercado mundial de gas.

Seis países de la UE presionan por un impuesto a las ganancias extraordinarias de petroleras

0

Alemania, España, Italia, Austria, Polonia y Portugal solicitaron a la presidencia de la Unión Europea abrir el debate sobre un impuesto a las ganancias extraordinarias de las empresas petroleras, ante el aumento de los márgenes de refinación y los ingresos del sector.

La propuesta busca establecer un marco común para toda la UE, tomando como referencia el gravamen temporal aplicado durante la crisis energética de 2022. Los gobiernos plantean utilizar los recursos para reducir el impacto del encarecimiento de los combustibles y del costo de vida sobre los consumidores.

Sin embargo, la iniciativa enfrenta divisiones políticas dentro del bloque y de algunos gobiernos nacionales. En Alemania existen posiciones encontradas sobre la medida, mientras la Comisión Europea todavía no ha confirmado si presentará una propuesta legislativa formal.