

Sin demanda garantizada y sin un marco público que oriente el capital, diversificar el suministro fuera de China seguirá siendo una aspiración.
Marcos Avalos | Director de Proyectos Estratégicos, Tuvansa
Reducir la dependencia de China en minerales críticos es una tarea que se mide en generaciones, no en ciclos de gobierno. China concentra entre 60 y 95% del procesamiento, según el mineral de que se trate, y ha mostrado disposición a usar esa posición como palanca geopolítica. En una conversación reciente del Centro de Política Energética Global de la Universidad de Columbia, Tom Moerenhout y Tomasz Nadrowski plantearon una pregunta útil: ¿qué puede aprender este sector del auge del fracking en Estados Unidos?
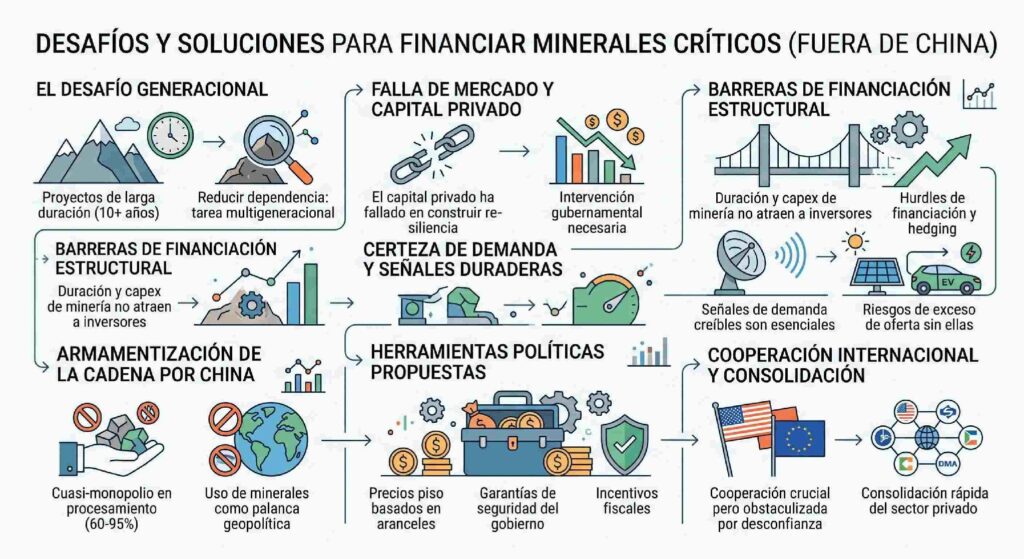
Figura 1. Desafíos y soluciones para financiar minerales críticos fuera de China. Fuente: con base en Columbia Energy Exchange (CGEP, 2026).
La primera lección: la demanda manda
El fracking prosperó porque tenía un mercado seguro: cada barril y cada molécula de gas encontraban comprador. Los minerales críticos carecen de esa certeza. Para Moerenhout, la «demanda absolutamente garantizada» es condición previa para que el capital privado comprometa miles de millones de dólares. No bastan las estrategias de oferta: los gobiernos deben asegurar la demanda en tecnologías energéticas, defensa y centros de datos. Sin señales creíbles y duraderas, cada nuevo proyecto corre el riesgo de sumarse a un mercado con exceso de oferta.
La diferencia de fondo: el tiempo
Nadrowski resume el atractivo del fracking en tres rasgos: agotamiento rápido de los pozos, un umbral alto de inversión de capital (capex) y, sobre todo, corta duración. Un productor podía ajustar su estrategia —repartir efectivo o reinvertir— en plazos de unos 18 meses. La minería es lo contrario: un proyecto tarda de 10 a 17 años en madurar, es inflexible y exige inversión continua para reponer reservas; no puede detenerse porque cambien las preferencias de los accionistas. Por ello, los vehículos financieros que impulsaron al fracking en la época de tasas de interés bajas no funcionan aquí, y persisten los obstáculos para obtener financiamiento y coberturas de precio.
Del mercado al marco público
El fracking creció en un entorno de mercado. En los minerales críticos, en cambio, existe una falla de mercado: el capital privado persiguió escala y arbitraje, y no construyó resiliencia. La conclusión es que el Estado debe «enmarcar» y orientar el capital. Las herramientas propuestas son tres: precios piso sustentados en aranceles, garantías gubernamentales para los acreedores frente a riesgos que el mercado no permite cubrir, e incentivos fiscales. A ello se suman la cooperación internacional, indispensable pero frenada por la desconfianza entre aliados, y una consolidación acelerada del sector privado.
Una reflexión para México
México llega a este debate con activos y con pendientes. Es un productor minero relevante —plata, cobre, zinc, fluorita— y en febrero de 2026 se anunció con Estados Unidos un Plan de Acción sobre Minerales Críticos que contempla explorar precios mínimos ajustados en frontera, precisamente una de las herramientas descritas. Al mismo tiempo, el litio está reservado al Estado y la política vigente ha restringido el otorgamiento de nuevas concesiones, lo que acota el espacio para la inversión privada.
La lección del fracking es clara para el país: los recursos geológicos no bastan. Se requieren señales de demanda creíbles —que la revisión del T-MEC y la relocalización de cadenas productivas pueden ofrecer—, reglas estables durante plazos superiores a una década e instrumentos públicos que compartan el riesgo con el financiamiento privado. La oportunidad mayor quizá no esté solo en la extracción, sino en el procesamiento, donde la concentración es más aguda y el valor agregado, mayor. Definir esa estrategia ahora permitirá participar en la cadena de América del Norte como socio y no solo como proveedor de materia prima.


