


Evaluar a Petróleos Mexicanos únicamente a partir de sus ganancias, pérdidas o participación de mercado deja fuera una parte fundamental de su función dentro del sistema energético mexicano. En momentos de presión internacional sobre los combustibles, Pemex compite con otros proveedores y está siendo utilizada como una herramienta para contener precios, asegurar el suministro y reducir el impacto de la energía sobre la inflación.
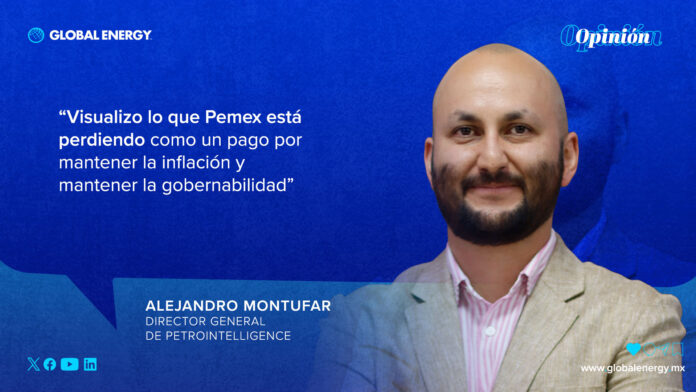
Para Alejandro Montufar Helu, director general de PetroIntelligence, esa diferencia resulta central para entender lo que está ocurriendo actualmente en el mercado y también para dimensionar correctamente el costo de las decisiones que se están tomando. “Pemex no es una empresa, es un brazo estatal. La misión de Pemex no es hacer dinero, es, desde mi punto de vista, brindar seguridad nacional a través de la seguridad energética y combatir la inflación”, afirma en conversación con Global Energy.
Durante los últimos meses Pemex ha recuperado una participación dominante en el mercado mayorista, de acuerdo con los datos de PetroIntelligence. Al cierre de junio la petrolera concentraba 91% del mayoreo de gasolina y 82.2% del diésel, una proporción muy distinta a la observada cinco años atrás.
Claramente, parte de ese avance se explica por la diferencia entre sus precios y los de los importadores privados. Frente al encarecimiento internacional, estos últimos no tienen la misma capacidad para contener sus precios, mientras Pemex ha mantenido condiciones más competitivas en el contexto del pacto voluntario.
Pero interpretar este fenómeno solo como una política de precios subsidiados también sería incompleto. El ejecutivo sostiene que existe otro elemento menos visible: la integración de funciones que antes estaban distribuidas entre distintas subsidiarias habría permitido disminuir costos administrativos y comerciales.
Por eso, PetroIntelligence considera, respecto a la participación conquistada, que “sí va a perder por supuesto una parte porque los importadores, cuando pase esta crisis de precio global, van a poder competir, pero Pemex no va a regresar a los márgenes que tenía anteriormente”.
Para Montufar, una parte del sector todavía interpreta el avance de Pemex como un fenómeno estrictamente coyuntural, ya que “la crisis de precios no permitió observar la reingeniería de procesos que se están llevando a cabo de manera interna, que sí están sucediendo”.
Contener la inflación también tiene un costo
La otra cara de la estrategia aparece cuando se observa el efecto financiero que implica utilizar a Pemex para amortiguar el precio de los combustibles. PetroIntelligence calcula que, considerando las reducciones de costos asociadas a la reorganización interna, la petrolera está dejando de obtener alrededor de 1,700 millones de pesos mensuales. Una primera estimación superaba los 5,000 millones, pero fue corregida al incorporar el efecto de esas eficiencias.
“Lo que Pemex está perdiendo, yo no lo visualizo como una pérdida, lo veo como un pago por mantener la inflación y mantener la gobernabilidad”, señala Montufar sobre una comparación que ya no sería solo sobre cuánto podría ganar Pemex vendiendo los combustibles a otro precio, sino cuál sería el costo económico y social de permitir que toda la presión internacional se trasladara directamente al consumidor. “Combatir la inflación cuesta. No es algo gratis”, advierte.
Eso sí, “hay que tener cuidado qué tanto estiramos la liga”, insiste Montufar, principalmente porque Pemex arrastra desde hace décadas una posición financiera vulnerable y, si bien puede abastecer una proporción considerable del mercado, necesita complementariedad privada para alcanzar determinadas regiones. El crecimiento reciente de su participación ha producido retrasos en algunas entregas y reubicaciones de los puntos donde las estaciones deben cargar producto.
“No hay desabasto. Hay quien ha comentado que Pemex no tiene producto. Realmente no es eso. Sí hay un retraso de algunos días en las entregas, pero es porque no estaban acostumbrados a esta demanda. Es un tema de planeación”, precisa.
La paradoja es que la propia política destinada a contener el precio al consumidor puede generar mayores costos logísticos dentro de la cadena. “Si tienes estados completos que no cumplen por los fletes de última milla y a Pemex le está costando, tú como Sener tendrías que estar sacando más permisos”, argumenta.
El riesgo está en lo que ocurre después
La presión contingente no se concentra únicamente en Pemex. El mercado de estaciones de servicio también está comenzando a mostrar señales que, según PetroIntelligence, pueden comprometer la inversión futura. El margen necesario para una estación, considerando IVA, costos operativos, regulación, impuestos y rendimiento sobre la inversión, se ubica alrededor de 2.80 pesos por litro. Bajo las condiciones actuales, identifica una insuficiencia cercana a 50 centavos en gasolina y de un peso en diésel.
En gasolina regular, sostiene, muchas estaciones estarían operando prácticamente en el punto de equilibrio. “No están generando recursos que den el rendimiento de la inversión, solamente operativos”, explica. La situación resulta más compleja en diésel, donde la insuficiencia podría alcanzar no solamente la rentabilidad esperada, sino incluso una parte de los costos vinculados al cumplimiento regulatorio.
Las señales de menor interés por nuevos proyectos también comienzan a aparecer en los datos que analiza PetroIntelligence. Montufar señala una disminución en las solicitudes de apertura y anticipa que, si las condiciones se mantienen, el siguiente año podría profundizarse. “Estás llevando a cabo estrategias de corto plazo para contener los precios, pero como no estás cuidando otros aspectos, vas a generar precios altos en el mediano plazo”, advierte.
Menor inversión significaría, eventualmente, menos infraestructura, menor competencia y menor diversidad de productos. Y ahí la discusión vuelve al punto de partida: la seguridad energética, donde el desafío no consiste en elegir entre Pemex o los privados, sino en reconocer que ambos forman parte del mismo sistema.
“Si tú quitaras a Pemex, pues el país entra en crisis porque ¿quién va a llevar el combustible? No hay forma que lo puedas quitar. Es más importante que un tema de negocio”, afirma. El mismo razonamiento, sostiene, debe extenderse a la inversión privada. Pemex necesita distribuidores, transportistas, terminales, estaciones y otros participantes capaces de complementar su infraestructura. “Hoy sí se acepta y se comunica que Pemex solo no puede y necesita a la iniciativa privada”.
El reto será definir hasta dónde puede utilizarse a la petrolera como mecanismo de contención sin comprometer su capacidad futura y, simultáneamente, mantener condiciones que permitan al capital privado continuar participando. “También falta comunicar que Pemex es una herramienta de seguridad nacional y no solo una empresa”, cerró.