


Por Marcos Avalos | Director de Proyectos Estratégicos, Tuvansa
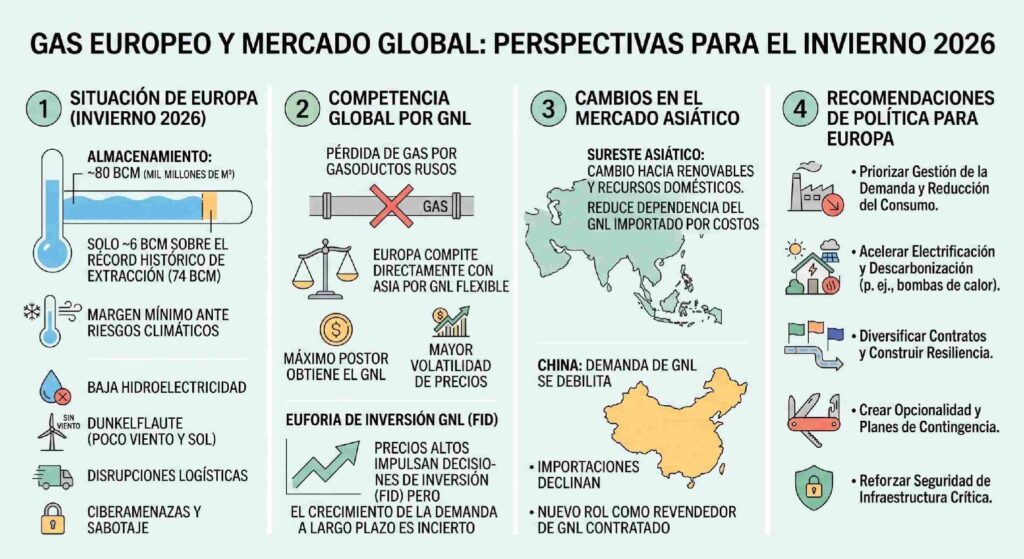
Europa llega al invierno 2026-2027 con cerca de 80 bcm de gas almacenado, un nivel apenas por encima de la mayor extracción invernal registrada. El margen es mínimo: basta un invierno más frío de lo normal, una baja generación hidroeléctrica, un episodio prolongado de Dunkelflaute, disrupciones logísticas o un ataque a infraestructura crítica para que el continente tenga que salir a comprar cargamentos adicionales a cualquier precio.
Un mercado donde gana el mejor postor
Tras la pérdida del gas ruso que llegaba por gasoducto, Europa depende del GNL flexible y compite directamente con Asia por los mismos barcos. El resultado es un mercado en el que el cargamento se lo lleva quien más paga y en el que la volatilidad de precios es la norma. Esos precios altos han detonado una ola de decisiones finales de inversión (FID) en nuevas plantas de licuefacción, aunque el crecimiento de la demanda de largo plazo es incierto.
La incertidumbre viene sobre todo de Asia. El sureste asiático está girando hacia las energías renovables y sus recursos propios, porque el GNL importado le resulta demasiado caro. En China la demanda se debilita, las importaciones declinan y el país asume un papel nuevo: el de revendedor del GNL que ya tiene contratado.
Centros de datos: ¿un nuevo comprador premium?
Frente a esa duda surge un tema emergente. Históricamente, el GNL sirvió para dar salida comercial al gas varado, que se vendía con fuertes descuentos. Los centros de datos podrían invertir esa lógica: son consumidores capaces de pagar precios altos a cambio de un suministro eléctrico continuo y, por lo tanto, de absorber GNL aun cuando su costo sea elevado.
A ello se suma la soberanía de datos. Si cada país decide almacenar su información estratégica dentro de su territorio, la demanda eléctrica de estos centros puede volverse tan crítica que justifique el uso de gas caro para garantizar su operación. El tema aún se ha explorado poco, pero apunta a un mercado que privilegia la seguridad y la disponibilidad de energía por encima del costo.
Una reflexión para México
Para Europa, las recomendaciones son conocidas: gestionar la demanda, acelerar la electrificación, diversificar contratos, preparar planes de contingencia y reforzar la seguridad de la infraestructura crítica. Para México, la lectura es más directa de lo que parece. El país importa por ducto, desde Estados Unidos, la mayor parte del gas que consume y cuenta con una capacidad de almacenamiento de apenas unos días. Europa enfrenta el invierno con un colchón delgado; México lo hace prácticamente sin colchón, como lo mostró la tormenta invernal de Texas en febrero de 2021.
Además, los proyectos de licuefacción en la costa del Pacífico conectarán el gas que cruza el territorio nacional con los precios que Asia y Europa estén dispuestas a pagar. Al mismo tiempo, el crecimiento de los centros de datos en Querétaro y el Bajío añade una demanda eléctrica firme, respaldada en buena medida por gas natural. Si en el mundo gana el mejor postor, la seguridad energética del país dependerá menos del precio de hoy y más de tres decisiones: construir almacenamiento estratégico, ampliar la producción nacional y planear de manera conjunta gas, electricidad e infraestructura digital.