Marcos Avalos | Director de Proyectos Estratégicos, Tuvansa
El auge de los centros de datos en Estados Unidos suele contarse como una historia de chips, nubes y algoritmos. Sin embargo, su efecto más profundo podría darse en un terreno menos visible: la red eléctrica. Buena parte de esa infraestructura tiene más de medio siglo, con elementos que se acercan a los cien años de antigüedad, y requiere inversiones urgentes que durante décadas no encontraron quién las financiara
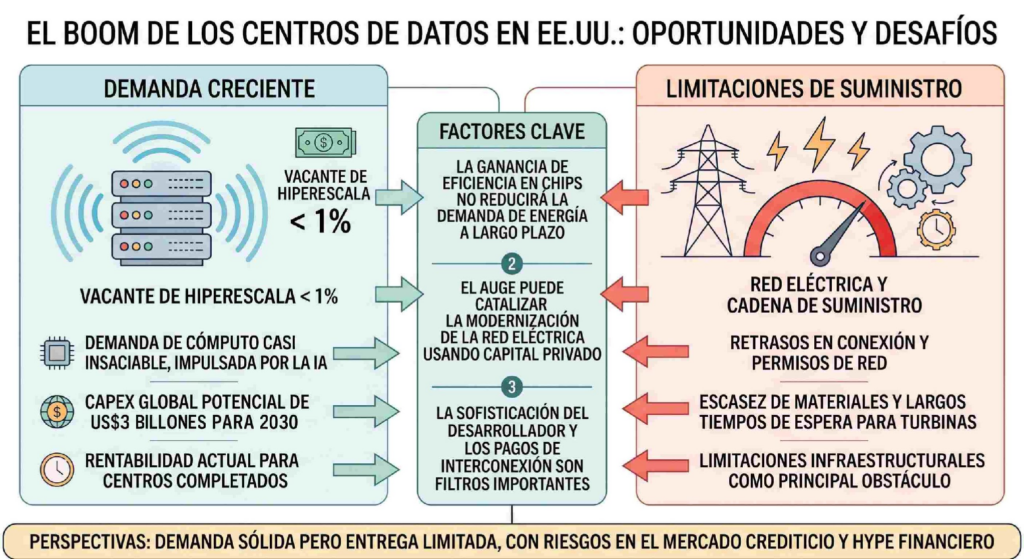
La demanda no da señales de ceder. La tasa de vacancia en instalaciones de hiperescala se mantiene por debajo de 1%, la necesidad de cómputo impulsada por la inteligencia artificial parece casi insaciable y las estimaciones de inversión global en centros de datos superan los 3 billones de dólares hacia 2030. Además, los proyectos terminados ya son rentables. Ni siquiera las ganancias de eficiencia en los chips reducirán el consumo eléctrico a largo plazo: cada mejora abarata el cómputo y, con ello, multiplica su uso.
El cuello de botella está del lado de la oferta. Los retrasos en la interconexión y en los permisos de red, la escasez de materiales y los largos tiempos de entrega de turbinas convierten a la infraestructura en el principal obstáculo. En este contexto, la solidez del desarrollador y su capacidad para pagar la interconexión se han vuelto filtros decisivos para separar los proyectos viables de los especulativos.
Aquí es donde los centros de datos cambian la ecuación. Su papel como catalizador se articula en cuatro frentes:
Motor económico: Ofrecen el caso de negocio que justifica la inversión privada en una infraestructura envejecida, algo que no ocurría en décadas.
Carga base: Operan las 24 horas del día y aportan una demanda constante y predecible que permite planear y financiar mejoras en redes que requieren intervención crítica.
Flexibilidad operativa: Cuentan con baterías, sistemas de respaldo y tecnología para gestionar y desplazar su consumo, apoyados en herramientas digitales como Tapestry, que ayudan a integrar nuevas cargas a la red con mayor rapidez.
Inversión directa: Están dispuestos a financiar mejoras y a firmar contratos de compra de energía que cubren reparaciones y actualizaciones que las empresas eléctricas no podrían costear por sí solas.
Las perspectivas apuntan a una demanda sólida pero con una entrega limitada, y con riesgos que no deben ignorarse: el creciente endeudamiento del sector y una dosis de euforia financiera que podría corregirse. Aun así, el saldo es claro: por primera vez en mucho tiempo, la modernización de la red tiene quien la pague.
Reflexión para México
México enfrenta el mismo dilema con mayor urgencia. Querétaro se ha consolidado como el principal polo de centros de datos del país, pero la disponibilidad de energía y de capacidad de transmisión ya condiciona nuevos proyectos. El marco eléctrico de 2025 abrió espacio a la inversión privada en generación y a esquemas mixtos con la CFE; la lección estadounidense es que los grandes consumidores pueden convertirse en socios financieros de la red, no solo en usuarios que compiten por ella.
Para aprovechar esta oportunidad se requieren tres condiciones: certidumbre y plazos claros en los procesos de interconexión, mecanismos que permitan a los desarrolladores cofinanciar obras de refuerzo bajo la rectoría del Estado y una cadena de proveeduría nacional —tubería, transformadores, cableado y sistemas contra incendio— preparada para responder. Si esas piezas se alinean, el auge digital puede ser también el impulso que la red eléctrica mexicana necesita.