


Por Marcos Avalos, Director de Proyectos Estratégicos, TUVANSA
La guerra de Irán dejó una lección que va más allá del precio del crudo. El cierre del estrecho de Ormuz, a partir de finales de febrero, provocó lo que la Agencia Internacional de Energía calificó como la mayor interrupción de suministro en la historia del mercado petrolero. Sin embargo, hoy el punto de mayor tensión no está en los pozos, sino en las refinerías. La escasez de capacidad de refinación global ha creado un déficit estructural de diésel que el mercado no puede corregir con un simple aumento de la oferta, y eso intensifica la volatilidad de su precio.
Límites operativos. Las refinerías, en particular las de Estados Unidos, operan prácticamente al máximo de su capacidad y exportan volúmenes récord. No hay margen para procesar más crudo aunque la demanda lo exija: en agosto, los inventarios de destilados de ese país cayeron a su nivel más bajo para ese mes desde 1951.
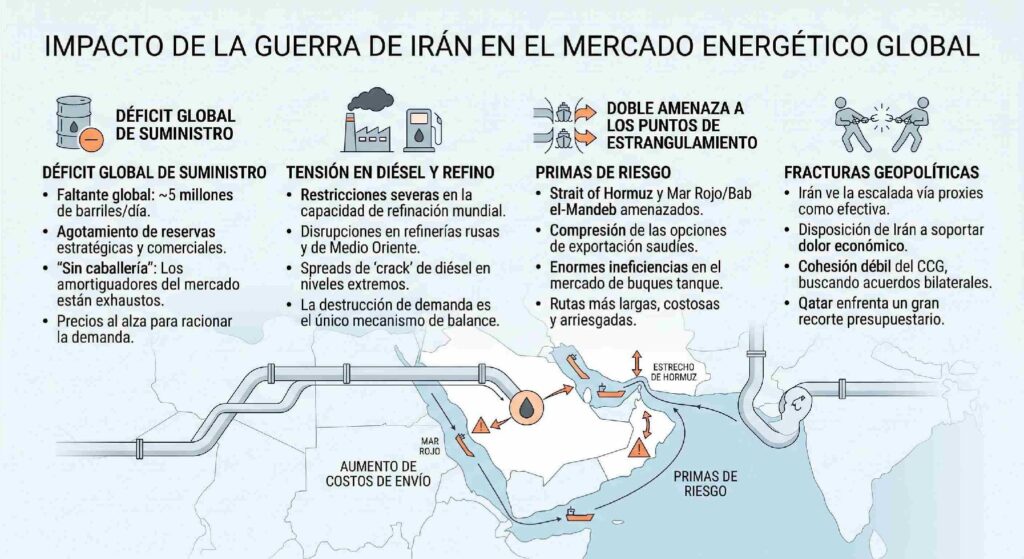
Pérdida de suministros críticos. A esa rigidez se suman dos golpes simultáneos: los ataques ucranianos con drones contra la infraestructura rusa, que han llevado a Moscú a prohibir sus exportaciones de diésel, y los daños a la capacidad de refinación del Medio Oriente durante el conflicto. La amenaza sobre Ormuz y el mar Rojo obliga, además, a utilizar rutas más largas, costosas y riesgosas, lo que encarece fletes y seguros.
Señales de precios extremas. El margen de refinación del diésel (crack spread) superó por primera vez los 100 dólares por barril el 17 de agosto en la costa del golfo de Estados Unidos, y desde entonces se ha mantenido en torno a los 90. En condiciones normales, un diferencial así atraería más producción; hoy no puede hacerlo, porque la infraestructura no existe y construirla toma años.
Racionamiento por precio. Sin inventarios suficientes de productos refinados ni capacidad ociosa, el precio se convierte en el único mecanismo de equilibrio. La volatilidad persistirá mientras el precio tenga que subir lo suficiente para forzar la destrucción de demanda: menos transporte de carga, menos actividad industrial, menos consumo. Como resume la figura, los amortiguadores del mercado están agotados y no hay «caballería» en camino.
Reflexión para México
Para México, este diagnóstico tiene una relevancia directa. El país sigue importando una parte importante del diésel que consume, principalmente de la costa del golfo de Estados Unidos, justo el mercado donde hoy se registran márgenes récord. De ahí se desprenden tres lecciones.
Primero, la seguridad energética no se mide solo en barriles de crudo producidos, sino en capacidad de refinación confiable. La estabilización operativa del Sistema Nacional de Refinación y de la refinería Olmeca deja de ser un asunto contable para convertirse en uno estratégico. Segundo, el almacenamiento es un seguro: los inventarios mínimos de petrolíferos son el amortiguador que el mercado global ya no ofrece. Tercero, los estímulos fiscales al IEPS protegen al consumidor en el corto plazo, pero trasladan el costo a las finanzas públicas; si la crisis se prolonga, esa factura crecerá.
Para la industria, el transporte de carga, el campo y la construcción, la lección es igual de clara: incorporar coberturas, eficiencia y diversificación de proveedores en su planeación. En un mercado donde el precio es el único amortiguador, la ventaja la tendrán quienes construyan los suyos.

