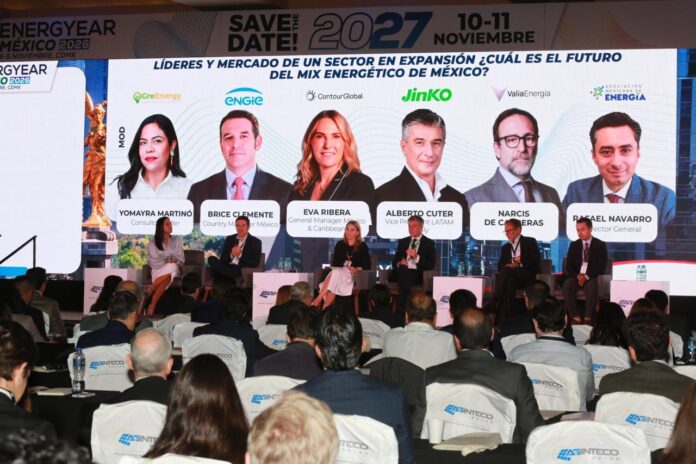


Directivos de grandes compañías de energía advirtieron que los nuevos proyectos de generación enfrentarán restricciones de infraestructura, suministro de equipos y capacidad de construcción. Aunque reconocieron avances regulatorios y oportunidades de inversión, coincidieron en que materializar la expansión prevista hacia 2030 será el principal desafío del sector.
La falta de infraestructura de transmisión y las dificultades para ejecutar simultáneamente nuevos proyectos eléctricos podrían convertirse en los principales obstáculos para la expansión de la capacidad de generación de México hacia 2030. Aunque la industria reconoce avances regulatorios y condiciones favorables para reactivar inversiones, advierte que el crecimiento previsto exigirá una coordinación entre permisos, financiamiento, suministro de equipos y construcción.
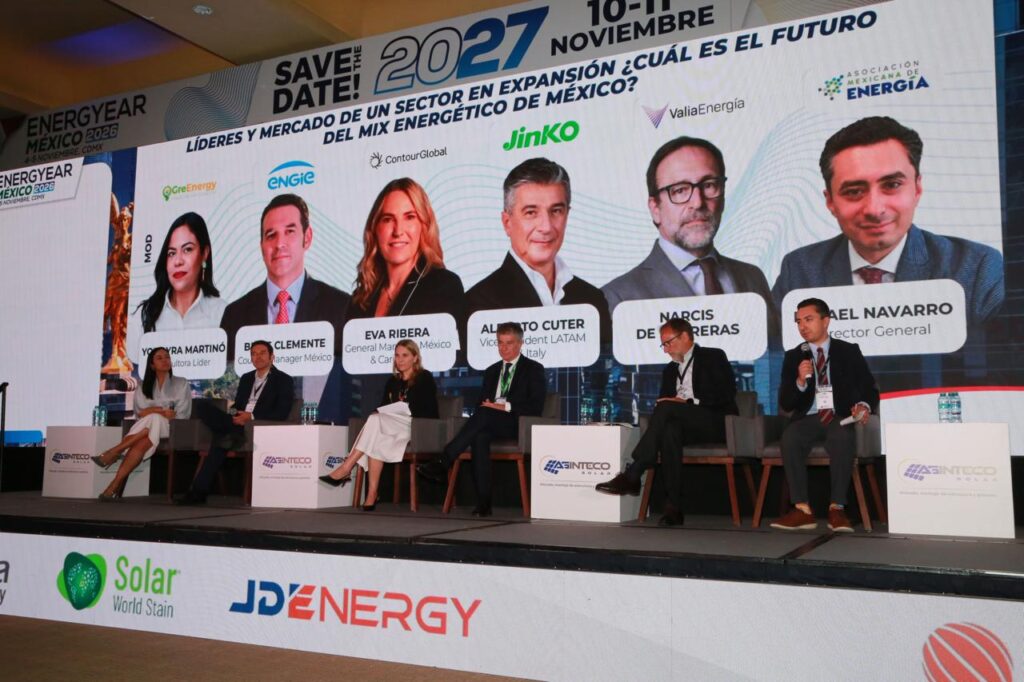
Durante la primera mesa de Energyear México 2026, representantes de empresas generadoras, fabricantes de tecnología y asociaciones sectoriales coincidieron en que la nueva etapa de colaboración público-privada abre oportunidades para incorporar capacidad eléctrica. Sin embargo, señalaron que la disponibilidad de redes, la continuidad de las centrales existentes y la integración de fuentes renovables con generación firme serán determinantes para atender el crecimiento de la demanda.
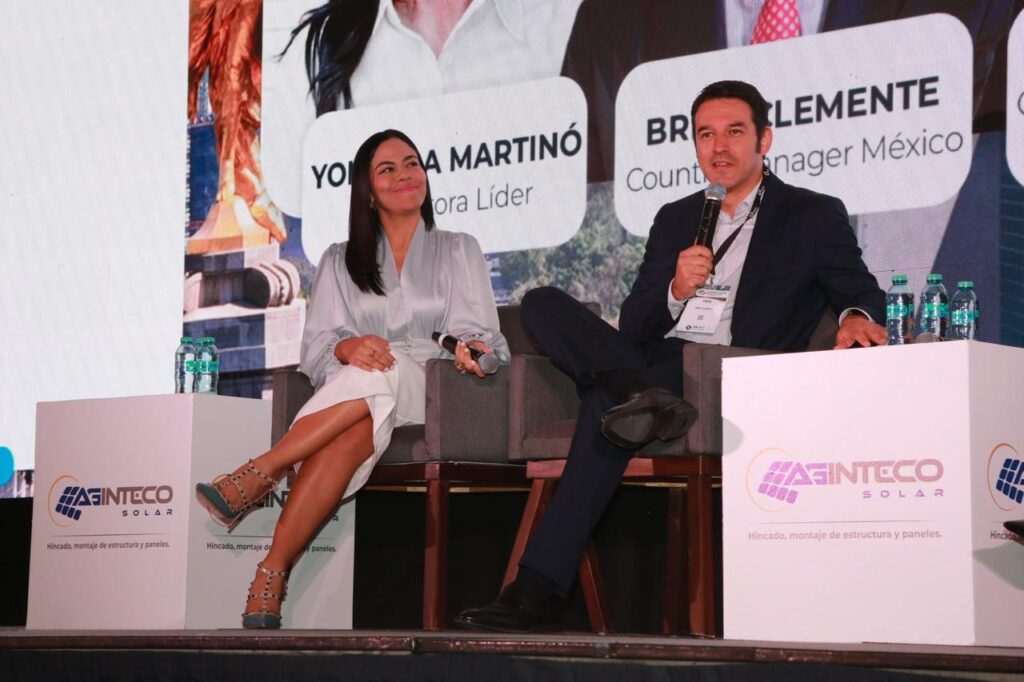
«El drama más grande en México no es la escasez de generación, sino la escasez en transmisión«, afirmó Brice Clemente, Country Manager de Engie México. El ejecutivo señaló que el país dejó de invertir en estas redes desde 2013 y consideró que los esquemas de inversión mixta podrían extenderse a este segmento para acelerar el desarrollo de infraestructura.
De la planeación a la ejecución de proyectos
Para Narcís de Carreras, CEO de Valia Energía, la reforma energética permitió recuperar la planeación centralizada y establecer mecanismos de colaboración entre el Estado y las empresas, pero el principal desafío consiste ahora en concretar las inversiones anunciadas. «Lo que necesita México es pasar a la ejecución«, sostuvo el directivo, quien explicó que la demanda energética continúa creciendo por encima del ritmo de incorporación de nueva capacidad y que los proyectos deberán avanzar sin comprometer la operación de las centrales existentes.
«Tenemos que continuar asegurando la continuidad operativa de los activos que ya existen y la confiabilidad del sistema«, destacó junto con elevar la necesidad de coordinar los permisos, la provisión de equipos, el financiamiento y las obras para evitar retrasos en la entrada en operación de nuevas centrales.
La preocupación fue compartida por Clemente, quien valoró positivamente los esquemas mixtos impulsados por el gobierno federal y destacó que han generado interés entre los inversionistas. «Para mí el cuello de botella más grande no es el financiamiento, sino la parte operativa y de construcción«, señaló el representante de Engie, explicando que la concentración de proyectos prevista para los próximos años exigirá una disponibilidad considerable de contratistas, materiales críticos y personal especializado.
Según sus estimaciones, hacia 2029 podrían concentrarse alrededor de 8 GW de proyectos, lo que supondría una elevada demanda de servicios de construcción y equipos. «Hay muchos actores como nosotros que somos los que ponen esa inversión y hacen que esos proyectos se vuelvan realidad, pero al final para eso necesitamos constructores, gente que venga con el músculo para poder hacer eso», expuso.
También advirtió sobre las consecuencias que tendría el incumplimiento de los calendarios de desarrollo. «Si estos proyectos no empiezan a salir y a generar los MW que necesita el país, habrá un impacto en la confianza«, puntualizó.
Desde ContourGlobal, Eva Ribera, General Manager para México y el Caribe, coincidió en que los avances regulatorios deben traducirse en condiciones estables para las inversiones y que «se respete la seguridad jurídica y que no se cambien las reglas a mitad del camino porque eso sí hace mucho daño a la inversión futura«.
En la misma línea, De Carreras identificó entre los requisitos para atraer capital la necesidad de contar con «ingresos predecibles, certeza regulatoria, planeación a largo plazo y capacidad real de ejecución con asignación clara de riesgos«.
Por su parte, Rafael Aceves Navarro, director general de la Asociación Mexicana de Energía (AME), destacó que la implementación del nuevo marco eléctrico también deberá considerar a las instalaciones que ya participan en el mercado. «No es solamente cómo estos MW se integran a la red, sino cómo los MW existentes también operan dentro de este marco«, llamando a establecer mecanismos que acompañen las distintas etapas de los proyectos, desde su desarrollo y operación hasta la modernización, repotenciación y eventual desmantelamiento de los activos.
Transmisión, generación firme y almacenamiento
La infraestructura de transmisión concentró algunas de las principales advertencias del panel ante el crecimiento previsto de la demanda eléctrica. “Sin mejorar o reforzar la red existente no vamos a poder evacuar la capacidad generada«, afirmó Ribera, explicando que México cuenta con aproximadamente 100 GW de capacidad instalada y un consumo superior a 400 terawatts-hora anuales. Ante una perspectiva de crecimiento de la demanda cercana a 4%, estimó que el sistema necesitará incorporar alrededor de 16 TWh adicionales por año.
Frente a este escenario, considera necesario “una, modernizar la flota que tenemos para hacer un acelerón rápido; dos, necesitamos inversión en líneas de transmisión que en este país ha estado descuidada durante años o décadas; y tres, renovables con baterías más generación en firme«.
Clemente coincidió en que las redes constituyen una de las principales limitaciones estructurales para el crecimiento del sistema eléctrico y propuso explorar una mayor participación privada en su desarrollo. «Si logran abrir los esquemas mixtos hacia la transmisión, eso ayudaría muchísimo al país«, expresó.
«Ese planteamiento de 20 GW es bueno, pero para la demanda que México requiere […] se necesita muchísima más capacidad firme«, sostuvo, al referirse a las necesidades de expansión del sistema y a las exigencias de los consumidores en materia de precio y calidad del suministro.
Desde Valia Energía, De Carreras defendió el papel de las centrales térmicas en la confiabilidad del sistema y consideró que el gas natural puede facilitar el desplazamiento de combustibles de mayores emisiones. «En 2016 nos olvidamos de la energía firme y parecía una carrera de la solar o eólica más barata del mundo, cuando el objetivo real es tener un sistema eléctrico confiable que descarbonice«, sostuvo, caracterizando la generación térmica respaldada por gas natural como un camino que permite acompañar la incorporación de capacidad renovable al tiempo que ofrece una alternativa para reducir el consumo de combustóleo, diésel y carbón.
En el segmento fotovoltaico, Alberto Cuter, vicepresidente para Latinoamérica e Italia de Jinko Solar, señaló que México se encuentra ante una oportunidad importante para recuperar el dinamismo de las inversiones renovables. Sin embargo, advirtió que la disponibilidad de redes eléctricas y la integración del almacenamiento requieren especial atención. «Una parte que me preocupa en la parte de baterías es que al ser controladas por el CENACE, esto no va a resolver el problema de curtailment que pueden tener las plantas fotovoltaicas por la falta de líneas de transmisión«, explicó.
El ejecutivo mencionó las experiencias de Chile y Brasil, donde la expansión solar ha enfrentado restricciones de generación por falta de capacidad para evacuar electricidad, y consideró necesario analizar estos riesgos antes de que se reproduzcan en México.
Cuter también advirtió que la magnitud de los proyectos previstos exigirá evaluar la capacidad y permanencia de los proveedores tecnológicos. «La confianza de los fabricantes de componentes es muy importante«, señaló. A su juicio, el mercado mexicano ha alcanzado una madurez que permite considerar elementos adicionales al precio, como la calidad, el soporte técnico y la continuidad de los proveedores.
Ribera, por su parte, pidió que el gobierno abra «una nueva fase de migración explícita al mercado para los generadores bajo régimen legado«, con el propósito de facilitar la evolución de las centrales existentes hacia el nuevo esquema regulatorio.
De cara a los próximos doce meses, los participantes coincidieron en que la ejecución de los proyectos anunciados será una de las principales señales para evaluar los resultados de la política energética. En ese contexto, Clemente adelantó que Engie prevé poner en operación durante el primer semestre de 2027 la ampliación del gasoducto Energía Mayakan, que contempla aproximadamente 700 kilómetros de infraestructura en el sureste del país.
Para la industria, la expansión eléctrica hacia 2030 dependerá de que los proyectos de generación avancen al mismo ritmo que las inversiones en transmisión, transporte de gas, almacenamiento y modernización de instalaciones existentes. La capacidad para coordinar estos desarrollos será determinante para garantizar la confiabilidad del suministro y atender las necesidades energéticas del crecimiento industrial mexicano.

