

Por Dr. Claudio Rodríguez Galán
Durante los últimos ocho años sostuvimos, en ocasiones frente a no pocas sonrisas escépticas, que el futuro del sector eléctrico mexicano no estaría determinado principalmente por la ingeniería, la economía, las finanzas o el derecho, sino por una variable mucho más poderosa que es la ideología.
La premisa era sencilla. Mientras la demanda eléctrica seguiría creciendo impulsada por factores demográficos, industriales y económicos difíciles de contener e inclusive auto promocionados como el ‘nearshoring’, el debate energético corría el riesgo de trasladarse desde la esfera técnica hacia la esfera política impactando su desarrollo competitivo. A la distancia, parece claro que aquella lectura no era del todo equivocada.
Afortunadamente, el escenario comienza a modificarse. Hoy existe un reconocimiento cada vez más amplio de la necesidad de incorporar nuevamente criterios técnicos, económicos y de confiabilidad en la planeación energética nacional. Sin embargo, también es cierto que cerrar la brecha generada durante estos años requerirá tiempo. Mucho tiempo. La razón es simple y lo hemos dicho repetidas veces, los sistemas eléctricos operan bajo leyes físicas y no bajo narrativas políticas.
Primero: la demanda nunca dejó de crecer
Tras años de incertidumbre regulatoria, judicialización de proyectos, suspensión de inversiones y una expansión insuficiente de infraestructura, existe una realidad imposible de ignorar y se refiere a que la demanda eléctrica nacional continuó creciendo. El problema es que la oferta no avanzó al mismo ritmo.
El Programa de Desarrollo del Sistema Eléctrico Nacional (PRODESEN) y los ejercicios posteriores de planeación reconocen un crecimiento sostenido de la demanda eléctrica durante las próximas décadas. Entre 2022 y 2023, la demanda de energía aumentó aproximadamente 3.5%, mientras que la capacidad instalada creció apenas alrededor de 0.6%. Las proyecciones oficiales anticipan incrementos continuos de la demanda máxima del sistema y advierten sobre la necesidad de acelerar tanto la incorporación de nueva capacidad de generación como las inversiones en redes de transmisión y distribución.
Desde una perspectiva estrictamente técnica, el diagnóstico resulta evidente y es que la demanda crece más rápido que la infraestructura necesaria para atenderla. Personalmente, lo veo de la siguiente forma:
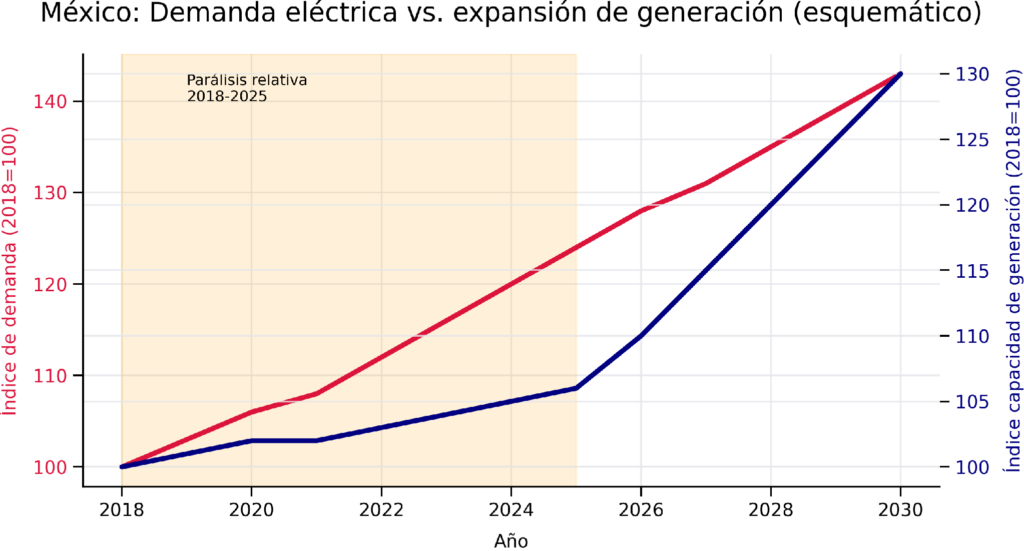
La consecuencia es un sistema cada vez más ajustado, con menores márgenes de reserva operativa, mayor exposición a eventos de estrés regional y una creciente dificultad para atender los picos de consumo en determinadas zonas del país. Nada de esto constituye una sorpresa. El espacio entre ambas líneas, es lo perdido en generación y con ello, en competitividad.
Las señales existían desde hace años. La electrificación progresiva de la economía, el crecimiento industrial, el fenómeno del ‘nearshoring’, la expansión de la manufactura avanzada, la llegada de centros de datos y la creciente digitalización de procesos productivos apuntaban a más demanda eléctrica. Sin más, sin menos.
Entre 2018 y 2025 se generó así una divergencia entre el crecimiento de las necesidades energéticas nacionales y la velocidad de incorporación de nueva infraestructura. Esa diferencia constituye precisamente la brecha que hoy comienza a hacerse visible y las brechas energéticas tienen una característica particular y obvia, y es que no pueden cerrarse de la noche a la mañana. Los Mega Watts no se generan con aplausos.
Por ello, aun cuando el Gobierno Federal ha anunciado nuevos ciclos combinados, proyectos de transmisión, esquemas de participación mixta e inversiones relevantes en infraestructura eléctrica y energías renovables, la naturaleza misma de estos proyectos implica horizontes de desarrollo medidos en años y no en meses.
Incluso bajo escenarios optimistas de ejecución y ejecución perfecta (que no existe), muchas de las soluciones anunciadas entrarán en operación cuando una parte relevante del crecimiento de la demanda ya se haya materializado o en el peor escenario, se haya ido a países con mejores y disponibles matrices energéticas.
Segundo: el problema nunca fue exclusivamente mexicano
Existe otro elemento fundamental que con frecuencia permanece fuera del debate y se refiere a que la discusión energética mexicana nunca debió analizarse exclusivamente desde una óptica nacional perdida bajo el concepto de ‘soberanía energética’. Esto también lo he dicho en repetidas ocasiones, pero lo resalto como confirmación de hipótesis original.
El sistema energético mundial atraviesa una transformación estructural cuya velocidad supera ampliamente los ciclos políticos tradicionales. Las variables que determinarán la competitividad, resiliencia y suficiencia energética durante las próximas décadas son impulsadas en gran medida por fuerzas globales que resultan indiferentes a las preferencias ideológicas de cualquier administración. Justo por ello es que siempre fui y continuare siendo critico de la imposición ideológica en el sector técnico energético.
Precisamente por ello resultan tan relevantes espacios internacionales de discusión como el World Energy Council, donde es posible observar con claridad la creciente interdependencia entre mercados, tecnologías, cadenas de suministro y políticas energéticas. Aire fresco sin posiciones políticas.
La pandemia, la rivalidad estratégica entre Estados Unidos y China, la guerra en Ucrania, el estrecho de Ormuz, la fragmentación comercial, la regionalización manufacturera y el fenómeno del nearshoring han redefinido las cadenas globales de valor.
México ha sido uno de los principales beneficiarios potenciales de esta reconfiguración industrial, sin embargo, toda nueva planta, centro logístico, complejo manufacturero o instalación tecnológica comparte una necesidad básica que hemos dicho en otros ensayos (Rodriguez Galan, Claudio, ‘Energy as a Competitive Advantage’, Mexico Business Review, September 9, 2021) y es la imperiosa necesidad de energía suficiente, confiable y competitiva. En concreto, la demanda industrial no espera los tiempos administrativos de la materialización de planeación gubernamental, los lee ‘a priori’ y toma sus decisiones en base a esas lecturas.
Tercero: la transición energética global no se detuvo mientras México debatía
Mientras la discusión nacional permanecía atrapada en debates del pasado, el resto del mundo continuó avanzando. La competencia global por minerales críticos ha transformado profundamente la geopolítica energética. Litio, cobre, níquel, grafito, manganeso y tierras raras han adquirido una relevancia estratégica comparable a la que históricamente tuvo el petróleo. El acceso a estos materiales condicionará el despliegue futuro de redes eléctricas, sistemas de almacenamiento, vehículos eléctricos y nuevas tecnologías energéticas.
Al mismo tiempo, los sistemas de almacenamiento mediante baterías (Battery Energy Storage Systems o BESS) han evolucionado desde una tecnología complementaria hacia un elemento central de los sistemas eléctricos modernos. Experiencias como las de Chile, Australia, Texas o California demuestran que el almacenamiento será indispensable para integrar grandes volúmenes de generación renovable y reforzar la confiabilidad operativa de las redes. México lo ha iniciado.
Paralelamente, la energía nuclear experimenta una renovada atención internacional. Los ‘Small Modular Reactors’ (SMR) comienzan a ser considerados por múltiples jurisdicciones como una herramienta para aportar energía firme, libre de emisiones y compatible con sistemas eléctricos cada vez más dependientes de recursos renovables variables. A ello se suma una transformación igualmente importante, aunque menos discutida y es que las grandes corporaciones globales ya no evalúan únicamente la disponibilidad de energía pues también analizan su origen, intensidad de carbono, trazabilidad, resiliencia y compatibilidad con objetivos internos de sostenibilidad.
En realidad, esta tendencia no es nueva. Incluso antes de 2018, numerosas empresas multinacionales exigían a sus operaciones globales el acceso creciente a fuentes de energía renovable como condición para cumplir objetivos corporativos y compromisos adquiridos con inversionistas y mercados financieros. Eso dio origen también al infame ‘green washing’, pero he tenido el honor de asesorar a grandes consumidores industriales en la adopción de soluciones energéticas reales, comprobables y renovables. Muchos lo toman en serio.
Finalmente, la digitalización está modificando de forma radical la arquitectura del sector. Redes inteligentes, recursos energéticos distribuidos, inteligencia artificial aplicada a la demanda, mercados eléctricos más dinámicos y plataformas avanzadas de gestión energética están transformando simultáneamente la forma en que la electricidad se genera, transporta y consume. Vuelvo al punto inicial, al decir que la velocidad de esta transformación tecnológica es significativamente superior a la velocidad con la que evolucionan los ciclos políticos.
Por ello, aun considerando los recientes anuncios de expansión en generación, transmisión, almacenamiento y esquemas de participación público-privada (que celebro), resulta razonable anticipar que México continuará enfrentando presiones de capacidad y desafíos de suficiencia durante buena parte de la presente década.
Lo que hoy observamos no es una crisis repentina ni un fenómeno inesperado sino la manifestación acumulada de decisiones tomadas durante años en las que consideraciones ideológicas desplazaron, en demasiadas ocasiones, criterios técnicos, económicos y operativos.


